


谷歌I/O大会舆论叙事
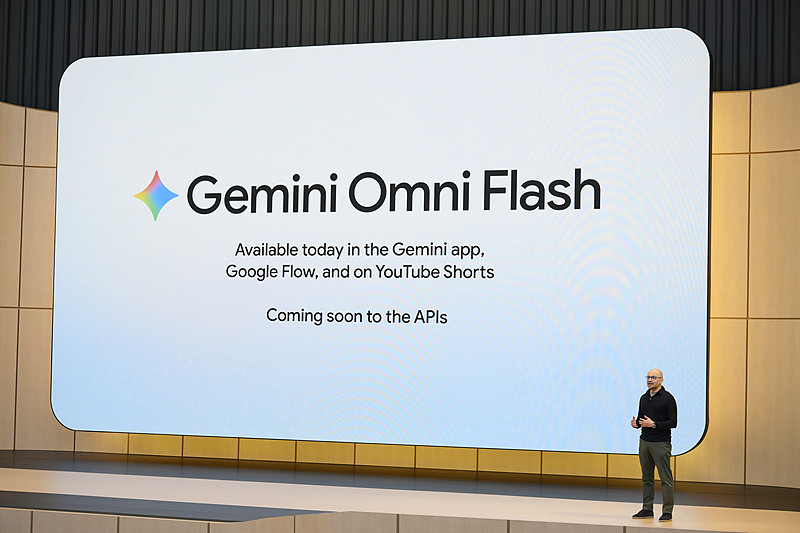
2026年的Google I/O大会,舆论场上的叙事出奇一致:“量大管饱”、“Agent帝国”、“操作系统级胜利”。不过,若追问:当一家公司把什么都做成“系统”时,它的命门是否也藏在这套系统里?不妨往下展开说。
速度换时间,却换不来护城河
这场发布会最抢眼的是Gemini 3.5 Flash,谷歌给它的定位是“为Agent而生”,响应速度是竞品的4倍,在Antigravity环境中被优化到了12倍。在Agent时代,响应速度是商业落地的硬指标,当用户要求AI处理涉及数十个API调用的长程任务时,毫秒级的延迟积累会吞噬所有智能的价值。
但这个产品定位暴露了谷歌更深层的焦虑:它在AI竞赛中真正恐惧的,不是模型智商不够,而是模型智商在现实商业场景中兑现不了。它空有全球最大的用户数据池,却始终找不到高效的变现出口,于是把大量筹码押在“速度”上,试图让Agent在商业场景中先“能用”起来。
然而,速度从来不是护城河,历史上“速度换时间”的战略,最终都会在对手完成速度优化后变成战略负债。谷歌真正的漏洞在于,它始终没有像Anthropic那样找到“从模型到现金流”的最短路径。Anthropic让Claude Code帮程序员干活并按月收钱,而谷歌绕了一大圈,先造最快的模型,再造最全的Agent平台,再把Agent塞进Gmail、Maps、YouTube、Android,最后期望用户付费,路径太长,消耗战略资源。
与此同时,Anthropic已跑通“模型编程—开发者付费—企业订阅”的闭环,Claude Code今年初年化收入突破25亿美元,API调用量一年增长17倍。OpenAI则用Codex和ChatGPT双线押注,企业端收入占比从去年的40%升至60%,用消费端的品牌势能倒灌企业市场。更危险的是,这两个对手都在拆掉谷歌最核心的“变现媒介”,谷歌过去二十年建立的广告帝国地基被掏空。
全栈诅咒
很多人在这次I/O之后把谷歌比作“AI时代的微软”,但这个比喻可能是错的,更精确的历史对照物是1975年前后的IBM。1970年代,IBM拥有最完整的产品线,市值占美国股市总市值的6%,但最终被一群在各自垂直领域做到极致的专业对手联合攻击,全栈帝国被拆解。
今天谷歌面临的结构性风险与此相同,它用Antigravity统一了CLI、桌面端、云端AI助手,试图复制Windows的辉煌,但这个战略脆弱性明显,它要同时与Anthropic、OpenAI、亚马逊、苹果竞争,且营收主体“搜索广告”正被Agent化反向侵蚀。“生态”在商业史上被用来证明过很多最终被证伪的战略,每一次全栈帝国的崩溃,都是因为战略太宏大,单点在垂直竞争中站不稳。
搜索广告的自噬陷阱
比全栈诅咒更隐蔽的风险藏在谷歌最深的腹地。这次I/O大会,谷歌对搜索进行了“1998年以来最大的升级”,业界一片叫好。但谷歌在搜索领域引入Agent逻辑,本质上是在加速“搜索引擎”产品形态的消亡。
一个真正的Agent不需要“搜索结果页”,它在后台直接完成任务,当搜索结果不再是链接列表,广告位就失去载体,用户不看搜索结果页,广告主就不会为“搜索曝光”付费。这是商业模式从根基上被自己的技术路线否定的问题,谷歌对搜索的Agent化改造是断臂求生,目前AI收入远不足以填补失血速度。谷歌这么做是因为别无选择,否则OpenAI、Anthropic等公司迟早会替它完成这件事。
谁在为“不可绕过”买单
用全栈对抗垂直是古老的战略选择,微软和苹果曾成功过,但前提是拥有其他玩家无法绕过的物理入口。谷歌在AI时代没有这样的入口,Gmail、YouTube都不是,Android勉强算半个,且谷歌不能像苹果控制App Store那样控制Android上的Agent行为。
Agent时代最重要的“入口”是开发者默认使用的协议和工具链,Anthropic和OpenAI已占据有利位置。谷歌的Antigravity试图追赶,但要锁住开发者,必须证明核心组件比对手强,而谷歌在模型能力上的代差未被填补。如果全栈帝国的核心组件不是最优的,“全套方案”就是捆绑包袱。这正是谷歌AI战略的深层困境,它用“系统级胜利”的逻辑对抗“单点极致”的对手,历史上前者胜率不高。
结语:大而难赢
IBM在1980年代拥有一切,但决定下一个时代走向的不是它。谷歌今天的处境类似,当巨头战略从“押注一件事”变成“覆盖所有事”,注意力会分散,下一代竞争者会在缝隙中生长。谷歌会做AI时代的什么?答案不在发布会上,而在那些被遗漏的名字里。
 3522


 扫一扫


 被折叠的 条评论
为什么被折叠?
 到【灌水乐园】发言


