成本分摊中的“分摊环”问题

【SAP FICO】CO成本控制(成本中心、成本要素、活动类型、分配分摊) 成本要素相关数据:初级成本要素、次级成本要素、成本要素组费用相关数据:成本中心、内部订单、作业类型(活动类型)、统计指标产品成本控制相关数据:物料清单、工作中心、工艺路线、生产版本、生产订单MTS销售订单MTO、产品成本收集器MTP获利分析相关数据:获利能力段、特征、值字段、利润中心。 阅读详情

导言:经济下行的背景下,企业越来越重视内部“降本增效”,成本分摊也是FinOps中比较热门的问题。本文选取了笔者在实现成本分摊功能过程中遇到的一个较为有趣的“分摊环”问题,并给出了两种解决思路“破环法”、“去环法”,最后介绍了工程实践中实际遇到的情形和解决思路。

成本分摊中的“分摊环”问题

成本分摊

经济下行的背景下,企业越来越重视内部“降本增效”,往往需要核算各项业务消耗的成本,对比业务营收,为企业业务扩张收缩提供决策依据。然而企业中的成本并不纯粹以业务为核算单元,也存在很多中后台的公共成本,它们既可能是企业运营本身就需要消耗的成本,也可能直接或间接的为企业业务提供服务所产生的成本。那些中后台部门往往都是成本部门,占据企业成本消耗的大头,他们也不希望只为企业反映消耗成本的一面,而是希望能够表达自己对业务的贡献。单纯的成本核算,并不能真实的反映企业业务实际占用的成本,还需要将中后台的成本,按其为各项业务的贡献占比,分摊到各个业务上,那么企业业务扩张收缩,相应的中后台成本的增减也提供预测估计。这就是本文所谓的“成本分摊”。

笔者在工作中负责计量企业各应用系统的各项成本,例如机房成本、网络成本、服务器成本、设施租用成本、软件成本等,并通过应用对各业务的用量占比,把信息技术部门的建设成本分摊到企业的各个部门,让决策者清楚的看到“钱从哪来,花到哪去”。
成本分摊模式

“分摊环”问题

在实现这一能力的过程中,笔者遇到一个分摊链路成环的问题。如下图所示,应用A/B/C/D各自回产生相应的成本,其中,A的成本有一部分要分给B,B的成本有一部分要分给C,C的成本有一部分要分给D,D的成本有一部分要分给A,这样形成了一个分摊环路。而部门P1/P2的成本均来自C成本的部分,那么最终部门P1/P2应该承担应用A/B/C/D的多少成本呢(包括成本金额和成本路径)?
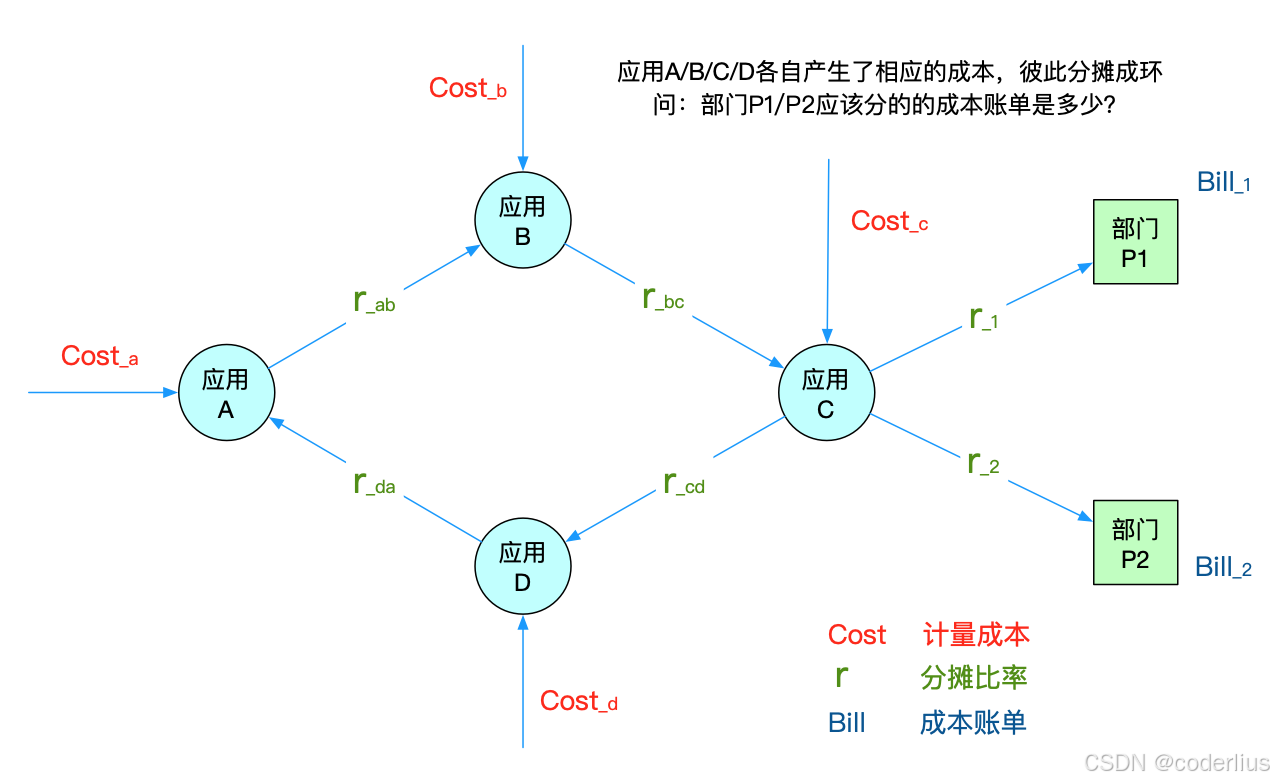
分摊环问题
笔者初看这个问题时,感觉有些复杂。因为整个分摊链路中不止一个环,环与环之间的关系又包含相切、相交的情形,导致问题的复杂度骤然提升。但实际上这些情形可以统一归类为多环重叠的情形,只要设计的算法可以适应重叠问题,那么就不需要分情形讨论。
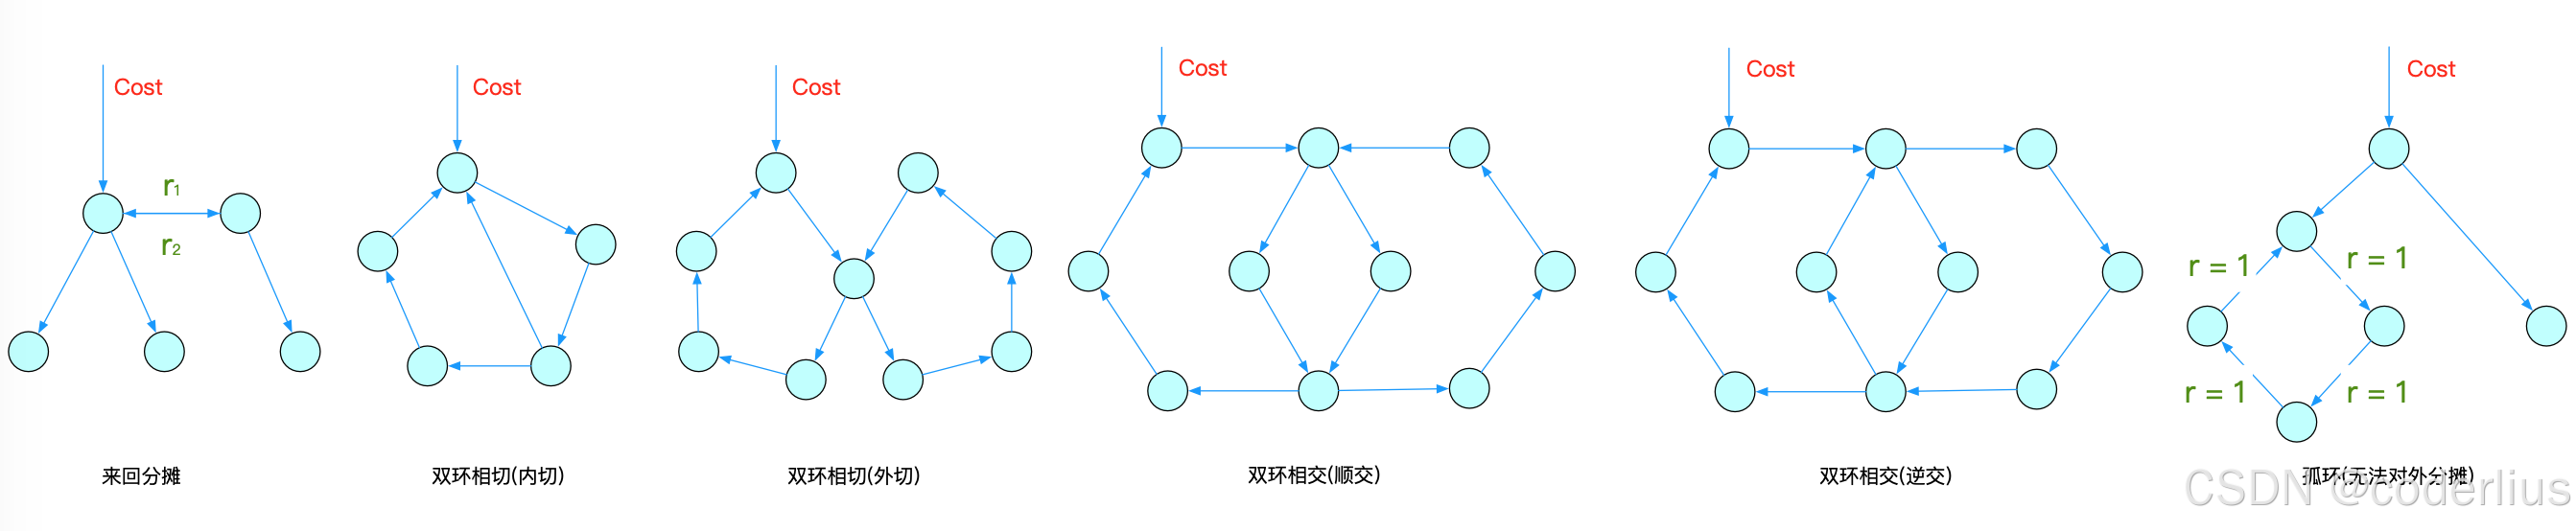
分摊环情形

两种“分摊环”问题的解决思路

对于分摊链路,我们期望的是成本在链路上可以一直向前走不回头,因此这里笔者分享两种两种处理环路的思路:破环法和去环法。

“破环法”

这个是笔者首先想到的方法,将环路按一定规则从某一段链路上破开,让环路不再成环。这个方法有点繁琐,但计算耗时稳定、可以记录环路路径。

“破环法”当观点认为,环路也是一个重要的路径,其基本思路有两点:

  1. 最简单的情形是“来回分摊”的情形,分摊环问题可解。
  2. 所有的环路都可以经过变换,达到“来回分摊”的情形。

首先考虑“来回分摊”的情形,这是一个简单的无穷级数问题。来回分摊情形
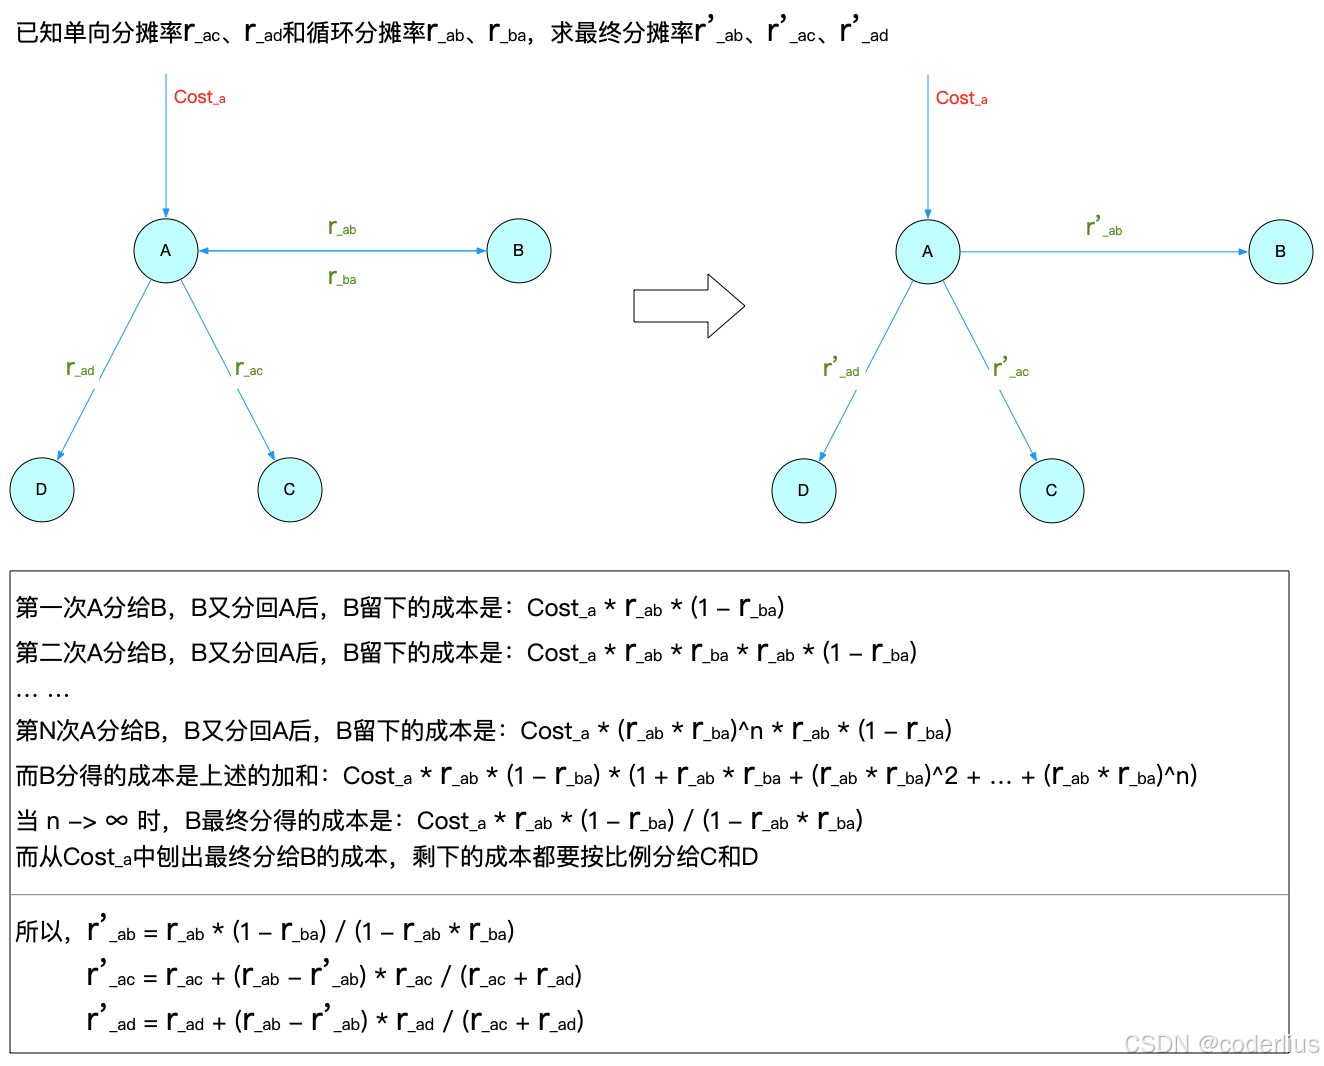
其次,考虑“环路变换”,当变换到来回分摊情形时,按上述计算公式进行破环。实际上,在环上可以从任意一处位置进行破环,最终计算破环后的分摊比率没有差别。
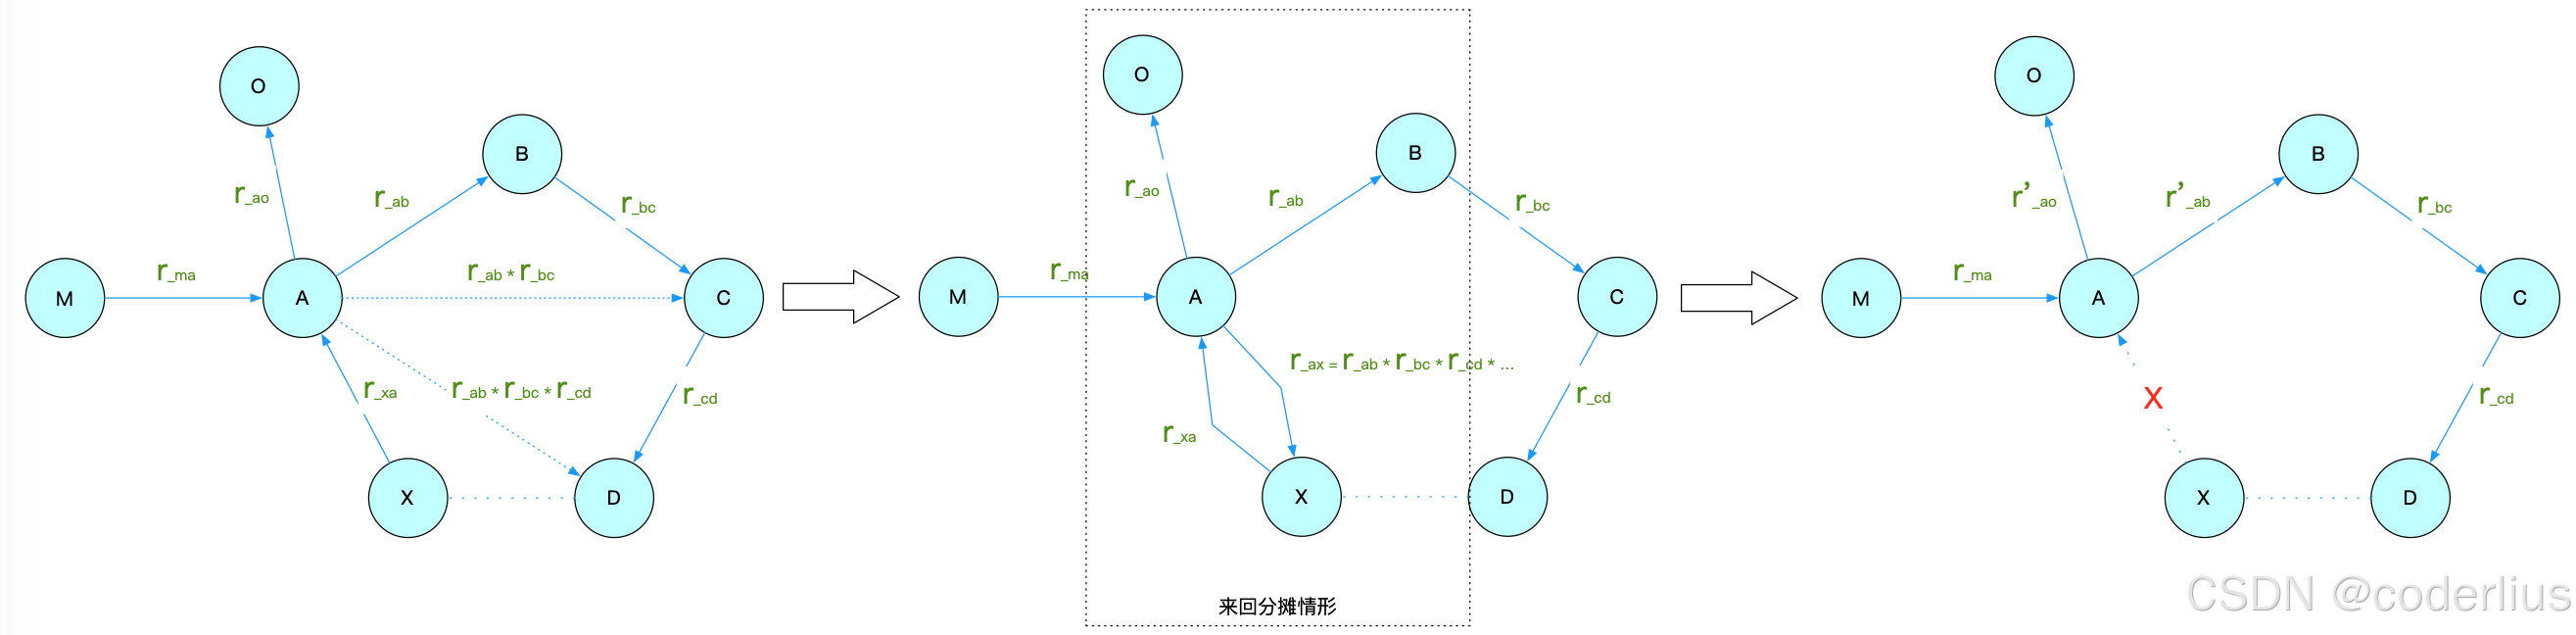
环路变换
因此,“破环法”的算法方案:

  1. 记录节点间全局的分摊比率。
  2. 从全局分摊链路图的任意一点出发,一直向前走,存储分摊路径和分摊比率,一旦在路径上遇到环路,就依公式破环,将破环后的比率更新到全局分摊比率。
  3. 遍历分摊链路图的所有节点,有环破环,最终得到全局无环的分摊链路图和分摊比率。

“去环法”

这个是笔者的一位同事想出来的改进方法,将环路按一定规则直接从链路上去掉,让链路不再有环。该方法理解和实现上要更为简单,可优化空间更多。该同事不仅基本功扎实,并且头脑清晰聪慧,其思路确实值得称赞。

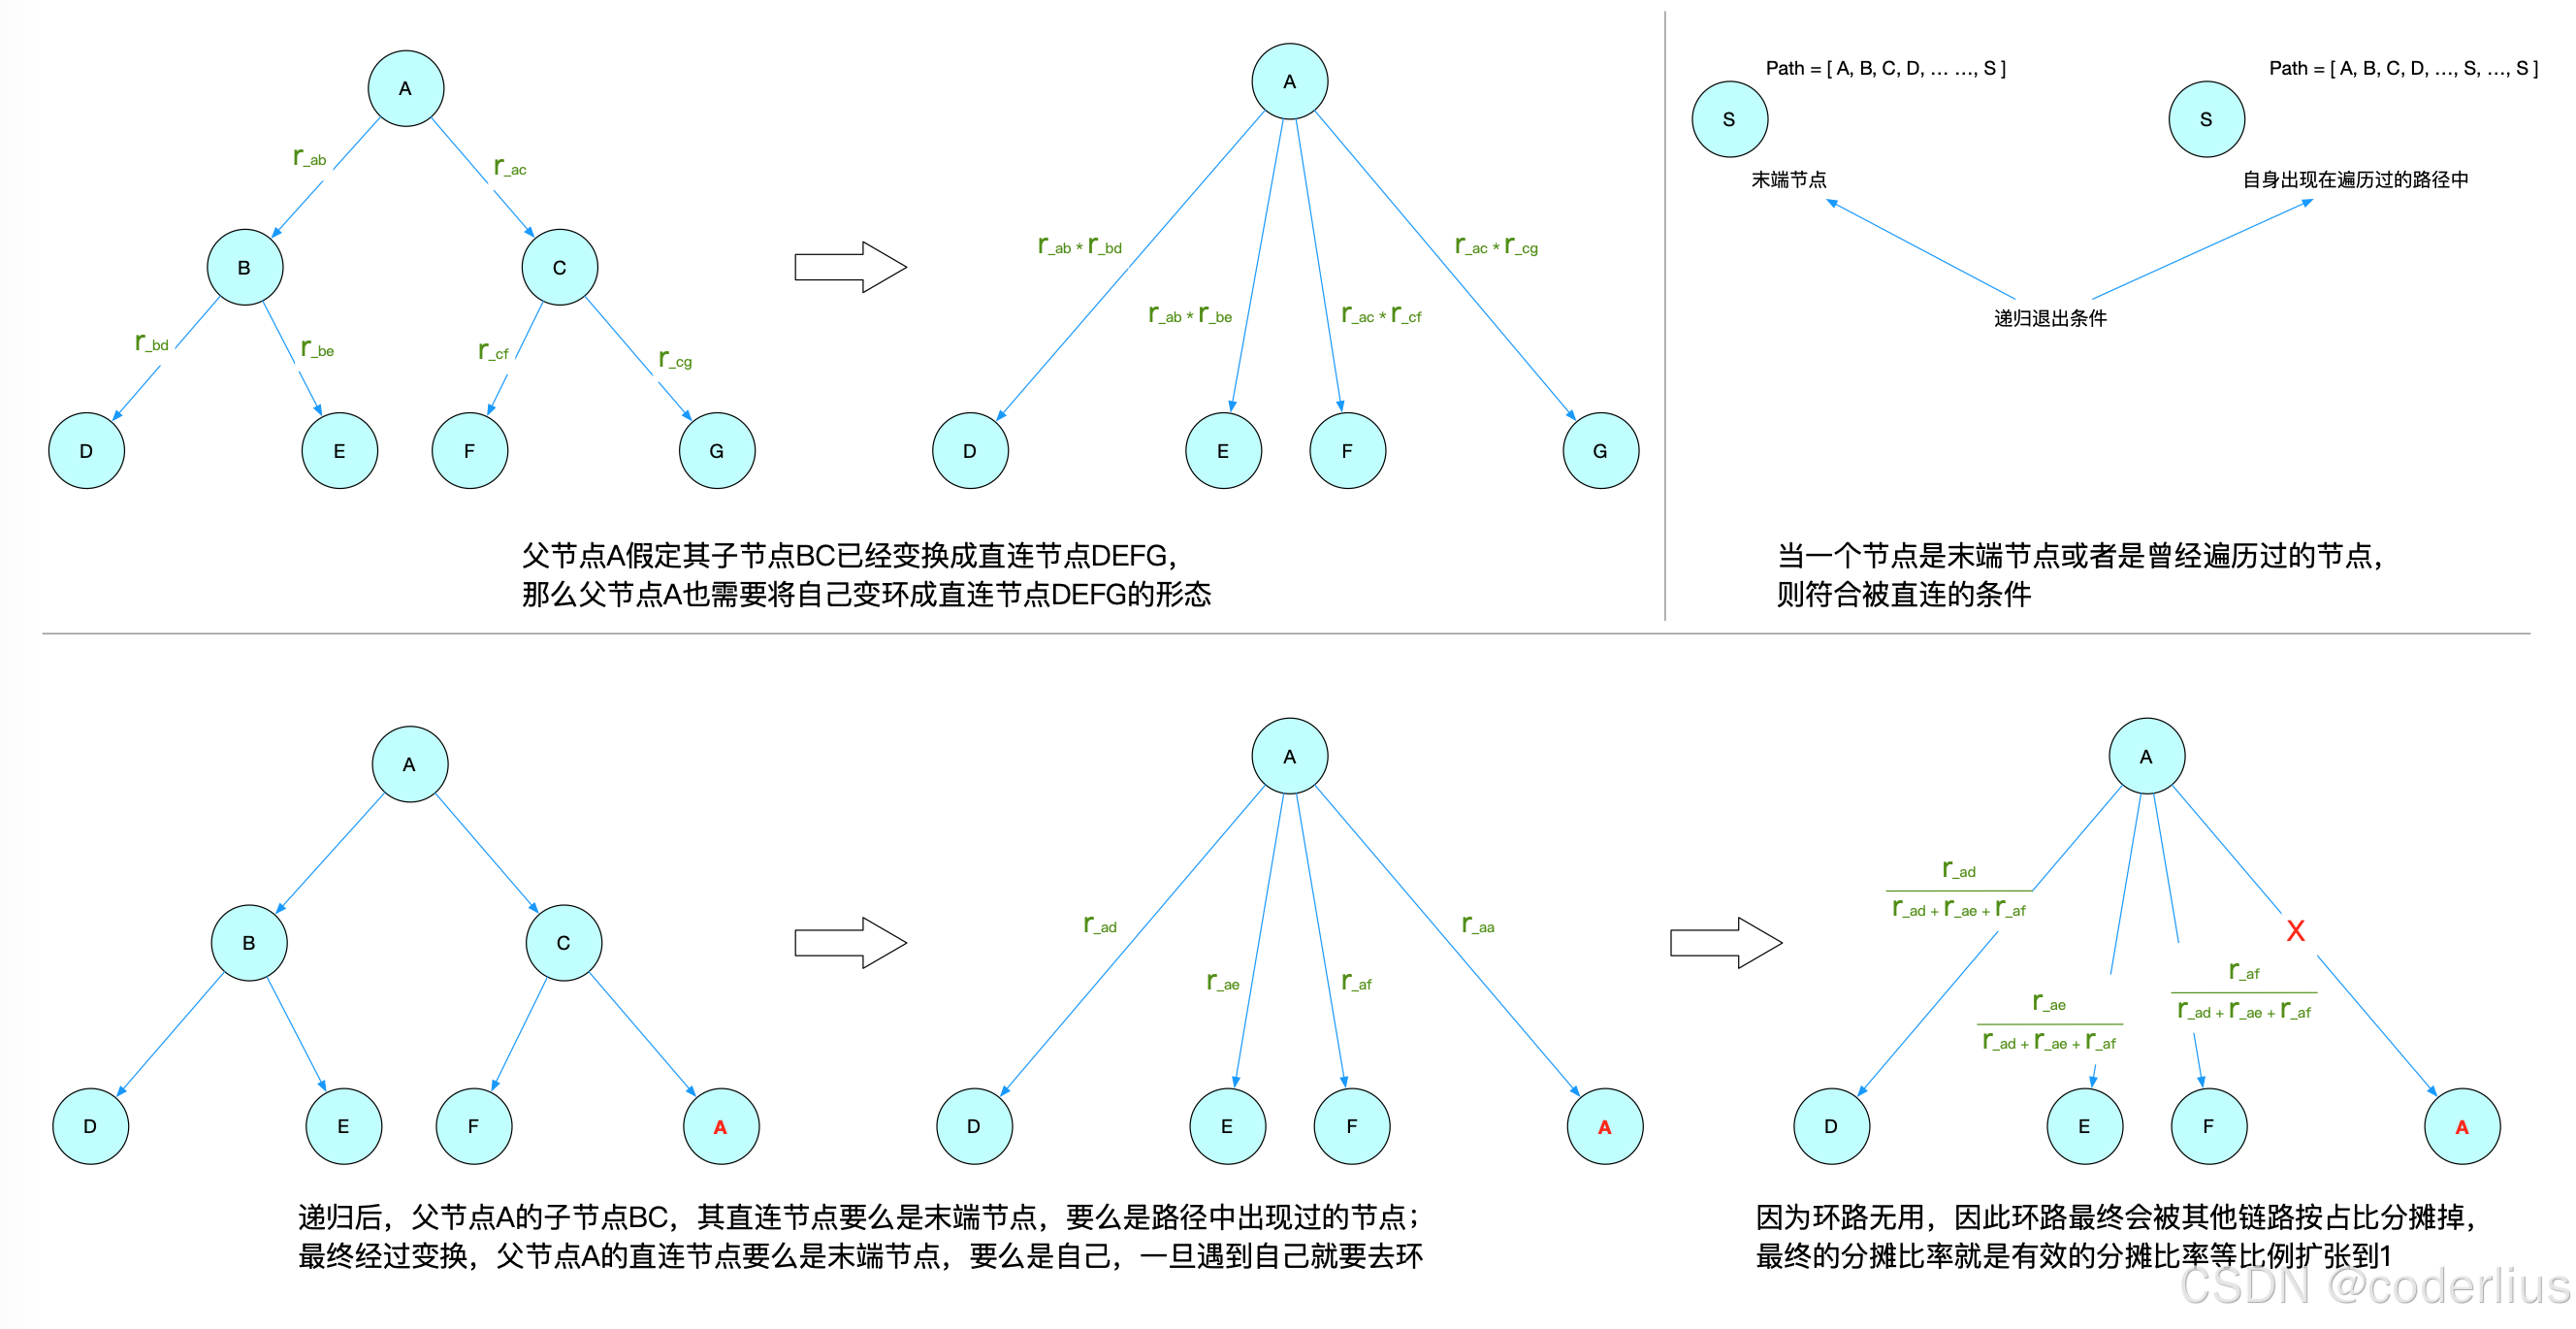
“去环法”的观点认为:环路无用。有环分摊都可以等效为无环分摊,如下图所示:
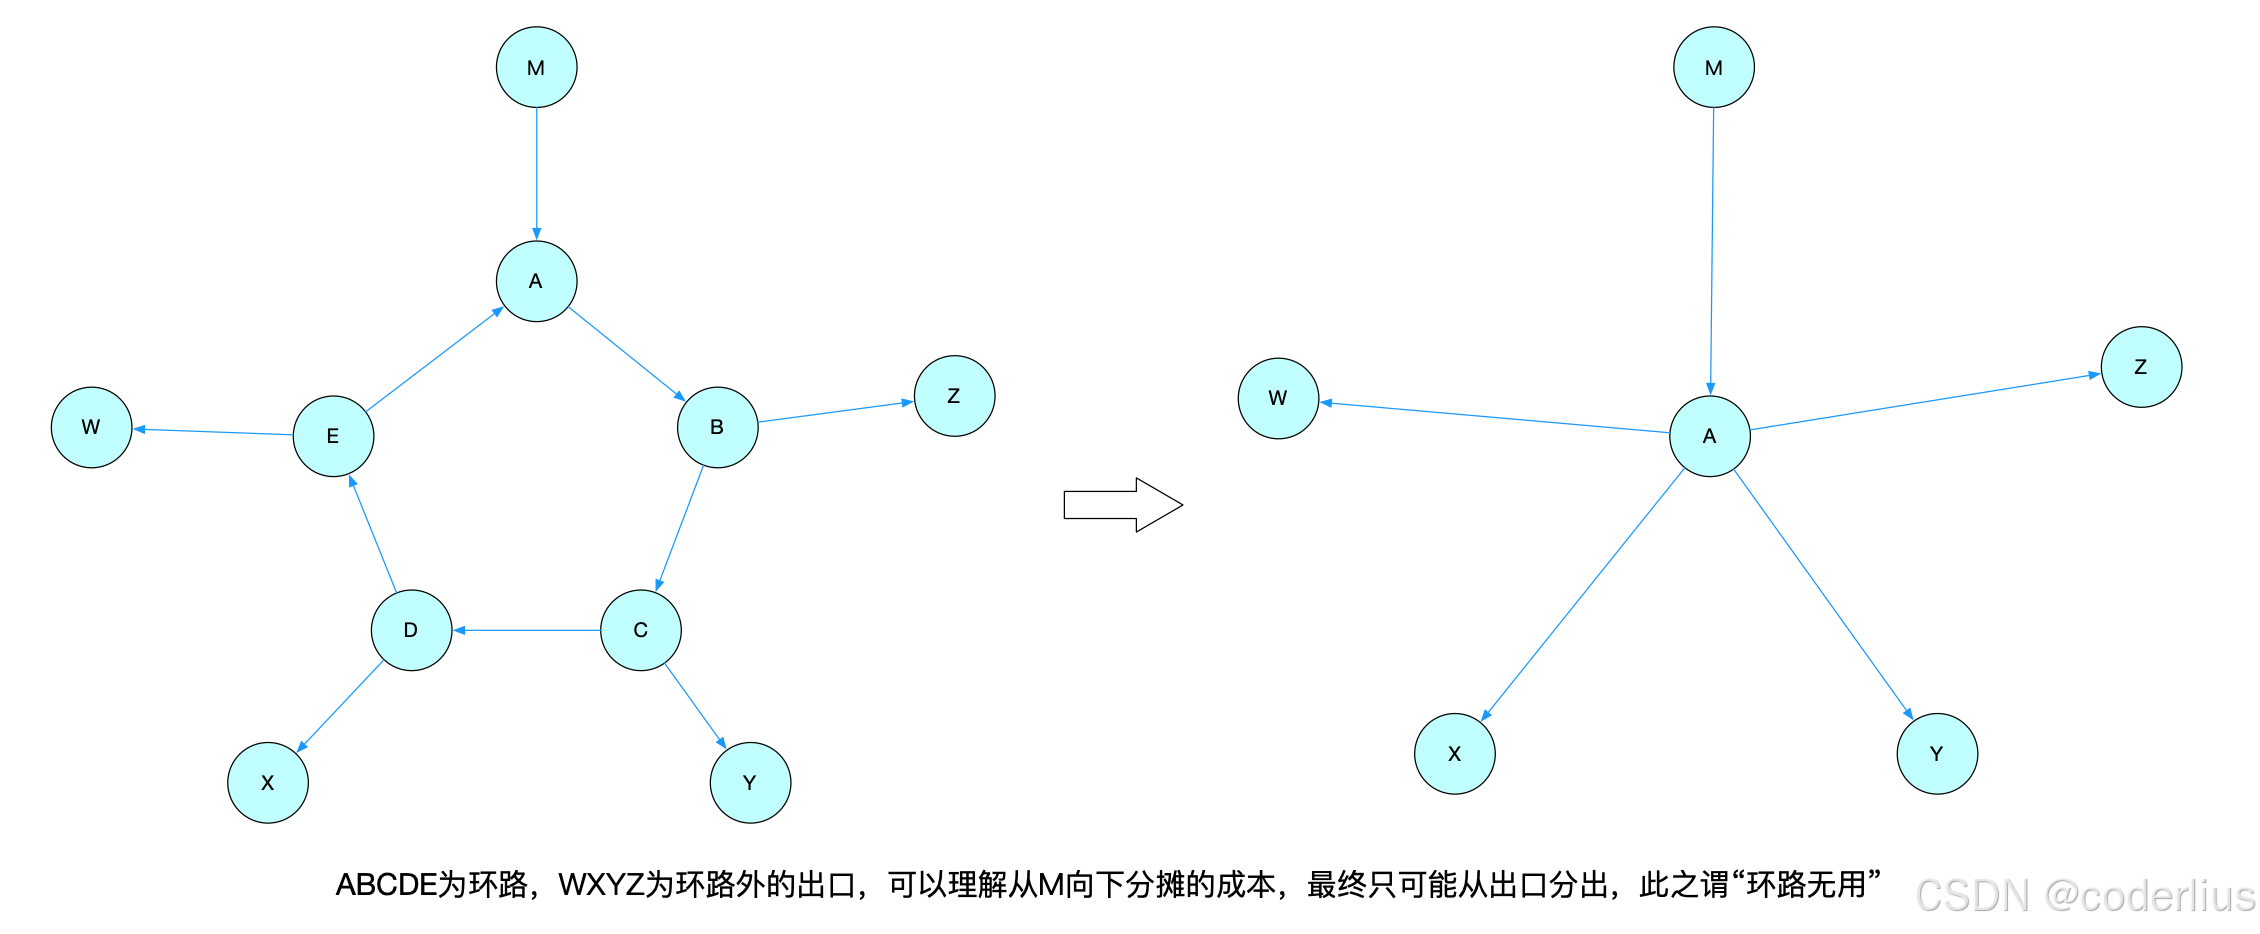
去环法
去环法算法
因此,“去环法”的算法方案:

  1. 依次从全局分摊链路图的每一个点出发,计算每个点有效的分摊路径和分摊比率。
  2. 计算分摊路径和分摊比率时,父节点递归收集子节点的直连节点(包括分摊路径和分摊比率),如果遇到环路,则去掉环路的比率,其他有效比率等比例扩张到1。
  3. 如果自身节点已经是末端节点或者自身节点曾经出现在路径上,退出递归。

两个方案的对比

通过演算,无论是破环法还是去环法,计算结果都是相等的。

“破环法”本身其实是深度优先遍历,每条链路都尽力向前计算,所有路径都会被保留,并且破环是全局有效的,一个环在图中只要破一次即可,无论全局分摊链路图有多少环,其耗时都是线性增长的。缺点是实现上有些复杂,如果想混入其他业务逻辑,很难维护。

“去环法”本身其实是广度优先遍历,每个节点都假定下游节点已经完成去环处理,自身在进行去环。因为环路无用,因此去环法最终结果不会暴露有关环路的路径,并且去环是局部生效的,每个节点都要完整的跑完全局分摊链路图,并进行去环。实现上去环法有明显简单的优势,缺点是当环路增多时,其耗时增长非常快。

在实践中,笔者最先采用的是“破环法”,涉及800+个应用,每次计算耗时1小时左右。但成本分摊不是计费支付,对结果有一定的误差容忍。在可以容忍一定的误差的前提下,提前抛弃链路基本上可以避免“去环法”耗时增长的问题。最终笔者采用的是“去环法”。

工程实践中的问题

Loop or Mesh?

工程实践中,环路才是普遍情况。应用往往不是“我为你,你为他,他又为我”的单向环路,而是“我为大家,大家为我”的Mesh链路。这种情况在中台应用特别明显,一个中台应用往往使用其他中台应用,其他中台应用也会应用到这个中台应用的功能。一旦某个前台应用使用了中台的功能,那么这个前台应用的分摊链路数量会立刻急剧增长。
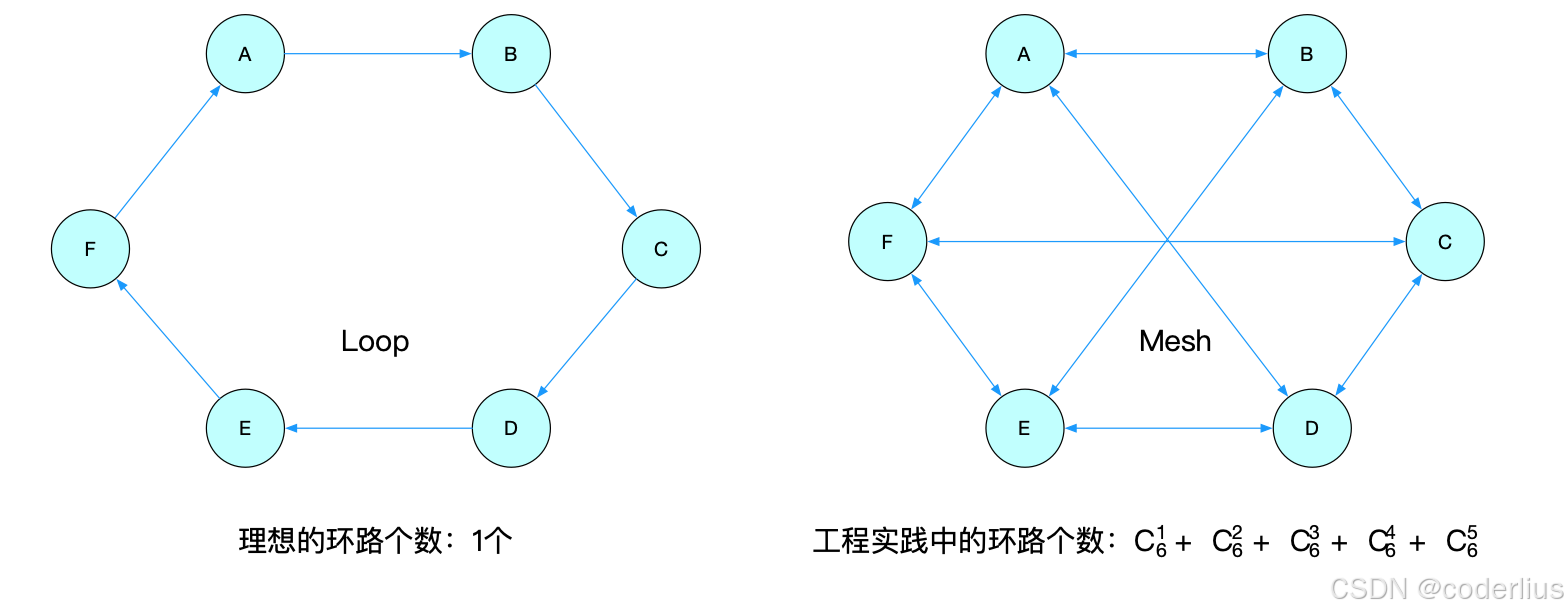
Loop or Mesh

误差容忍

而在大中台大行其道的环境下,环路数量非常多,严重影响计算效率和结果规模,并且经过多次分叉后,相当多的路径其实占比非常非常小。考虑到成本分摊并不是计费支付,它的主要功能是为企业的业务成本提供参考数值,并且本身按应用用量的方式计算成本也不见得就完全精确。因此,在工程实践中,我们容许一定的误差。也就是当一条分摊路径的分摊比率小于误差容许比率(实践中我们取的是1‰),那么这条路径就可以认为是个可忽略的路径。并且通过调节误差容许比率,也可以调整最终误差成本在总成本的占比,从而得到一个较为满意成本分摊路径。在误差容忍下,“破环法”必须要先计算出全局链路图,才能进行误差容忍优化,而此时“去环法”的优势则特别明显,可以十几秒内跑完所有结果。
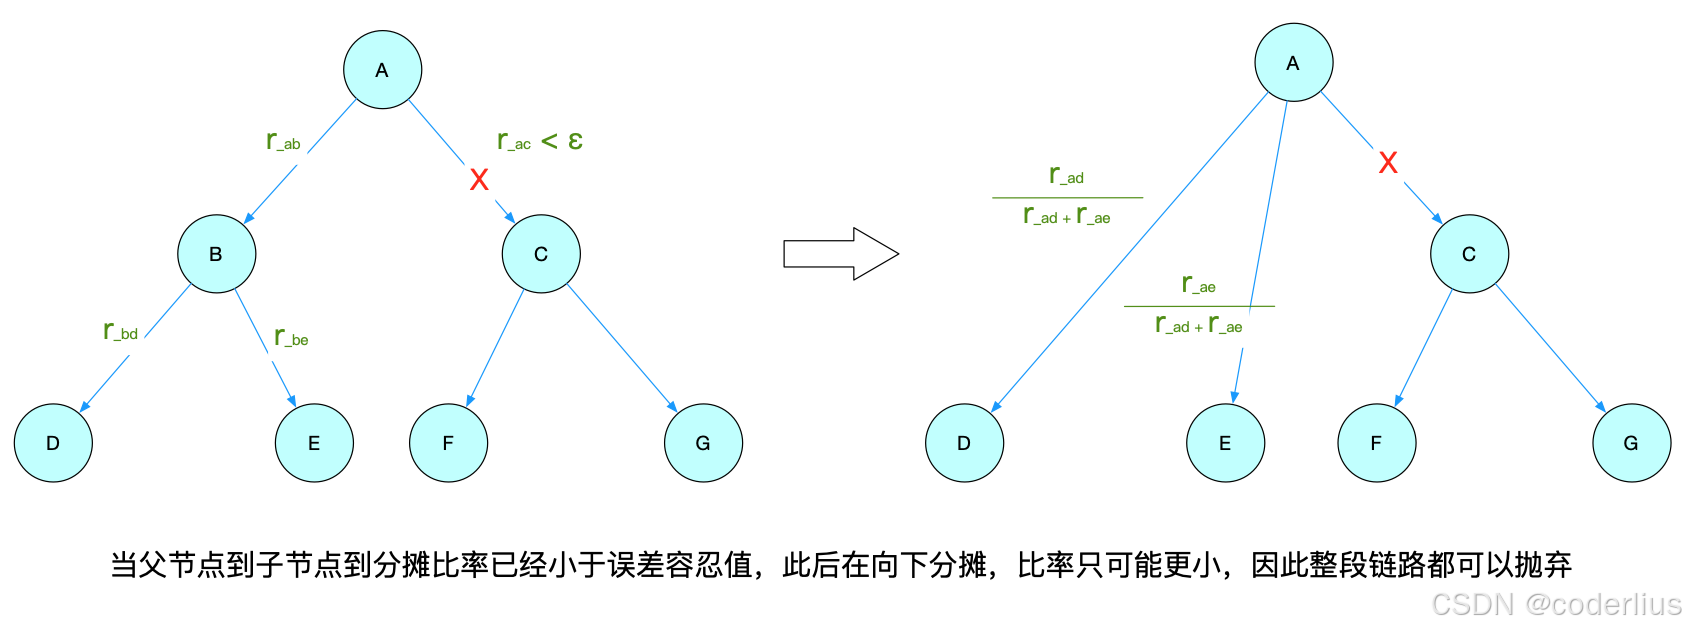
误差容忍

总结

成本分摊更多涉及的是业务规则的问题,包括如何计量成本,如何计算用量,每家企业都有不同的要求,没有统一的规范。因此本文没有介绍成本分摊的整体方案,而是选取了实践过程中一个较为有趣的问题,给大家提供一定思路。
成本分摊在信息技术领域的应用是FinOps中比较热门的问题,笔者所在企业已经实现每月XXXX万规模的成本分摊。在笔者和厂商和同业交流中,多数企业都处在尝试阶段,涉及全面的、大规模的成本分摊案例较少,因此笔者将自身从业经历与大家分享,希望对大家将来的技术问题解决有一定帮助。

提示工程资源优化的成本分摊:架构师如何让各团队承担合理的资源成本 在AI驱动的企业数字化转型浪潮中,提示工程已成为连接人类意图与AI能力的关键桥梁。然而,随着大语言模型(LLM)应用的爆炸式增长,提示工程相关的计算资源消耗正以惊人速度攀升,成为企业IT预算的重大负担。本文将从架构师视角,系统探讨提示工程资源优化的技术路径与跨团队成本分摊的实践策略。我们将深入剖析提示工程的资源消耗机制,介绍科学的成本计量方法,构建公平合理的分摊模型,并通过真实案例展示如何在复杂的企业环境中落地实施。 阅读详情

相关推荐

SAP成本分摊分配方法

详细介绍SAP中成本分摊和分配方法和举例。简单分配、基于指标分配、简单分摊,基于指标的分摊、基于作业的分摊

数字化转型案例之IT项目成本模型构建

对于一个企业或者集团,为了支撑业务运营和内部管控,建设必要的信息化系统、网络、甚至是IT团队,企业CIO每年对企业内部做IT规划预算时似乎都比较清晰,但实际IT费用花在哪些地方、哪些项目、哪些设备、哪些服务上,哪些部门业务使用了什么IT资源,都是一笔糊涂账。对于企业而言,在实施数字化转型时,建立符合企业实际和特点的模型,一方面可以对企业内部的IT资产、成本进行有效管理,另一方面是对采集到的业务数据进行管理、挖掘和分析,更好地利用数据,让数据资产为企业创造价值。

cdfunlove的博客 1186

ARS408毫米波雷达数据解析避坑指南:从硬件连接到Python处理

本文提供了ARS408毫米波雷达从硬件连接到Python数据处理的完整实战指南。针对串口通信不稳定、数据解析错误等常见问题,详细解析了硬件连接方案选择、串口数据高效读取策略、二进制协议解析的位操作技巧,并给出了坐标转换、目标跟踪及实时可视化的代码实现,帮助开发者快速搭建稳定的雷达数据处理流水线。

weixin_29091105的博客 149

高比例可再生能源电力系统的调峰成本量化与分摊模型(Matlab代码实现)

文中从净负荷波动的角度出发,建立了调峰成本的量化与分摊模型,构造了无调峰需求的替代场景,将负荷和可再生能源出力曲线分别转换为无波动的均值线。其次,建立了含深度调峰和抽水蓄能的调度优化模型,用于计算不同场景下的调峰成本,并将有无调峰需求两种场景下的系统调峰成本之差作为单一主体导致的边际调峰成本,然后,采用Shapley值计算不同主体导致的调峰成本。最后,根据成本的引发程度分摊调峰成本。算例表明,提出的调峰成本量化模型能够反映不同主体导致的调峰成本或贡献的调峰价值,成本分摊机制能够传递调峰成本信息。

Yan_she_He的博客 1232

1.深入浅出:理解三极管截止、放大和饱和状态!——参考《模拟电子技术基础》清华大学华成英主讲

幼儿园水平理解三极管截止、放大和饱和状态!书上看不懂,听课听不懂的过来! 绕不开的三极管结构 以NPN为例,晶体三极管的结构,这是很多人不想看的,但是确实是非常重要的!不看结构是理解不了工作原理的! (这样记忆:N是negative,负,代表多子为电子;P是positive,正,代表多子为空穴) 注意观察三极管的结构,有助于理解工作时的状态。 两张图结合起来看,略作解释: 1.图中空心为空穴带正...

Hardware_harder的博客 4万+

多机器人编队人工势场法协同避障算法原理及实现

ROS及SLAM进阶教程(十一)多机器人编队人工势场法协同避障算法原理及实现避障算法原理避障算法仿真 多机器人协同编队需要将理论和实践紧密地结合起来,其应用包括编队队形生成、保持、变换和路径规划与避障等等都是基于图论的理论基础完成的。 详细请参考ROS及SLAM进阶教程(八)多机器人协同编队算法原理及实现 自主避障功能是机器人编队在各种环境中保持自身安全的重要功能,在编队的基础上加入避障的功能,机器人可扫描到一定范围内的障碍物(包括其他机器人),在即将与之发生冲突时提前规避冲突,以保证自身的安全性,同时

Redglass的博客 1万+

大数据领域分布式计算的成本控制策略

随着大数据技术的普及,分布式计算已成为处理海量数据的标准范式。然而,随着数据规模的指数级增长,计算资源的成本问题日益凸显。本文旨在提供一套系统性的方法论,帮助企业和技术人员在保证计算性能的前提下,有效控制分布式计算环境中的各项成本。基础设施成本(硬件、云服务)计算资源利用率优化数据存储和传输成本人力维护成本机会成本与性能权衡本文首先介绍分布式计算成本的基本构成,然后深入分析各类成本控制策略的技术实现,最后通过实际案例展示这些策略的综合应用效果。

专注搜索引擎技术 1194

[Unity]-[UI]-[Image] 关于UI精灵图资源导入设置的详细解释

如果纹理存储了有特定含义的信息,并且您需要着色器中的确切值(例如,平滑度或金属度),请禁用此属性。此选项允许将纹理编码为特定格式(RGBM 或 dLDR,具体取决于平台)并通过后期处理步骤对纹理数据进行处理(推拉式扩张通道)。使用在3D模型的专业法线贴图。通用的纹理类型,一般在Material上的材质图片参数使用,比如漫反射、法线贴图这些。​​Compression​​:ASTC 6x6(移动端)或DXT5(PC)​​Compression​​:BC5(PC)或ASTC 6x6(移动端)

sky_smile_Allen的博客 2171

整数规划图去环问题

文章目录最优化问题寻路样例线性规划法 最优化问题 最优化问题可以通过整数规划来求解。 寻路 问题定义 给定一个带权重的有向图G=(V,E),V为顶点集,E为有向边集,每一条有向边均有一个权重。对于给定的顶点s、t,以及V的子集V’,寻找从s到t的不成环有向路径P,使得P经过V’中所有的顶点(对经过V’中节点的顺序不做要求)。若不存在这样的有向路径P,则输出无解,程序运行时间越短,则视为结果越优;若...

yzx的专栏 970

SAP成本计划BAPI接口BAPI_COSTACTPLN_POSTPRIMCOST深度解析与实战指南

在SAP ERP系统中,成本计划是财务与控制模块的核心功能,它涉及对企业未来成本支出的预测与规划。其原理是通过结构化数据模型,将成本要素分配到具体的成本对象上,以实现预算编制和成本控制。这一技术的核心价值在于实现成本数据的标准化、自动化处理,从而提升财务流程效率与数据准确性。在应用场景上,成本计划广泛应用于年度预算编制、项目成本预测、系统间数据集成以及历史数据迁移等关键业务环节。本文聚焦于实现上述流程自动化的关键技术——SAP标准接口BAPI_COSTACTPLN_POSTPRIMCOST,并深入探讨其在高

weixin_29657209的博客 349

AURIX™ TC49x芯片手册中文分享(二)

主要内容为第一章、功能模块的特征

xibaofenqi的博客 1562

最小生成树Kruscal算法、并查集去环(详细图解,C++)

《最小生成树Kruscal算法、并查集代码》 前言:这是第一次不用到例题来写一个算法的博客hhh,我在看了网上好多好多好多资料后,总结到博客里。 一、Kruscal算法思想: ①我们做最小生成树题的时候,要用到一个边的结构体数组: typedef struct stu ///边结构体 { int u; //边起始节点 int v; //边结尾节点 int len; //边权值 }edge; edge a[10005]; //边的结构体数组 ②

Kyrie_irving_kun的博客 1082

基于STM32、HAL库的W25Q01JVZEIQ TR FLASH存储器驱动应用程序设计

1Gb (128MB),分为512个可擦除块(block),每个块256KB。:块擦除约30-50ms,芯片擦除约30s。:标准SPI (支持1/2/4线模式)// 初始化CS引脚为高电平。// 擦除扇区(4KB)// 初始化Flash。/* 状态寄存器位 *//* 指令定义 *//* 超时定义 *//* 函数声明 */

corlin6688的博客 266

SAP FICO成本中心分配分摊

统计指标、成本中心分配分摊。

博客简介 4318

HFSS实战项目——GPS北斗双模微带天线

本文设计了一款方形圆极化微带天线应用于北斗B1和GPSL1频段,满足高增益、低VSWR、适当方向图等要求。设计中心频率为1568MHz,介质板采用厚度h=1.6mm的Arlon AD450(tm)板,相对介电常数为4.5,采用探针馈电。

2401_87464239的博客 1766

老版QQ原生表情gif动态

这是老版的QQ表情,不过全是动态的的,Windows照片查看器是不会动的,可以右击用浏览器打开查看,再说一遍是老版的,只是分享给宁愿用老版也要动态的人。

SAP 成本中心分配和分摊

统计指标是可测量的数量,它可以分配到成本中心、作业类型、内部订单以及利润中心,在间接费用成本分配中作为一个分配基数使用。这里的”迭代“指的是通过迭代把原成本中心的费用全部分配完毕,而”累计“只是按照数量比例进行一次分配。类型1 = 固定的(每次输入新值代替),比如KB31N每新录入一次会替代之前一次的录入;将费用按照一定的规则,从一个成本中心分配到其他几个成本中心的操作。中(类别:42),从一个成本中心分摊到其他几个成本中心的操作。将多笔费用按照一定的规则,汇集到一个。增加段:每个段可以分配不同的费用。

matinal 當冬夜漸暖 。公众号:matinal 4618

LinePhone3.2.7(android端最新版本) sip客户端

SIP客户端For android:LinePhone3.2.7(最新版本),官网地址:http://www.linphone.org/

SAP-CO成本中心费用分摊之执行分摊-<KSU5>

本章主要内容包括3部分:分别是成本中心费用的分摊、分配以及分摊和分配的区别。这里主要讲解分摊,分摊循环的执行. 分摊和分配的作用前面讲解KK01统计指标时有讲到,是为了将制造费用结转到生产成本

SAP.David.Gao的博客 5514

RU DOS版、EFI版32bit/64bit BIOS常用工具

DOS版、EFI版的RU工具,可用来查看IO、MEM、PCI、SMBIOS等资源。亲测在EFI SHELL下可用。

VC中sqlite的使用

在VC中对sqlite的使用,实现数据库大批数据的快速插入,读取数据库中的数据在ListCtrl中显示

SAP 成本中心分配分摊

折旧费用从公共成本中心分配到其他受益成本中心从2150302某个部门 ,发送到整个部门--发送到215。

wangyibo9785的博客 3558

【FI】SAP中的分配和分摊

分配/分摊是CO模块结转成本的一种方式,一般用于成本中心之间的费用分配,比如将辅助车间的费用分配到生产车间。

少年休闲海 3033

【转载】成本中心费用分配与分摊的区别

之前有人问起SAP中分配与分摊的区别,我突然想到这篇不久前看到的短博文,转载分享,仅供学习。 在企业内部,总有一些费用在发生时很难区分成本中心,例如一些公共的费用。这种情况下,我们的处理方法是先将费用归集到公共的成本中心,然后按照一定的规则分摊到其他成本中心,这就是SAP中费用的分配与分摊。 例如,企业内部有几个生产车间,收到水电费发票后,将费用先归集到公共的成本中心,然后根据各车间的耗电量或产量进行分摊。在CO模块内部,我们可以定义费用的分摊规则,按产量或固定比例进行分摊。将公共成本中心的费用分摊到其他成

少年休闲海 3810

优化|计算合作博弈的成本分摊

如果满足下列条件,合作博弈。

weixin_53463894的博客 1355

AI应用成本归因的工程化落地:从Token计数到部门级成本分摊的完整记账体系

AI应用成本归因的核心不再是技术实现(Token计数和聚合计算很简单),而是组织和流程上的落地能力。API Proxy提供统一的费用采集入口,定价引擎将Token映射为美元/人民币,多维聚合按团队/功能/用户划分成本归属。API Proxy是唯一正确入口:所有AI调用必须经过统一的Proxy,用DevOps的方式(而非文档说服)确保每个业务都接入元数据强制绑定:Team ID和Feature ID是必填的HTTP头,缺失时返回400而非静默处理——这能倒逼业务方合作。

jiang_style的博客 4716

SAP-CO成本中心费用分摊之创建分摊循环<KSU1>

主要讲解分摊,分摊循环的创建.

SAP.David.Gao的博客 3097

【备忘录】成本中心的分配与分摊

成本中心的分配与分摊 一、成本中心记账的方式 手动记账:F-02,费用报销,工资发放等; 对成本中心发料:MB1A,移动类型201,材料耗用; 计提折旧:AFAB,固定资产每月计提折旧; 二、成本中心报表查询 1、S_ALR_87013611 - 成本中心计划/实际报表 2、KSB1 - 成本中心行项目查询 三、统计指标 统计指标是可测量的数量,它可以分配到成本中心、作业类型、内部订单以及利润中心,在间接费用成本分配中作为一个分配基数使用。 有两种类型: 类...

少年休闲海 3511

SAP 收入成本不配比是否启用发出商品科目以及差异分摊处理方案

发出商品简介:发出商品是一个存货类的会计科目,一般来说交货单发货过账的时候就会确认成本,但因为存在很多已经发货过账,但是没有开票的情况,所以会导致报表中成本偏高,利润偏低的问题;此时可以通过这个发出商品的科目,在发货的时候先计入发出商品(主营业务成本),等开票的时候再对计入的发出商品进行对冲,并确认成本和收入。业务背景:发出商品可以理解为跨月开票,即出库和开票不在一个月份,为保证成本和收入的配比,在出库的时候不计算成本,当开票的时候对成本和收入一起进行结算。出库时:贷:库存商品借:发出商品。

我好像病了的博客 6049
上一篇: 企业网网络架构“拓扑还原”技术探索
下一篇: 高质量代码的设计之路
coderlius
博客等级 码龄9年 141粉丝 10原创
评论
成就一亿技术人!
拼手气红包6.0元
还能输入1000个字符
 
 条评论被折叠 查看
添加红包

请填写红包祝福语或标题

个

红包个数最小为10个

元

红包金额最低5元

当前余额3.43元 前往充值 >
需支付:10.00元
成就一亿技术人!
领取后你会自动成为博主和红包主的粉丝 规则
hope_wisdom
发出的红包
实付元
使用余额支付
点击重新获取
扫码支付
钱包余额 0

抵扣说明:

1.余额是钱包充值的虚拟货币,按照1:1的比例进行支付金额的抵扣。
2.余额无法直接购买下载,可以购买VIP、付费专栏及课程。

余额充值