


摘要:
如果仅用传统财务模型来评估 Manus,那么 Meta 这笔收购几乎无法成立。Manus 当前的收入规模、成立时间、历史长度,都不足以支撑如此高的估值。但 Meta 仍然在极短时间内完成谈判、迅速拍板,这恰恰说明:Manus 的价值,从一开始就不在现金流上。
Manus 之所以值 500 亿,是因为它在技术、市场结构、战略期权与组织层面,为 Meta 提供了一个几乎无法复制的组合型协同价值。
这是一笔典型的“面向未来平台主导权”的投资,而非一笔短期财务回报型并购。
我试图用以下内容,完整还原 Manus此次融资,背后的全部逻辑链条。
1.Manus 的技术护城河 —— 从 VRIO 模型看“为什么它不可替代”
在讨论估值之前,必须先回答一个问题:
Manus 到底掌握了什么,值得 Meta 用如此高的溢价收购?
答案不在某一个模型参数上,而在于它构建了一套真正可运行的通用自主智能体系统。
价值(Value):通用智能体,第一次把 AI 从“回答”推向“行动”
Manus 的核心技术资产,是其通用智能体模型 Jensen,以及围绕该模型构建的自主 Agent 架构。在 GAIA Benchmark(通用 AI 助手评测)中,Manus 曾取得过顶尖成绩,超过了同时期的OpenAI Deep Research,成为该基准测试的领先者之一。
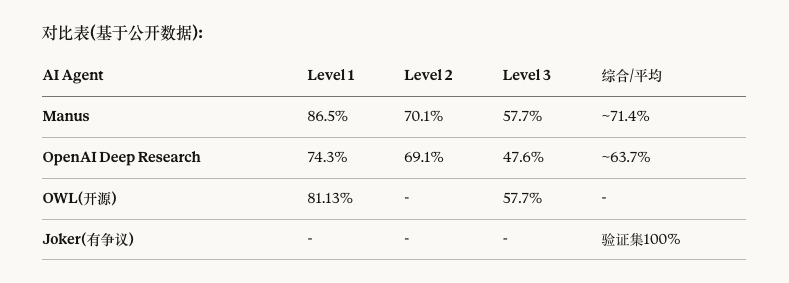
具体来看:
- 在基础任务(Level 1)中,Manus 的任务完成率达到 86.5%,显著高于 OpenAI 的 74.3%
- 在高复杂度任务(Level 3)中,Manus 的完成率为 57.7%,而 OpenAI 同类模型仅为 47.6%
但这些数字真正重要的,并不是“领先了多少个百分点”,而是它能完成什么样的任务。Manus 所展示的能力,已经明显超出了传统 Chatbot 的范畴。
它可以在几乎无需人工干预的情况下,自主完成跨领域复杂任务,包括但不限于:
- 产权与法律调研
- 股票与公司基本面分析
- 多步骤网页调研与信息整合
- 网站与工具的端到端开发
- 跨应用、跨系统的自动化操作
这些任务的共同点在于:它们并不是“回答一个问题”,而是完成一件事。
这意味着 Manus 已经不再只是“认知辅助工具”,而是开始真正替代人类的部分认知劳动。这种能力,直接对应真实世界中的时间成本节约与生产力释放,因此具备极其清晰的价值主张。
这种价值并非停留在实验室指标中,而是已经被市场验证。
Manus 在上线后短时间内,便吸引了 超过 200 万用户申请内测资格,并在企业订阅市场中实现了 年化收入超过 1 亿美元 的成绩。这说明其技术优势


 418


 扫一扫


 被折叠的 条评论
为什么被折叠?
 到【灌水乐园】发言


