


对标寒武纪
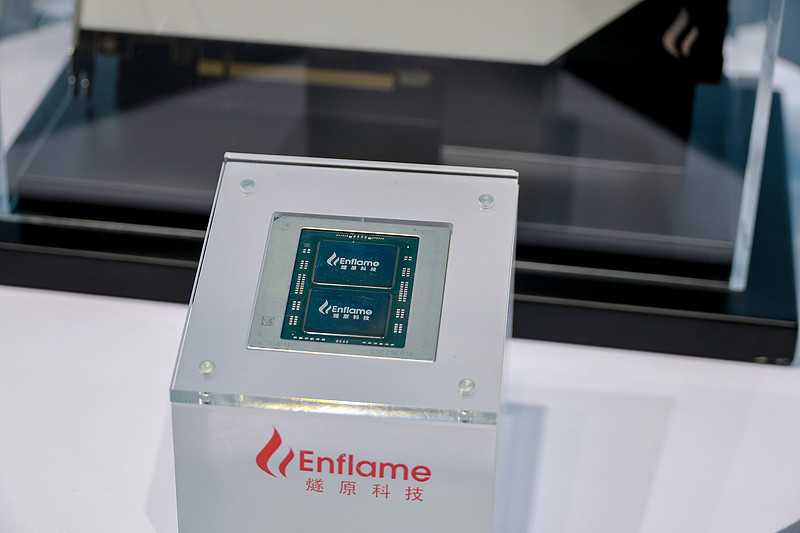
近日,被称为 "中国 AMD" 的燧原科技科创板 IPO 申请已通过审议。它是国产 GPU "四小龙" 之一、AMD 旧将创业项目,也是腾讯重仓的 AI 芯片公司。创始人赵立东、张亚林出身 AMD,核心团队有大量 AMD 背景人才。商业化路径上,燧原和寒武纪相似,未选典型 GPGPU 路线,受益于国产 AI 算力替代和地方智算中心建设,且进入互联网大厂供应链。相比 "中国 AMD",它更像是 "腾讯系芯片公司"。
燧原科技故事始于两位 AMD 工程师。赵立东毕业于清华大学和美国犹他州立大学,在 AMD 工作 7 年,参与多项研发;张亚林毕业于复旦大学电子工程系,长期任职于 AMD 全球研发体系。2018 年,两人在上海临港创办燧原科技,公司至少二十多位主管有 AMD 背景。
若摩尔线程因创始人出身英伟达被称为 "中国英伟达",那燧原科技更像 "中国 AMD"。此次上市恰逢国产 AI 芯片板块高光时刻。3 月底以来,AI 芯片概念升温。截至 6 月 18 日,寒武纪股价从 659.2 元涨至 1507.46 元,涨超 130%;同期摩尔线程涨约 20%,沐曦股份涨约 28%。
燧原科技和寒武纪相似,技术路线上,英伟达等公司多走 GPGPU 路线,而燧原选择非 GPGPU 路线,保留 GPU 多核并行计算能力,裁剪图形渲染部分,将更多芯片资源用于通用计算等。
双方都受益于地方智算项目。寒武纪凭珠海横琴区、陕西西咸新区智算集群大单做大营收;燧原 2023 年 9 月与甘肃省庆阳市人民政府等签订合作协议。2023 年 11 月,超三千张二代算力卡集群在湖北宜昌上线;2024 年,庆阳万卡集群落地;2025 年 1 月,基于燧原 S60 算力集群的太湖亿芯(无锡)智算中心投入运营。
更关键的是,两家公司都进入互联网大厂供应链。华尔街投研机构 Bernstein 预测,到 2028 年,字节跳动、阿里巴巴和腾讯的 AI 资本支出将占国内 AI 资本支出近 50%。谁进入大厂供应链,谁就更有机会完成商业化验证。目前,寒武纪和燧原科技是少数深度绑定头部互联网客户、体现规模化商业化的国产 AI 芯片公司。寒武纪最大客户为字节跳动,预采购订单量达 20 万片;燧原背后则是腾讯。
腾讯提供的缓冲区
据财新报道,腾讯先后参与燧原五轮融资,累计投入 51.4 亿元。包含关联方在内,腾讯系合计持股 20.26%,是燧原最重要外部股东。
腾讯既是投资人,也是顾客。2023 年至 2025 年,燧原来自腾讯的销售收入占比分别为 33.4%、37.8%和 83.8%。燧原对腾讯业务场景的支持,大概率从二代产品开始,普通用户可能已间接体验过,如微信语音转文字,其二代产品还支持腾讯多个传统 AI 业务场景。
双方关系对彼此都重要。据 Bernstein 报告预测,腾讯 2026 年至 2028 年 AI 相关资本开支预计分别达 110 亿美元、130 亿美元和 140 亿美元。算力需求越大,底层供应链安全越重要,腾讯深度绑定燧原,既是国产替代姿态,也是保障数据安全、供应链安全和长期成本控制的举措。
背靠腾讯后,燧原获得 "亏损缓冲带"。2025 年,燧原营收从 7.2 亿元增至 9.9 亿元,应收账款余额从 5.18 亿元降至 2.9 亿元。招股书称是因回款周期短的互联网行业客户收入贡献扩大。此外,腾讯占燧原应收账款比例仅 14.87%,排名第三。2025 年,燧原预收货款达 3.46 亿元,相比 2024 年接近翻 3 倍,合同负债主要是对腾讯系主体的预收货款。
也就是说,腾讯下单助力业绩同时,通过优厚回款和预付款,减轻了燧原经营现金流压力。2025 年,燧原归母净利润亏损从 15.1 亿元收窄至 11.6 亿元;公司经营现金流净流出从 17.98 亿元大幅收窄至 9.65 亿元,真实失血速度低于账面亏损。
对比 A 股其他 "小龙",2025 年,摩尔线程归母净利润为 -10.01 亿元,经营现金流净额为 -29.56 亿元,经营现金失血接近亏损金额 3 倍;沐曦股份归母净利润为 -7.9 亿元,经营现金流净额为 -12.6 亿元,经营现金失血接近亏损金额 1.6 倍,它们经营现金流流出比账面亏损更严重。
对前期烧钱的 AI 芯片公司而言,技术能否跑出来重要,但能否熬到技术成熟同样重要。腾讯给燧原提供了稀缺生存条件:有大客户、真实场景、持续订单,还有更好的回款和预付款支持,某种程度上为燧原争取了时间。
市占率仅 1.7% 左右
资本市场不仅考察企业生存状况,还考察成长速度,这也是燧原上市后面临的核心问题。
从产品演进看,燧原有进展。截至目前,已推出四代架构、五款 AI 芯片,从 2019 年的邃思 1.0 到 2025 年的邃思 400 和 AI 加速模组 L600,产品路线持续推进。截至 2024 年底,S60 累计出货及订单量超 10 万卡,并进入腾讯、美图、源石云等客户体系。
但问题是,产品节奏有了,市场地位未真正建立。IDC 数据显示,2025 年中国 AI 加速卡市场总出货量约 400 万块,英伟达出货 220 万块,占 55% 市场份额;华为以 81.2 万块居国产厂商第一;阿里平头哥和寒武纪分别出货 26.5 万块和 11.6 万块。而燧原出货 6.6 万块,对应市场份额约 1.7%,与主流玩家有明显差距。
盈利能力也有压力。2025 年,燧原整体毛利率为 31.78%,低于寒武纪的 55.23% 和摩尔线程的 69.8%。在核心 AI 加速卡及模组业务上,燧原毛利率为 32.71%,而寒武纪云端产品线达 55.22%,摩尔线程 AI 智算板卡更高达 90.72%。
市场份额不足、盈利能力弱,直接体现在业绩上。2026 年一季度,燧原营收 2.87 亿元,但归母净亏损 4.44 亿元。同期,摩尔线程已盈利,沐曦股份亏损也收窄。
当国产 AI 芯片企业冲刺资本市场,投资者关注的不只是股东背景,更看重谁接近盈利、产品竞争力强、能跑通商业模式。腾讯对燧原帮助大,但资本市场最终要看它能否穿过缓冲区,走向盈利和规模化。对燧原而言,上市或许只是开始,真正考验是在腾讯之外建立自身竞争力,成为独立站稳脚跟的国产 AI 芯片企业。
 1266


 扫一扫


 被折叠的 条评论
为什么被折叠?
 到【灌水乐园】发言


