


导语:交缠的瞬间
本文上篇讨论了Coding能力对AI四小龙市值及发展道路的影响,以及核心决策者风格对结果的影响。下篇进一步探讨它们的相互关系、纠缠和未来破局点。若只看四种风格的代价,会以为四家公司各走各的路、互不相干,实际并非如此。
2025 - 2026:四小龙的内部反应与市值差异
2025到2026年,四家公司在一个个具体瞬间彼此牵动、互相进入对方故事,这种交缠是行业内部才能感知的暗流。例如,2025年1月20日之后的172天,DeepSeek - R1发布那周,杨植麟从公开舆论场消失,而智谱、MiniMax、阶跃星辰的内部反应剧烈。
智谱内部判断“DeepSeek让Coding成为唯一重要的事”,随后把GLM系列下一代研发资源集中投到Coding方向,2025年7月部分“多模态”和“长文本”小组并入Coding团队。MiniMax反应慢,闫俊杰直到2025年Q3才接受“MiniMax需要一个面向Coding的基础模型”,M2系列是其被迫接受现实6个月后的产物。阶跃反应最纠结,姜大昕主张“在多模态架构内做Coding”,阶跃2025年未发布真正意义上的Coding专项模型。
这四种不同强度的反应,在2026年5月变成了真实的市值差异。
智谱敲钟:改写月之暗面IPO时间表
智谱敲钟当天,月之暗面在做几乎相反的事。杨植麟2025年12月31日公开月之暗面现金储备超100亿元,释放“短期不急于上市”信号。但智谱1月8日敲钟获1159倍认购,MiniMax次日获1837倍,重新定价独立大模型赛道,杨植麟的判断失效,月之暗面在敲钟后不到4个月与中金、高盛接触准备赴港IPO。
阶跃星辰:战略转向的尴尬与精妙
1月8日智谱敲钟当天,阶跃和印奇的“AI + 终端”战略转向已在内部确定但未发布。1月26日阶跃正式宣布印奇加入,这18天是阶跃艰难时刻,需在赛道资本巅峰时公开战略转向。不过,50亿元B + 轮融资和印奇加入的新闻配合精妙,体现了印奇的节奏感。
产品发布竞争:阶跃错过占位机会
2026年2月12日,智谱GLM - 5和MiniMax M2.5发布,阶跃未发布产品,其Step Audio R1.1 1月获Artificial Analysis全球第一,但关注度被分走,错过集体心智占位机会。
杨植麟演讲:引发内部余震
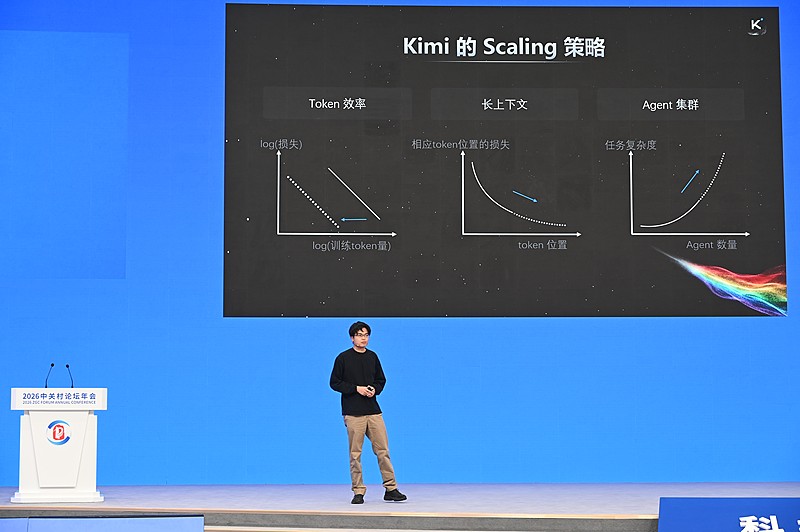
杨植麟演讲被马斯克评价“令人印象深刻”,在中国独立大模型赛道内部引发的余震更深。智谱团队演讲后做内部分享会,分析“Token效率 + 长上下文 + 智能体集群”三维框架,唐杰表示杨植麟提到的Muon优化器和Kimi Linear架构“值得认真研究”。MiniMax闫俊杰称要追赶杨植麟的公关传播能力。阶跃姜大昕未公开评价,3月内容避开与Kimi直接对比。
Cursor套壳事件:引发各方反应
2026年3月22日,Cursor套壳事件爆发,三天后Cursor被指套壳Kimi K2.5,Cursor致歉并标注基座来源,月之暗面称双方为合规商业授权合作。此事引发智谱和MiniMax紧张。
智谱48小时内紧急讨论开发者选Kimi K2.5而非GLM - 5或M2.5的原因,核心是Kimi K2.5开源协议宽松、API成本低、长上下文支持好。结果是智谱GLM - 5.1发布时对标Claude Opus 4.6,以Claude Code为评估框架。MiniMax闫俊杰强调让M2.5成为“被套壳”对象,加强开发者社区开放力度。阶跃是旁观者,意味着其模型未进入全球开发者关注范围。
2026年中国独立大模型赛道现状
2026年中国独立大模型赛道是一张持续编织、交错、重新定位的网,外部事件引发共振,调整四家公司相对位置。
鲜花着锦背后:市值差距与潜在挑战
四家公司市值差距是押注Coding主战场时间先后和决策风格代价相加的结果。智谱市值最高但学院派运营有天花板;月之暗面估值追上来但天才少年梯队脆弱;MiniMax市值为智谱一半,转身晚但反向押注仍较成功;阶跃星辰目标估值最低,Coding主战场上失位,但印奇“AI + 终端”是精准妥协。
2026年下半年可能面临挑战:一是Claude占据全球Coding请求超60%,中国开源模型全球Coding付费市场份额小;二是阿里Qwen3 - Coder有优势,独立大模型公司需回答客户选择问题;三是顶尖差距存在,小差距在Coding主战场可能造成大市值差距;四是港股二级市场疯狂,公司市值能否撑住影响下一轮融资。
2026年5月中国独立大模型赛道,港股IPO只是入场券,全球Coding付费市场才是主战场,Claude和阿里Qwen参与竞争,四小龙需在Coding时代从“开源SOTA”做到“全球付费第一”,这考验着四代人的判断、押注、坚持和妥协。
 838


 扫一扫


 被折叠的 条评论
为什么被折叠?
 到【灌水乐园】发言


