


机器人板块“成绩单”揭开面纱
昨日(4月19日),“人形机器人半马”在北京亦庄落下帷幕。与此同时,随着年报季逐渐进入尾声,备受关注的机器人板块的“成绩单”也陆续揭开。财联社记者基于Wind机器人指数(884126.WI)的120只成分股统计,目前约100家上市公司披露了2025年报、业绩快报或业绩预告。
概念股业绩与市场热度背离
不过,相较于具身智能市场的火热,机器人概念股的真实业绩却是另一番景象。截至发稿,约40余家公司2025年实现盈利且净利润同比增长,另有50余家净利润下滑或亏损。从统计结果看,大多数公司业绩与机器人业务关系不大,更多靠传统主业支撑。明确提及机器人业务贡献的公司中,业绩兑现者主要是核心零部件厂商,如绿的谐波(688017.SH),或部分聚焦细分场景的厂商;而部分涉及整机与系统集成环节厂商如机器人(300024.SZ)、埃夫特 - U(688165.SH)则业绩承压。此外,多家跨界公司的机器人业务尚未贡献营收与利润。尽管市场热度不减,但监管层对“蹭概念”行为的打击力度在加强,2025年已有多家公司引起监管层注意。
中下游业绩分化,产业链“冷热不均”
财联社记者梳理发现,核心零部件是机器人产业链业绩兑现较集中的环节,这些公司布局在传感器、控制系统、执行结构、伺服驱动系统以及电池组等关键环节。以绿的谐波为例,其产品包括谐波减速器等多种产品。业绩快报显示,2025年实现营收5.69亿元,较上年增长46.86%;归母净利润1.25亿元,较上年增长122.40%。绿的谐波在公告中称,增长主要系工业机器人行业份额提升以及具身智能机器人业务规模大幅增长等原因。在具身智能机器人赛道,头部客户逐步从研发迈向小批量生产,其业务规模同比大幅增长,成为业绩增长重要引擎。专注于3D视觉感知产品的奥比中光 - UW(688322.SH)2025年实现营收9.41亿元,归母净利润1.28亿元,同比扭亏为盈。公司称AIoT及生物识别营收大幅增长,主要是机器人和三维扫描业务、支付宝“碰一下”设备销售收入增长所致。步科股份(688160.SH)也表示,受益于机器人行业需求快速增长,公司机器人业务营收同比大幅提升,成为驱动整体业绩增长的核心引擎。去年,公司机器人行业实现销售收入3.71亿元,同比增长74.57%。财联社记者采访了解到,核心零部件厂商能较先在业绩上体现,与切入机器人赛道难度、产品通用性、市场需求增长以及下游应用场景广泛等因素有关。不过,目前部分核心零部件厂商也面临利润下滑。
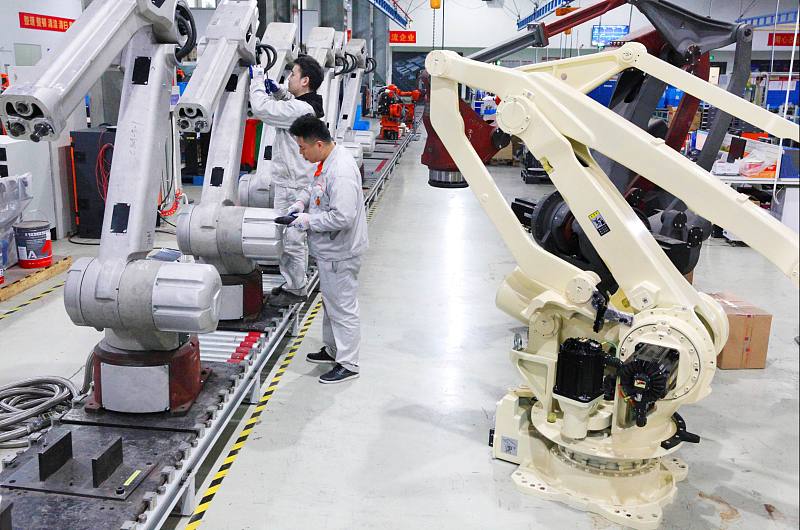
相较于核心零部件环节,部分业务涉及整机和系统集成的厂商业绩明显分化。如拓斯达(300607.SZ)受益于产品类业务规模及盈利能力提升,工业机器人、注塑装备业务毛利增长,2025年实现营收25.10亿元,归母净利润7387.25万元,同比增长130.12%。埃斯顿(002747.SZ)2025年实现销售收入48.88亿元,同比增长21.93%,其中工业机器人及智能制造系统业务收入39.97亿元,同比增长31.80%。公司称2025年工业机器人在中国出货量首次超越外资品牌,成为首家登顶中国工业机器人市场的国产机器人品牌,市场份额进一步提升,并在汽车、电子、锂电等应用领域快速增长,其中埃斯顿品牌机器人收入同比增长近50%。而包括埃夫特在内的部分厂商净利润下滑或亏损。埃夫特2025年实现营收9.32亿元,归母净利润亏损4.97亿元。受价格内卷以及对部分战略客户的投标竞争策略影响,公司工业机器人价格大幅下降,导致整机业务营业收入同比下降约21.49%,毛利率同比下降约6.48个百分点。同时,2025年公司在工业机器人和具身智能领域的研发投入超过1.9亿元,同比增加超6000万元。从已披露业绩看,机器人、凯尔达(688255.SH)、爱仕达(002403.SZ)等厂商净利润也下滑或亏损,原因包括部分新产品未规模化量产、工业机器人整机市场竞争加剧、工业机器人毛利率下降、研发投入大、处于战略扩张期等。此外,不少跨界布局的公司,其机器人业务还处于研发待量产阶段,尚未产生实际收入。
机器人业务未坐上“主位”,商业化尚处早期
当具身智能站上资本风口,产业赛道的边界正被重塑。财联社记者结合Wind数据统计,120只机器人概念股中,70.8%来自工业,15%来自信息技术行业,其余分布于可选消费、材料、医疗保健、房地产等领域。但从披露的年报看,除主营业务涵盖机器人相关业务的公司外,多数机器人概念股目前机器人业务营收占比较小,实际业绩更多依赖传统主业。据不完全统计,120只概念股中,明确提及机器人业务贡献或影响的公司仅20余家,包括绿的谐波、拓斯达等。东北证券研究所机械首席刘俊奇表示,目前兑现业绩的公司和机器人业务关系不大。目前机器人环节有一定订单量的是零部件,但体量小且不一定挣钱,对上市公司业绩贡献有限。他还提到,整机与集成环节去年进展相对慢。一方面,这是新行业,开始有小批量的是初创公司,上市公司很多是布局第一年,还未到放量时间;另一方面,机器人产业处于早期,工业和商业端应用少,整机需求有限,会先集中到宇树、优必选、智元等头部公司,尾部公司订单少,可能2026年以后部分整机公司有少量订单。不过他强调,整机公司如果放量,体量可能增长快,因为价值量更大。以优必选(09880.HK)为例,2025年营收净利双增,但仍未扭亏,其全尺寸具身智能人形机器人产品及解决方案全场景实现营业收入约8.2亿元,同比增长2203.7%;实现销量1079台,同比增长35866.7%。优必选方面称,全尺寸具身智能人形机器人截至2025年底已实现年化产能超6000台,覆盖汽车制造、智能制造、智慧物流、具身智能数据中心等重点领域。优必选科技副总裁、研究院院长焦继超曾表示,2026年将是落地的关键一年。对于机器人行业,必须找到可复制、有规模的落地场景。这种思路也体现在部分聚焦细分场景的厂商上,如九号公司 - WD(689009.SH)、科沃斯(603486.SH)等。专注于智能短交通产品和服务机器人等产品的九号公司,2025年营收同比增长49.89%,归母净利润同比增长62.17%;科沃斯预计2025年实现归母净利润17亿元到18亿元,同比增加110.90%到123.30%。刘俊奇认为,目前人形机器人商业化处于很早期阶段,仅个别场景有少量应用,即0到1的阶段。他表示,表演相关场景可能最快应用,后面物流包装等简单场景可能逐步渗透,因为这些场景对人工智能要求低,更易实现应用。
监管重击“蹭概念”,市场逐渐回归理性
2025年,wind机器人指数(884126.WI)涨幅高达38.28%,远高于同期沪深300指数(区间涨幅为17.66%),几乎与半导体等大热板块并驾齐驱。但截至4月17日收盘,机器人指数的年内涨跌幅为 - 2.59%。与市场热度相比,这个数字有些出乎意料,但结合“成绩单”来看,又在情理之中。2025年以来,“蹭”机器人热度的动作引起监管层高度关注。据不完全统计,已有多家上市公司“蹭概念”收到监管函或“罚单”。五洲新春(603667.SH)去年在上交所投资者关系互动平台回复提问时,未充分揭示丝杠产品对业绩不形成影响等风险,于2025年2月被中国证券监督管理委员会浙江监管局出具警示函,并被记入证券期货市场诚信档案。联合光电(300691.SZ)2025年3月收到监管函,显示公司在机器人相关业务披露上存在信息披露不准确、不及时以及在非法定渠道发布应披露事项等三项违规。去年8月,九鼎投资(600053.SH)在经营亏损背景下拟跨界布局机器人产业链,收购未盈利标的南京神源生。公告披露前1个交易日公司股价涨停,公告披露后当日股价涨停。上交所在问询函中关注了交易必要性、公允性等情况,并要求全面自查内幕信息管理情况。去年因智元机器人入主成为热门的上纬新材(688585.SH),也收到监管问询函,关注了公司发展战略等方面问题。从公司年报看,上纬新材主营业务涵盖多个领域,2025年营业收入17.97亿元,同比增长20.29%,归母净利润4108.56万元,同比下降53.67%,其中机器人业务仍处于研发阶段,尚未规模化销售,未产生营业收入和利润。通过梳理案例可见,尽管具身智能站上资本风口,但业绩并非如表面热闹。机器人业务业绩兑现者主要集中在核心零部件厂商或部分聚焦细分场景的厂商,部分涉及整机和系统集成的厂商则业绩分化。多数上市公司处于布局机器人前期,除主营业务涵盖机器人相关业务的公司外,概念股目前机器人业务营收占比较小,实际业绩更多依赖传统主业。据赛迪研究院4月报告,全球具身智能正由技术竞争转向生态主导与规则塑造的全链条博弈阶段,竞争从单点能力升级为算法、硬件、数据与治理规则的系统性协同。正如业内人士所言,新兴技术中,率先把系统跑进真实场景并形成稳定运行能力的企业,会占据生态位中心,资源会向“已经跑起来、有望持续跑”的玩家集中。


 扫一扫


 被折叠的 条评论
为什么被折叠?
 到【灌水乐园】发言


