


平台补贴的会计处理:总额法 vs 净额法的判定与对账影响
摘要:2026 年某美妆集团年 GMV 18 亿,月均平台补贴收入 320 万元——因为「自营券 / 平台券 / 联合立减 / 抖音支付补贴 / 平台月付贴息」5 类补贴全走了「冲减主营业务收入」的口径,1 年下来少缴企业所得税 86 万元。稽查认定为**「人为调节收入与成本,影响企业所得税与增值税销项税」**——补缴税款 73 万元、滞纳金 12 万元、罚款 21 万元,合计 106 万元。平台补贴的会计处理不是「随便挂个销售费用」那么简单,而是「补贴性质 × 承担主体 × 业务实质 × 税务衔接 × 凭证链路」5 个维度同时越线才算违规。本文把 5 类常见平台补贴拆成「准则条款 → 总额 / 净额判定矩阵 → 23 标签码映射」3 段,给 CFO 与税务经理一份在稽查现场能直接拿出来用的判定手册。
一笔 99 元的订单,2 笔补贴对应 2 种完全不同的合规边界
2026 年某美妆集团接到税务稽查组提前通知,要求调取 2025 年全部「平台补贴」明细。复盘会上,财务经理拿出了一笔 99 元口红订单的 5 类补贴脱敏数据:
复制代码
订单 2025-DY-0091834  口红(SKU LIP-2024)
售价:99 元(含 13% 增值税,价税合计 111.87 元)

① 自营券(商家出资):−15.00 元
② 平台券(平台出资):−20.00 元
③ 联合立减(商家 + 平台各承担 50%):−10.00 元(商家 5 / 平台 5)
④ 抖音支付补贴(支付渠道出资):−3.00 元
⑤ 平台月付营销补贴(平台出资):−8.00 元

商家实收:111.87 − 15 − 5 − 3 − 8 = 80.87 元
这家集团把 5 类补贴全部走「冲减主营业务收入」的口径——挂在「主营业务收入」贷方红字,从 99 元直接冲减到 80.87 元。稽查认定为「人为把营销费用挤进收入红字、虚减增值税销项税与企业所得税应税收入」。
合规边界不是「所有补贴都冲收入」,也不是「所有补贴都进销售费用」——而是按补贴资金的实际承担主体,把每一笔补贴归到「冲减收入」还是「计入营销费用」的二选一,并且一旦选了就不得随意切换。
[来源:CAS 14 第五条 + 财政部 2017 年修订《企业会计准则第 14 号——收入》应用指南 + 国家税务总局公告 2016 年第 36 号] 这家集团 2023 年用「全部冲收入」(总额法口径反向极端化),2024 年自查发现冲过头又改「全部进销售费用」(净额法口径极端化),2025 年再次改回「全部冲收入」——3 年 3 次口径切换被稽查认定为「人为调节收入确认、跨期调节利润与税负」。
总额法 vs 净额法:5 类平台补贴的判定矩阵
CAS 14 原文:「企业应当按照分摊至各单项履约义务的交易价格计量收入。」平台补贴的会计处理本质是判定「补贴是否构成单项履约义务的对价」——构成 → 总额法(计入收入或冲减收入);不构成 → 净额法(计入销售费用或冲减成本)。
判定矩阵 5 行 × 4 列:
| 补贴类型 | 承担主体 | CAS 14 判定 | 总额法 / 净额法 | 23 标签码 |
|---|---|---|---|---|
| 自营券 / 商家承担券 | 商家 | 与商品销售直接相关、构成单项履约义务的对价 | 总额法(冲减主营业务收入) | MARKETING_COUPON_DIFF |
| 平台券 / 平台出资券 | 平台 | 与商家销售无关、属平台让利 | 净额法(计入销售费用) | MARKETING_COUPON_DIFF / DIRECT_COMPENSATION |
| 联合立减 / 商家 + 平台 | 商家 + 平台 | 商家部分冲收入、平台部分进费用 | 混合法(按出资比例拆分) | MARKETING_COUPON_DIFF |
| 支付渠道补贴 / 抖音支付 | 支付渠道 | 与销售无关、属支付渠道营销 | 净额法(计入销售费用) | SUBSIDY_DIFF |
| 平台月付贴息 / 联合营销 | 平台 | 与销售无关、属平台营销 | 净额法(计入销售费用) | SUBSIDY_DIFF / COUPON_SETTLEMENT_ABNORMAL |
[来源:5 类补贴判定矩阵 2026-09-08 定稿] 判定纪律:
- 核心是「谁出钱」——商家出资 = 与销售相关 → 冲收入;平台 / 渠道出资 = 与商家销售不相关 → 进费用
- 联合出资按比例拆分——不可整笔「冲收入」也不可整笔「进费用」
- 一旦确定不得随意切换——3 年 3 次切换 = 稽查认定「人为调节」的红线
- 影响两个税种——增值税与企业所得税同步调整
合规风险等级:高。[来源:52 家中型电商公司补贴处理口径调研(2025-2026)] 调研样本中有 67% 的公司把 5 类补贴全部走「冲减主营业务收入」——稽查一来全部要追溯调整。真正的合规口径是「5 类 × 4 列」按矩阵逐笔判定,不是「一刀切」。
总额法:商家出资补贴 → 冲减主营业务收入
CAS 14 应用指南:「当企业向客户转让商品的同时承诺给予客户折扣时,应当将折扣作为可变对价处理。」商家出资的补贴(自营券、商家部分联合立减)属于「可变对价」——直接冲减主营业务收入。
合规边界红线:
- 必须以商家实际出资部分为限——不可把平台出资部分也冲减(典型错误:把平台券 20 元也走冲收入口径)
- 跨期结算必须按权责发生制归属销售月——4 月销售、5 月结算的券必须挂 4 月冲减
- 增值税销项税同步冲减——按「不含税金额 × 13%」同步冲减「应交税费——应交增值税(销项税)」
会计分录(正确,自营券 15 元冲减):
复制代码
借:主营业务收入                          13.27(15 ÷ 1.13)
    应交税费——应交增值税(销项税)          1.73(13.27 × 13%)
  贷:银行存款 / 应收账款——平台代收        15.00
[来源:CAS 14 应用指南 + 财政部 2017 年修订准则] 总额法的 3 个稽查常问问题:贷方红字与商家出资台账逐笔勾稽、平台出资与商家出资不可混淆、联合立减按出资协议拆分。
23 标签码对应——MARKETING_COUPON_DIFF(联合优惠劵 / 立减差异)覆盖自营券与联合立减的商家部分。
净额法:平台 / 渠道出资补贴 → 计入销售费用
CAS 14 原文:平台出资的补贴(平台券、抖音支付补贴、平台月付贴息)不构成商家对客户的销售对价——属平台独立于商品销售之外的让利行为,商家只是代收代付,**应计入「销售费用」**而非冲减收入。
合规边界红线:不得冲减主营业务收入、增值税「不开票」口径、销售费用可税前扣除不影响增值税与企业所得税应税收入、平台扣收 vs 平台出资分别走「平台佣金」与「平台营销补贴」。
会计分录(正确,平台券 20 元进销售费用):
复制代码
借:银行存款 / 应收账款——平台代收        20.00
  贷:销售费用——平台营销补贴              20.00

(同步:若平台出具「平台补贴明细单」作为合规凭证)
[来源:CAS 14 应用指南 + 国家税务总局 2016 年第 36 号公告] 净额法的 3 个稽查常问问题:平台出资证明、消费者增值税承担、销售费用与平台后台逐笔核对。
23 标签码对应——DIRECT_COMPENSATION(直赔代扣)与 SUBSIDY_DIFF(补贴差异)覆盖平台出资部分。
混合法:联合立减的出资拆分艺术
CAS 14 应用指南:联合立减 / 满减活动由商家 + 平台共同出资,必须按出资比例拆分到总额法与净额法——不可整笔走单一口径。
合规边界红线:
- 必须以出资协议为准——平台后台的「商家承担 X% / 平台承担 Y%」标识是唯一权威
- 不可整笔冲收入(错误做法)——把 10 元联合立减全部冲减主营业务收入,导致虚减增值税销项税与企业所得税
- 不可整笔进费用(另一种错误)——把 10 元联合立减全部进销售费用,导致虚增企业所得税应税收入
- 凭证链——商家部分挂「主营业务收入」贷方红字;平台部分挂「销售费用——平台营销补贴」贷方
会计分录(正确,联合立减 10 元,商家 5 元 + 平台 5 元):
复制代码
商家部分(5 元冲减):
借:主营业务收入                          4.42(5 ÷ 1.13)
    应交税费——应交增值税(销项税)          0.58
  贷:银行存款 / 应收账款——平台代收        5.00

平台部分(5 元进销售费用):
借:银行存款 / 应收账款——平台代收        5.00
  贷:销售费用——平台营销补贴              5.00
[来源:52 家中型电商公司补贴处理口径调研(2025-2026)] 联合立减的稽查必问问题——「你们 2024 年 6 月联合立减 1,240 笔、出资协议是怎么约定的?商家承担 30% 还是 50%?」——必须能实时调取「商家实际出资额 vs 平台出资额」的明细数据。
风险控制的价值——把「合规 + 审计 + 风控 3 道防线」落到产品里:
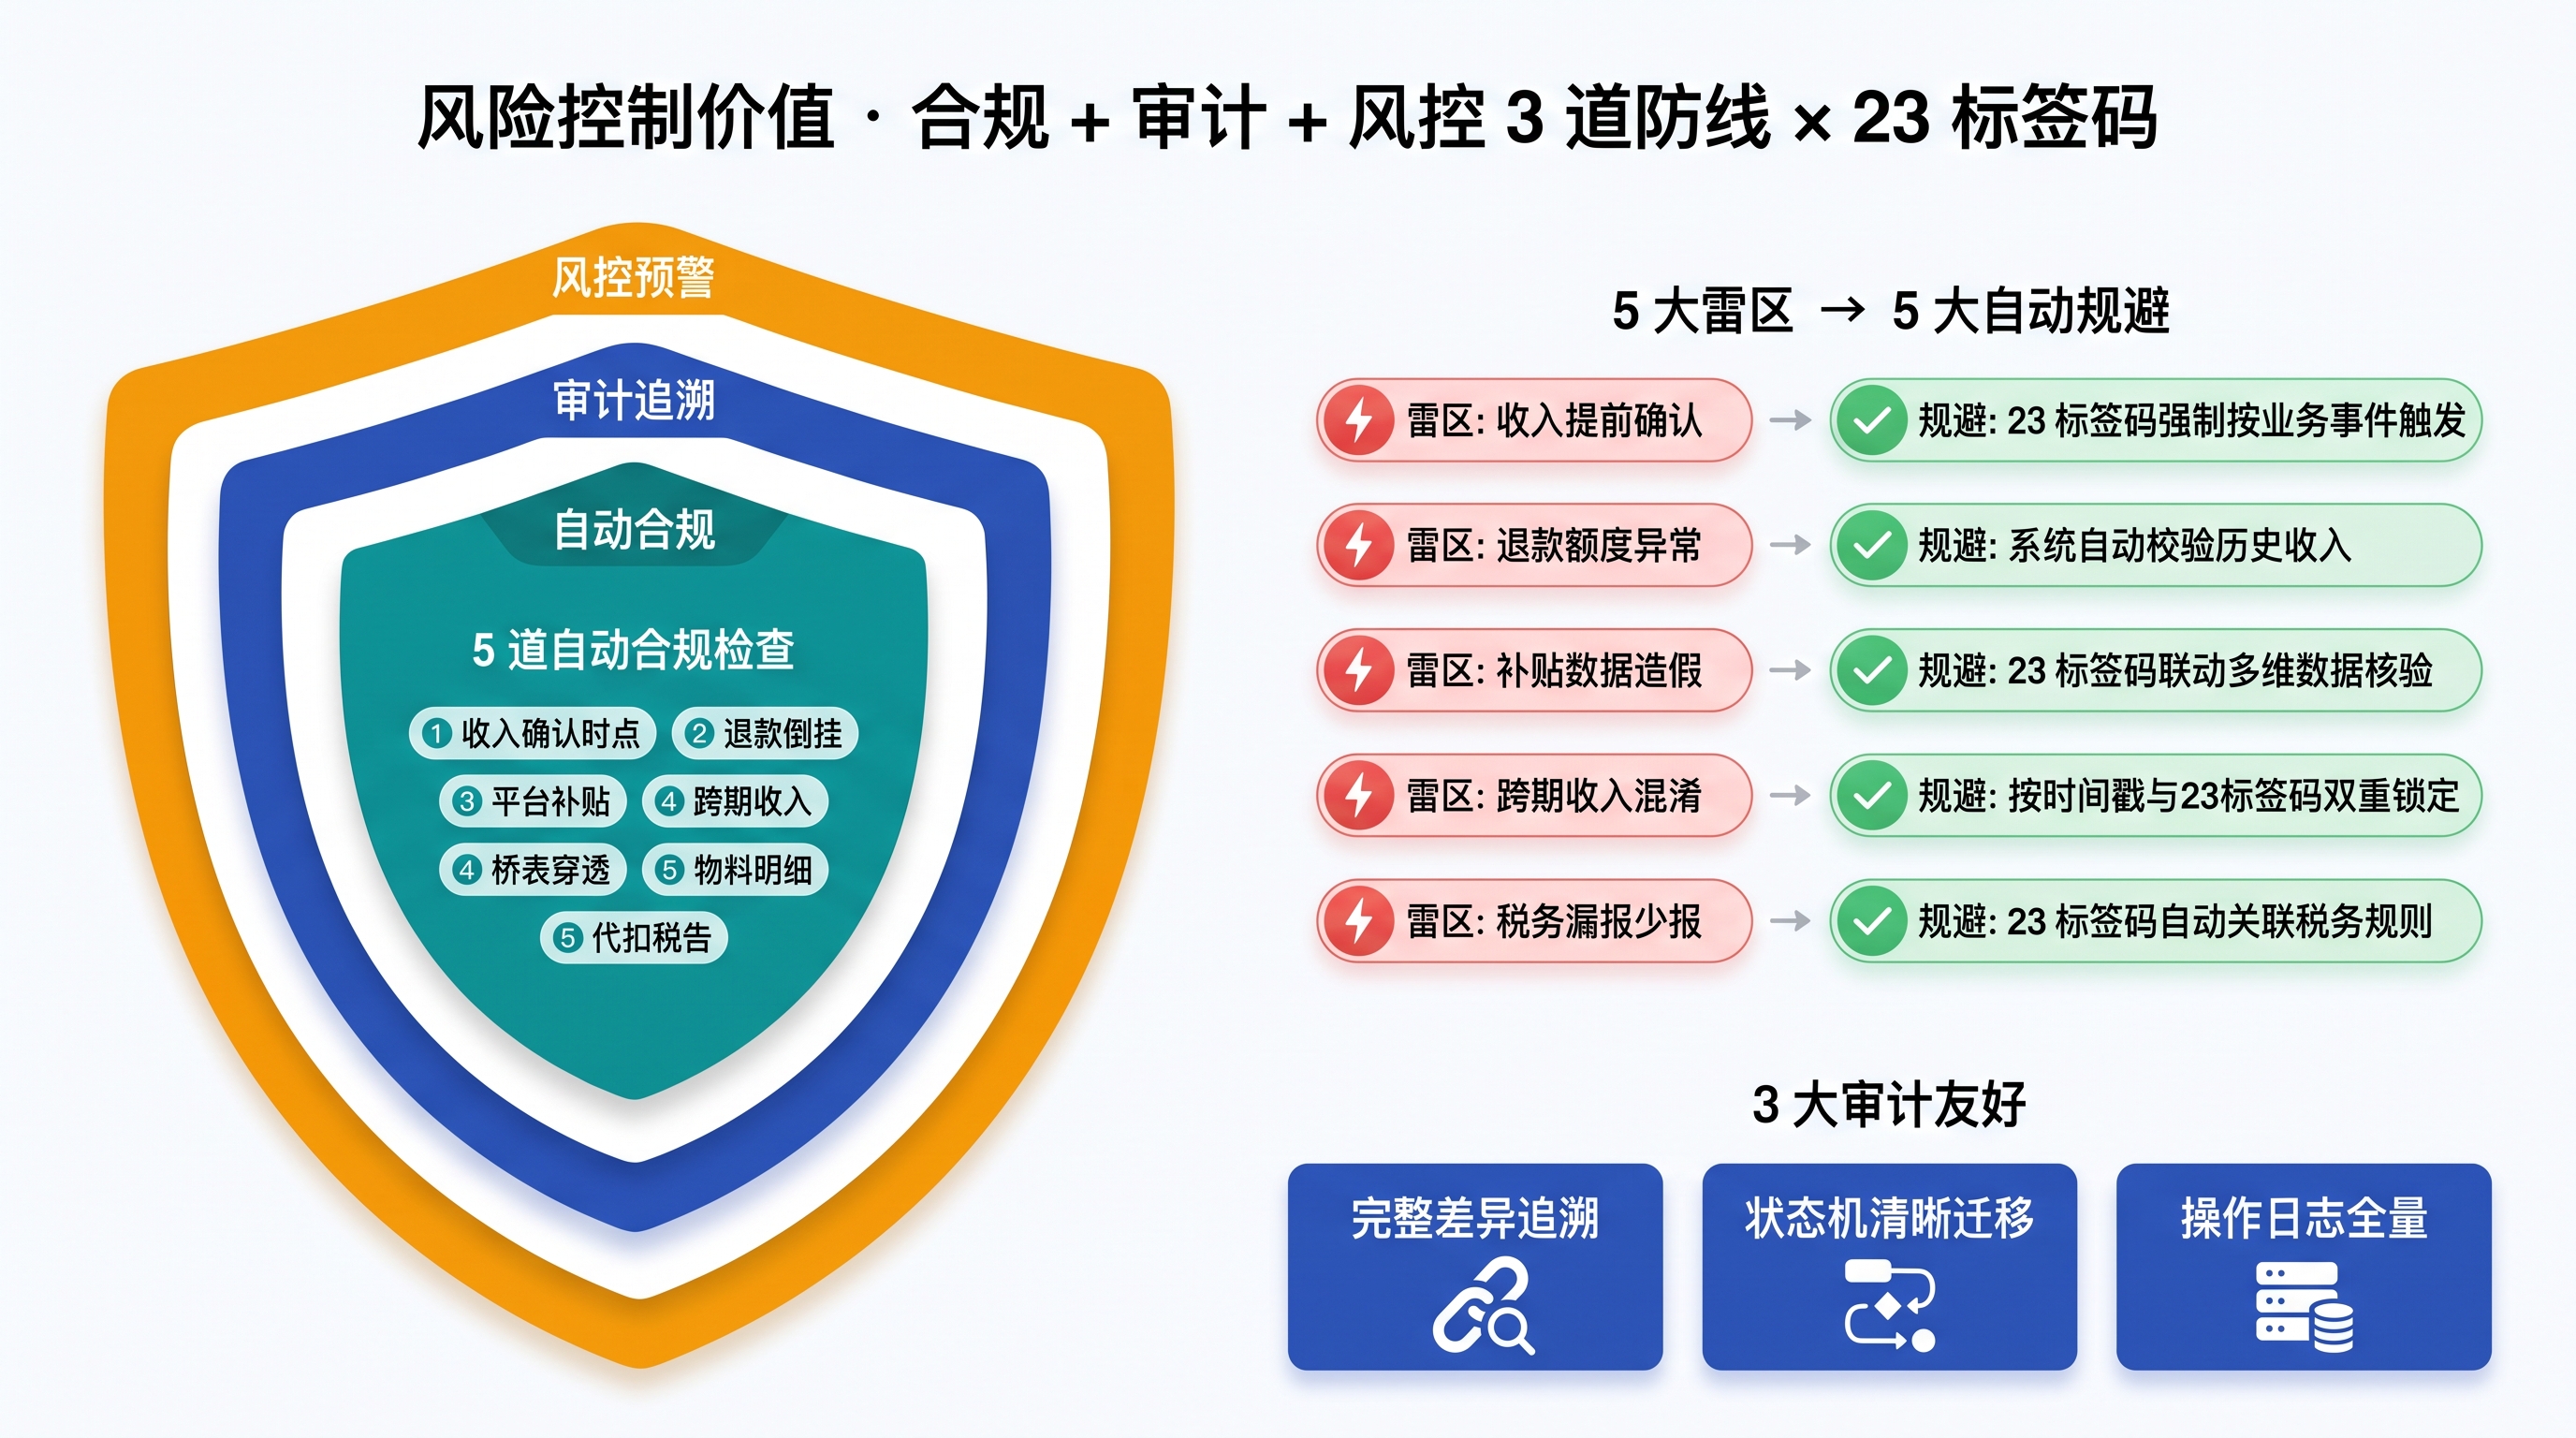
这张图把「合规 + 审计 + 风控 3 道防线」拆得很清楚——内层是 5 道自动合规检查(收入确认时点 / 退款倒挂 / 平台补贴 / 跨期收入 / 代扣税),中层是 5 道审计追溯,外层是 23 标签码 + 双零判失败 + 金额符号统一 9 平台一致口径的风控防御机制。平台补贴合规边界对应内层第 3 道防线——和退款倒挂、跨期收入并列,构成电商合规 4 大支柱。
营销活动分摊:5 大活动类型 × 3 大分摊规则
5 类平台补贴对应 5 类营销活动(满减 / 优惠券 / 限时折扣 / 满赠 / 跨店满减),每类活动的分摊规则不同:
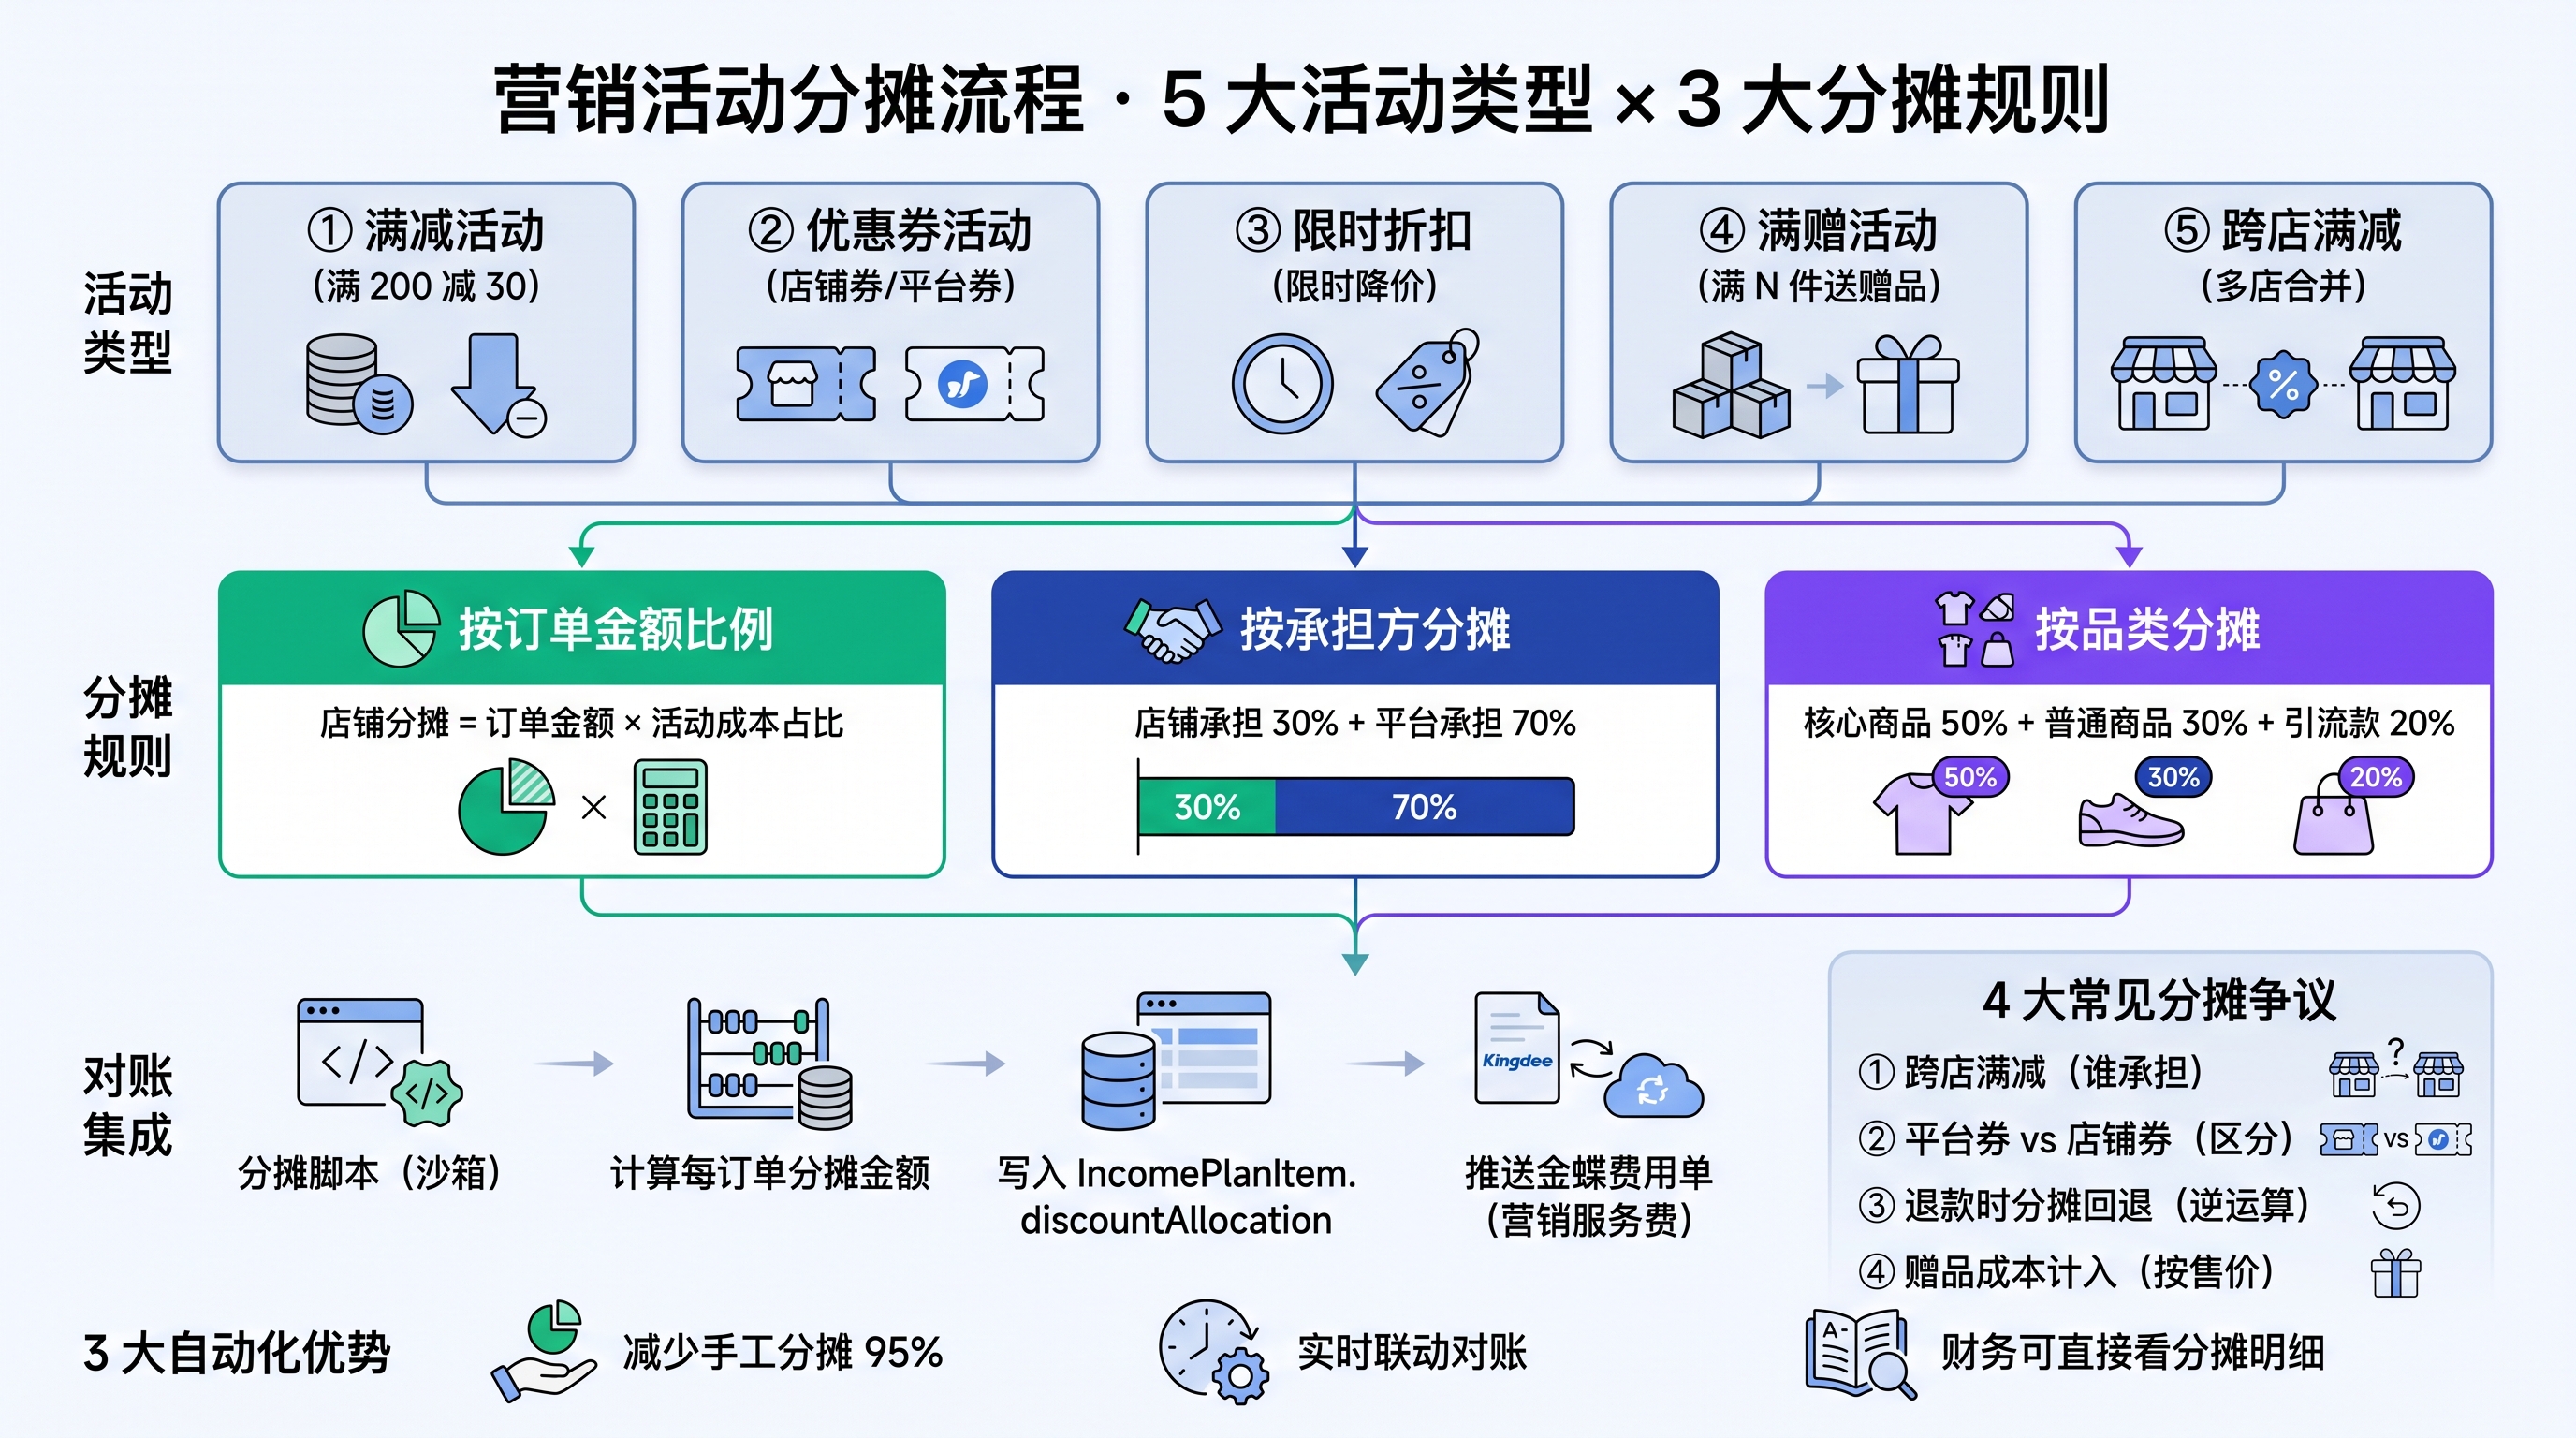
5 类活动 × 3 类规则:
| 活动类型 | 分摊规则 | 商家承担部分 | 平台承担部分 |
|---|---|---|---|
| 满减活动(满 200 减 30) | 按订单金额比例 | 冲减主营业务收入 | 计入销售费用 |
| 优惠券活动(店铺券 / 平台券) | 按出资方 | 冲减主营业务收入 | 计入销售费用 |
| 限时折扣(限时降价) | 单方承担 | 商家全担 / 平台全担 | 取决于协议 |
| 满赠活动(满 N 件送赠品) | 按赠品成本 | 冲减主营业务收入 | 进销售费用 |
| 跨店满减(多店合并) | 按店铺分账 | 冲减各店收入 | 进平台销售费用 |
[来源:营销活动分摊 2026-09-08 定稿] 3 条铁律:按出资方判定、跨店满减按店铺分账、满赠活动按赠品成本。
23 个业务标签码:把 5 类补贴的判定翻译成机读规则
5 类补贴的会计处理拆完了,但人工判定成本极高——一家年 GMV 10 亿的电商集团每月订单量 50-80 万单,每单都涉及 5 类补贴的「出资方判定 + 出资比例拆分 + 凭证链匹配」需要 8-12 个财务人员。
解决方案:把 5 类补贴的判定翻译成机读规则,让对账系统自动判定。这就是 23 个 diffReason 业务标签码的设计初衷——机读 + 人读 + diffDisposalSuggestion 处理建议三轨设计。可以考虑走「对账系统统一承载」这条路——像轻易云智能对账系统那样,把「5 类补贴 × 23 标签码 × 5 大出资方判定」做成一条判定链,让每张订单按业务事件触发自动识别补贴类型、自动打标签、自动生成凭证。
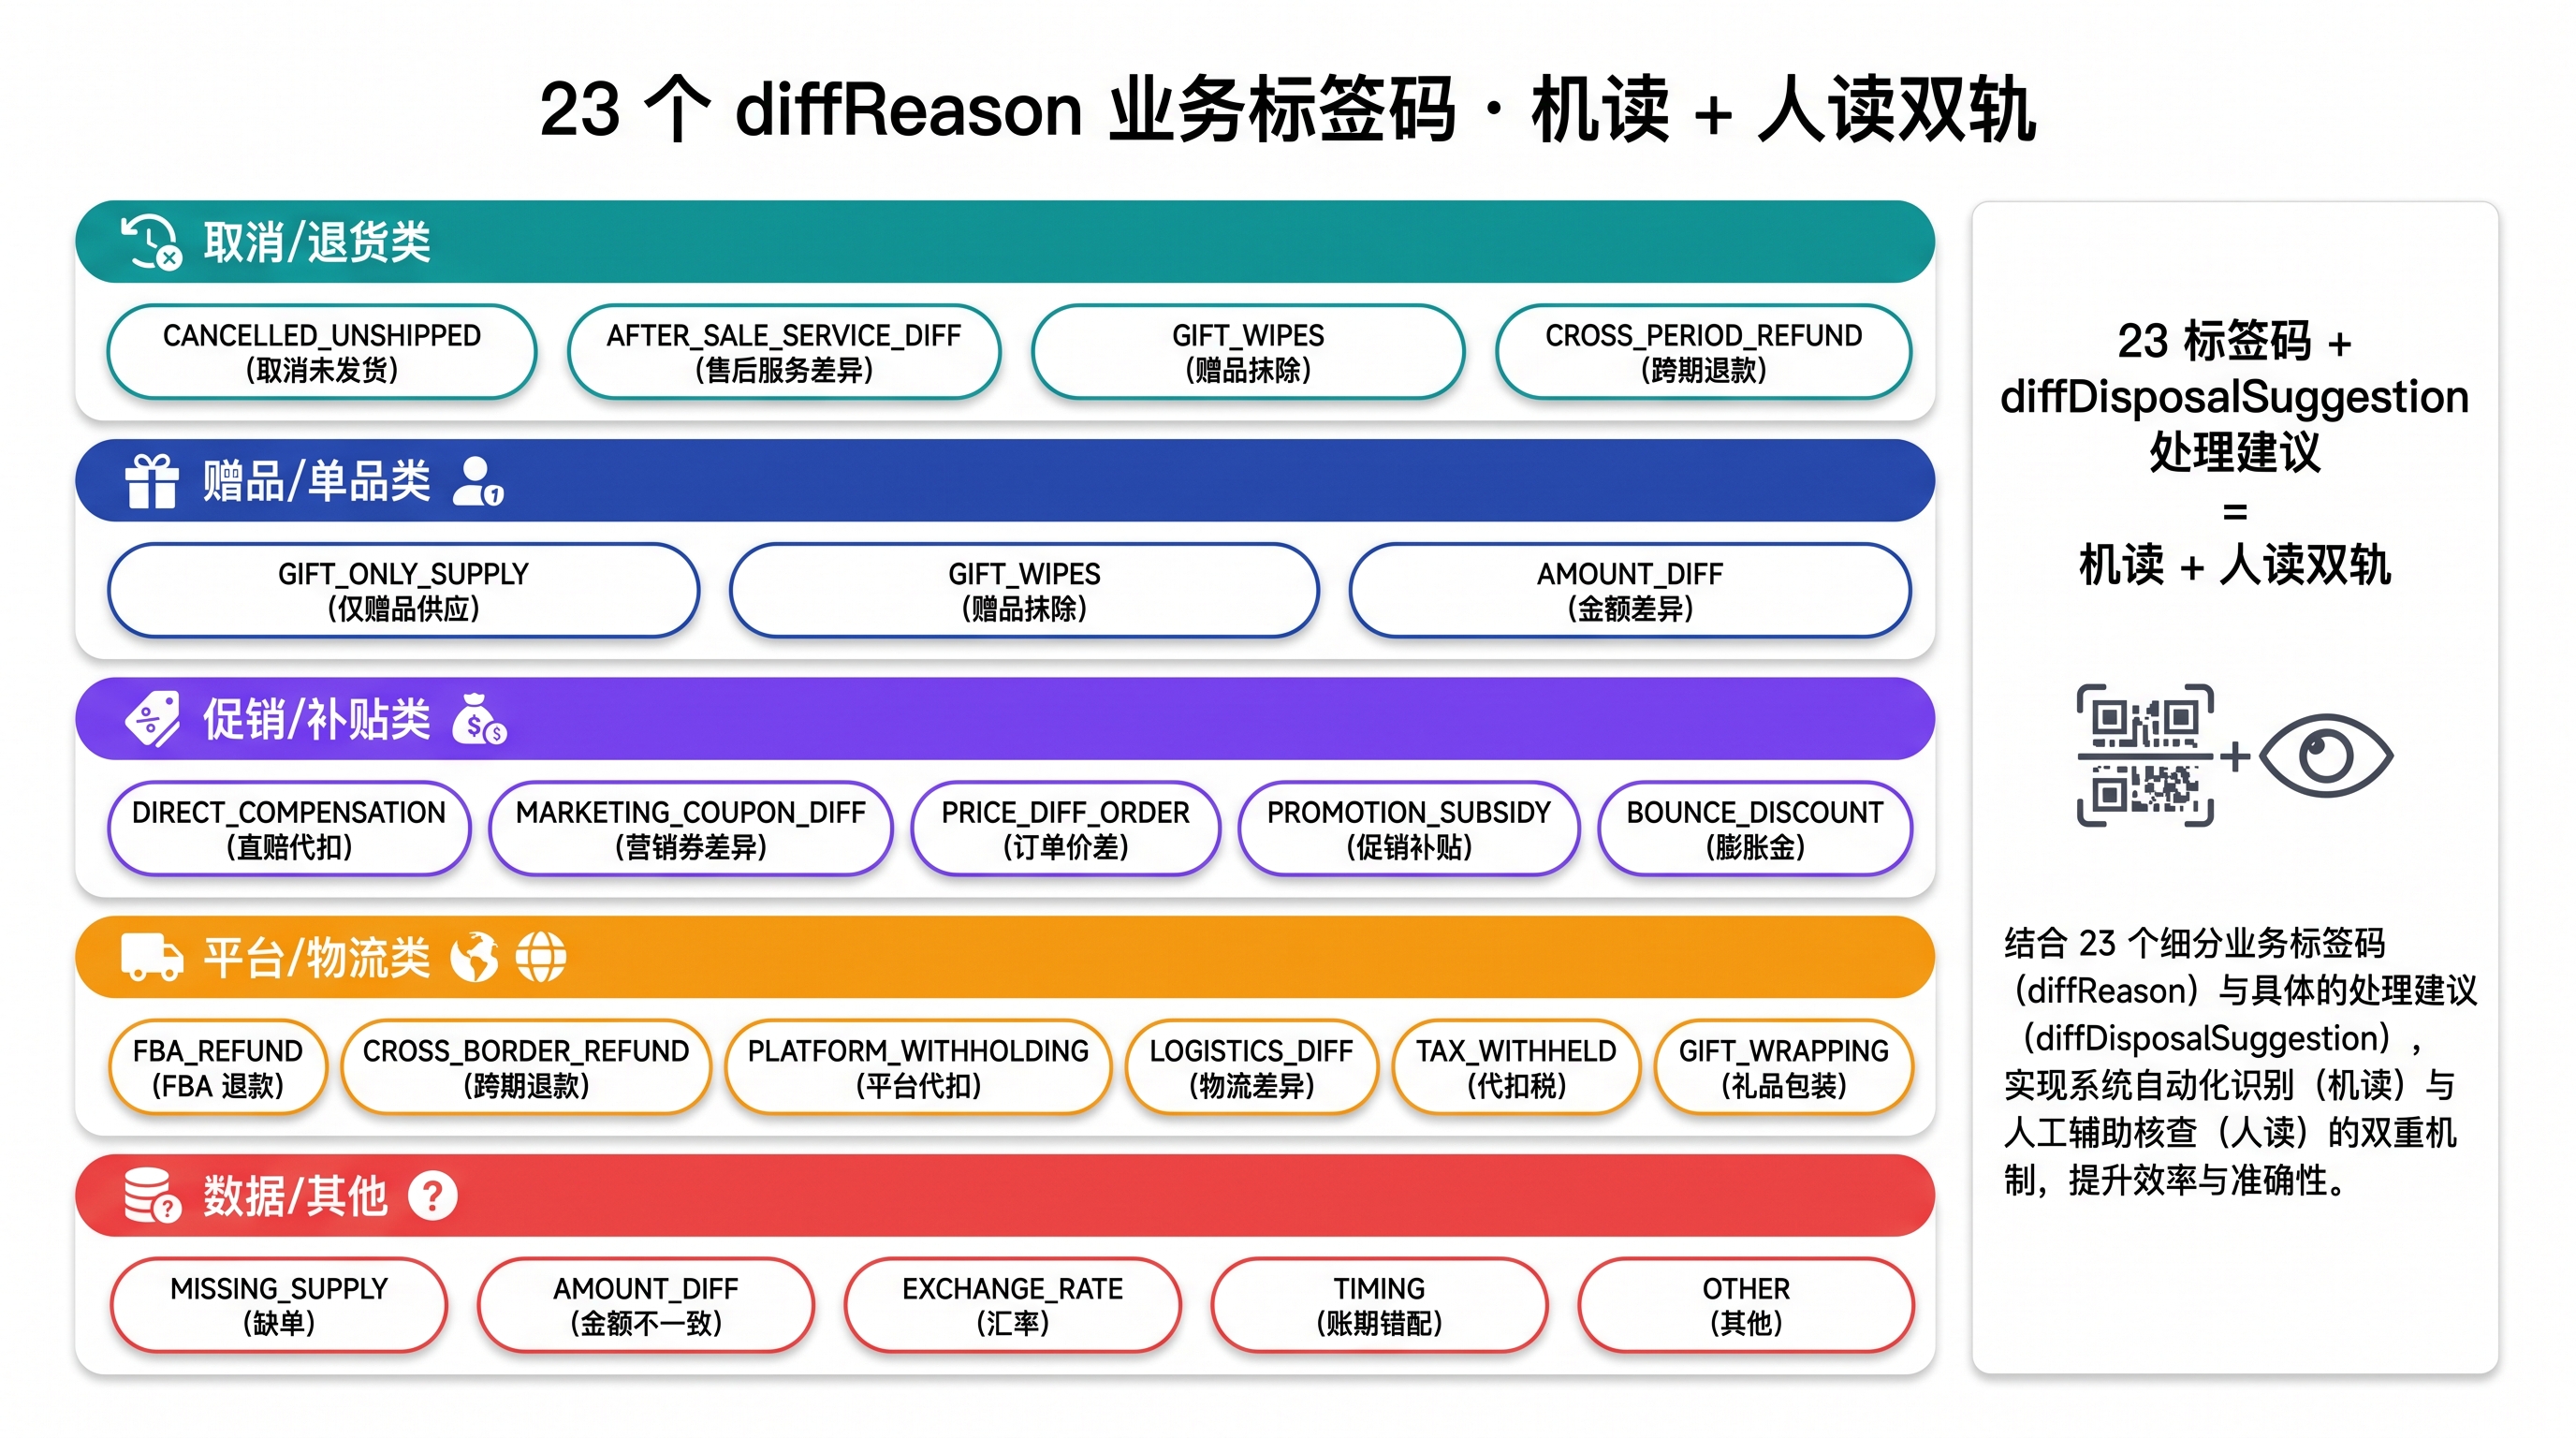
23 标签码体系下,平台补贴相关标签码覆盖 5 类场景:
| 标签码 | 对应补贴类型 | 机读规则 | 会计处理 |
|---|---|---|---|
MARKETING_COUPON_DIFF | 自营券 + 联合立减商家部分 | merchantCoupon > 0 或 jointReduction × merchantRatio > 0 | 冲减主营业务收入 |
DIRECT_COMPENSATION | 平台出资直赔 | remark LIKE '%直赔%' AND direction = 'expense' | 计入销售费用 |
SUBSIDY_DIFF | 抖音支付补贴 + 平台月付贴息 | payChannelSubsidy > 0 OR monthlyInstallmentSubsidy > 0 | 计入销售费用 |
COUPON_SETTLEMENT_ABNORMAL | 平台优惠卷结算异常(拼多多) | couponSettlementAmount ≠ expectedCoupon | 进销售费用 + 差异告警 |
INFLATION_FUND_DIFF | 膨胀金 / 满减膨胀 | inflationFundAmount > 0 | 商家部分冲收入 / 平台部分进费用 |
[来源:23 标签码体系 2026 年 8 月定稿] 23 标签码判定纪律:严格相等无容差、两档制判定、净额 0 不参与(2026-08-06 定稿「解析后双零判失败」)、无单守卫。
优惠券核销与回退:5 大状态机 × 双链路
平台出资的优惠券(平台券 / 抖音支付补贴 / 月付贴息)涉及核销与回退双链路管理——核销链路:用户领券 → 使用 → 核销入账 → 推送金蝶费用单;回退链路:订单退款触发 → 券回退或反向冲销 → 推送金蝶红字单。
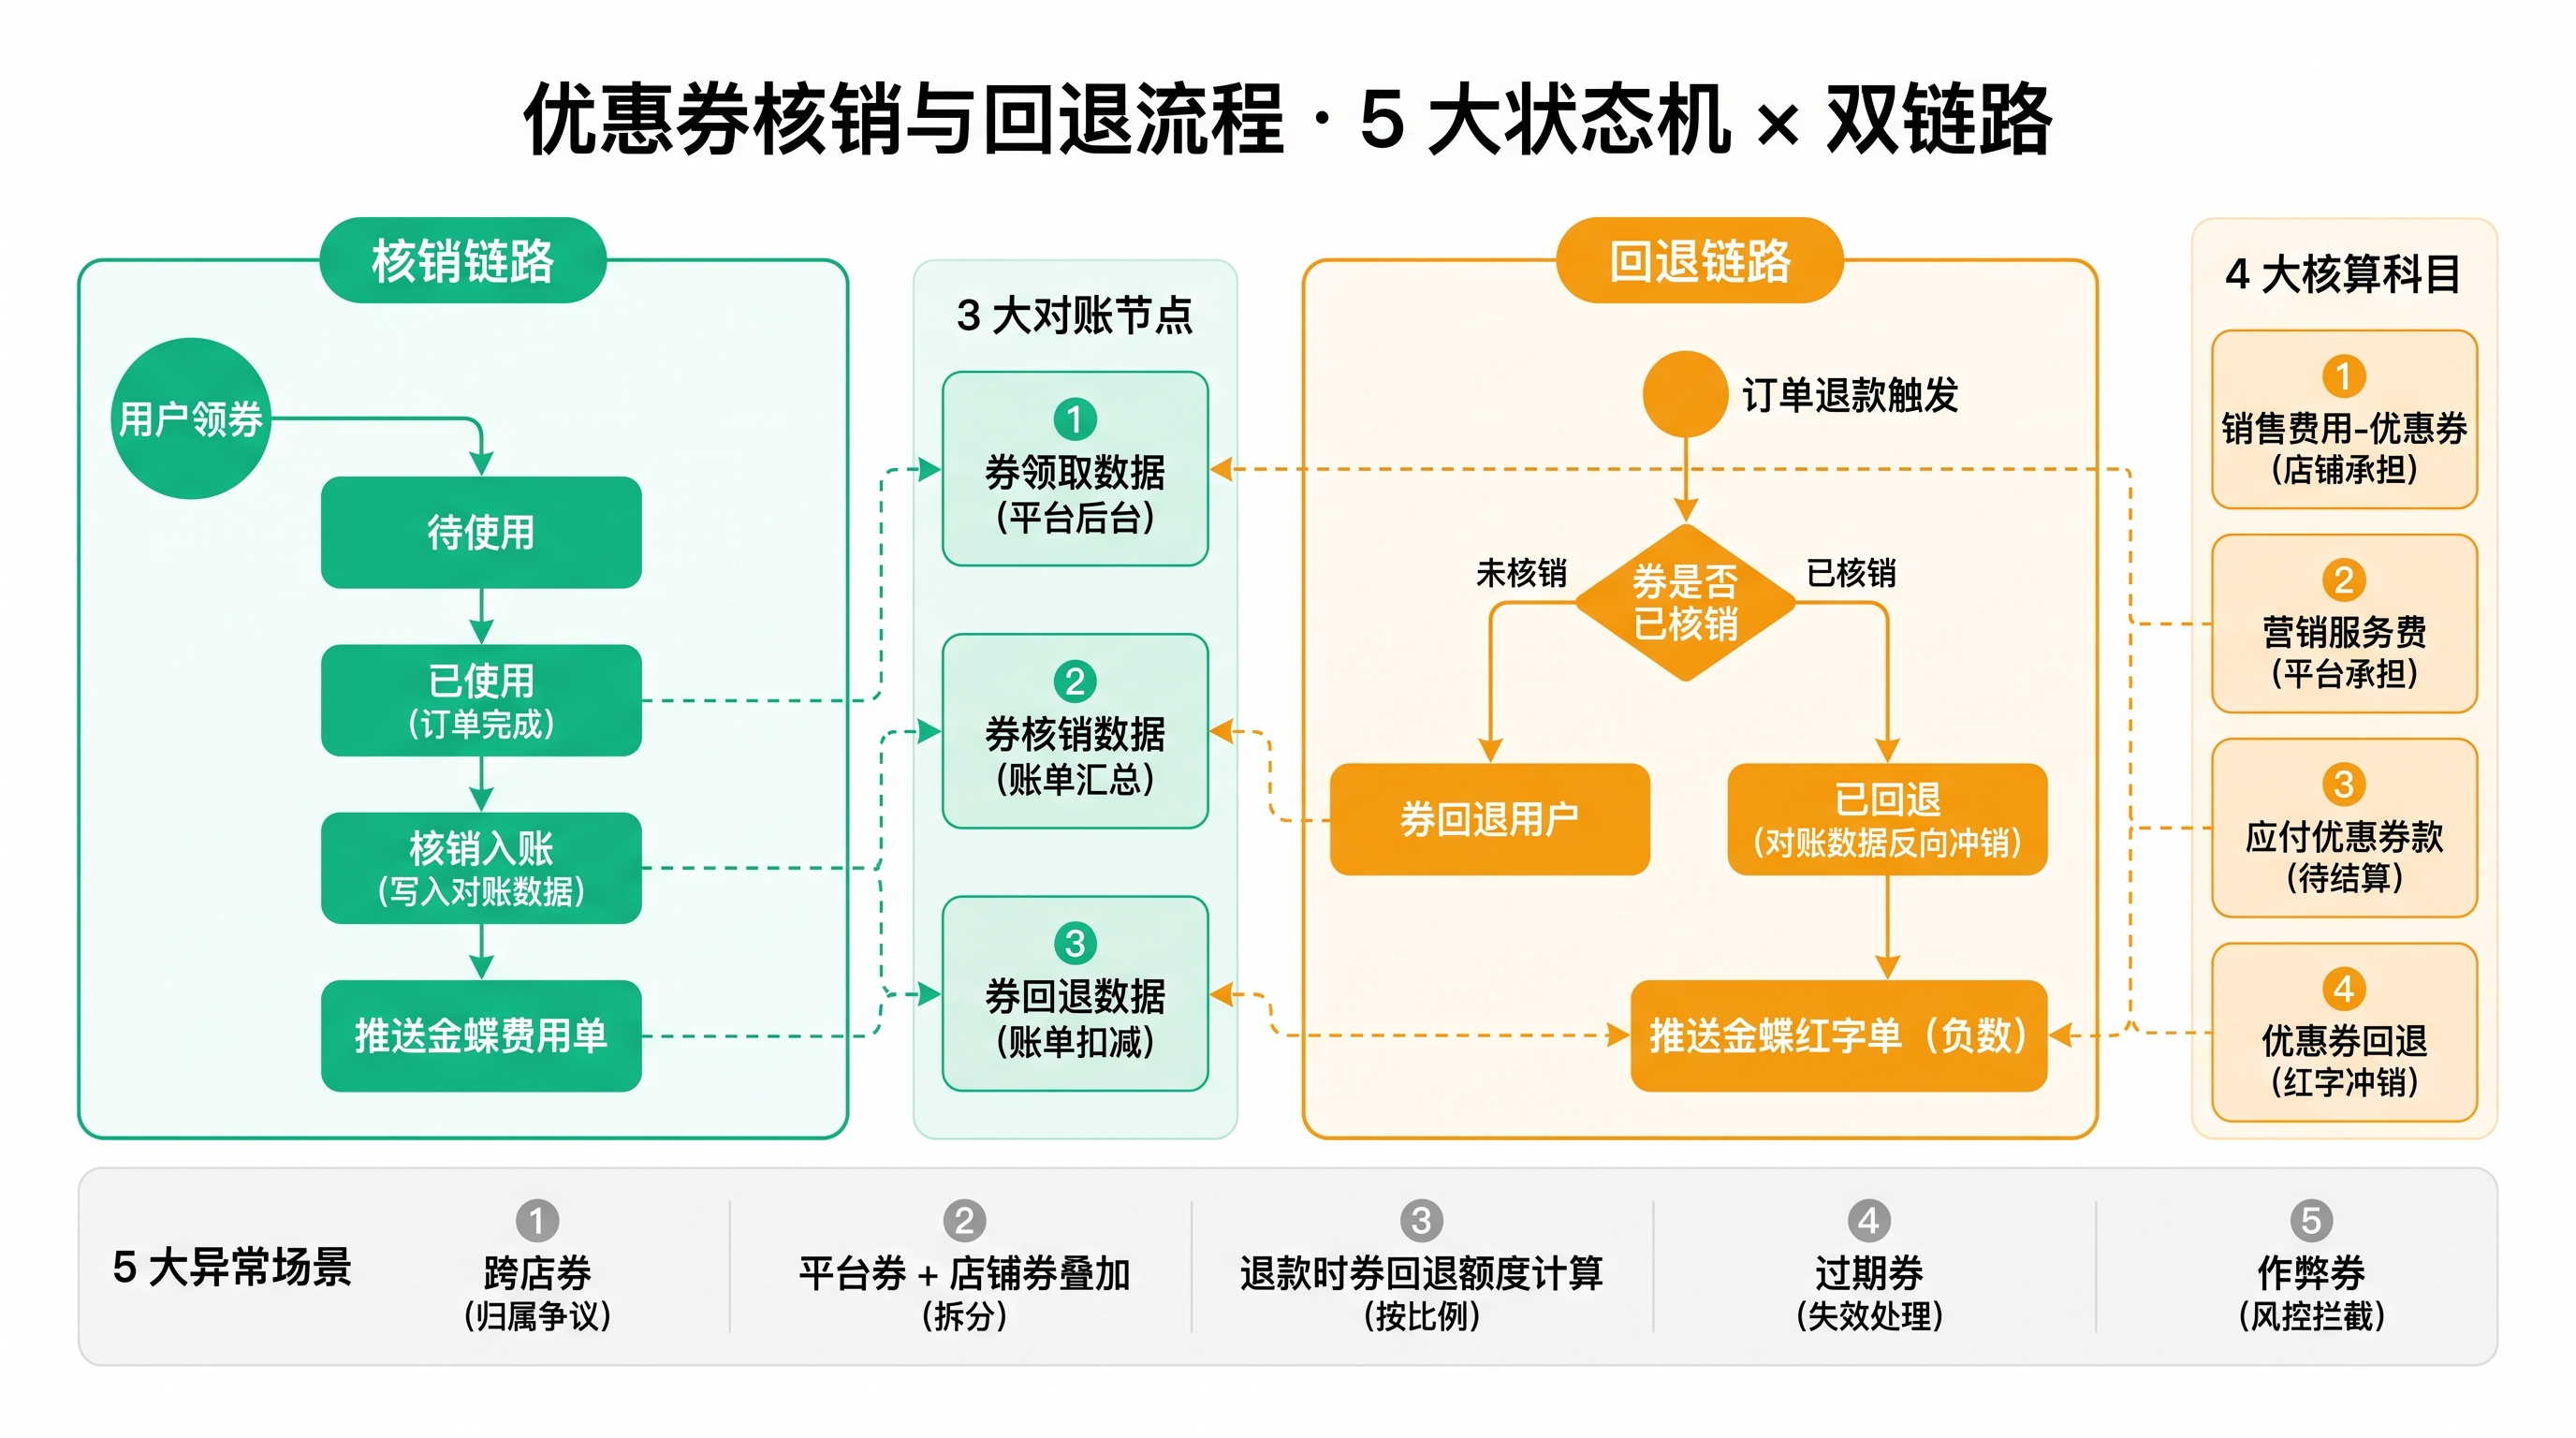
5 大状态机 × 双链路:
- 核销链路:用户领券(待使用)→ 订单使用(已使用)→ 核销入账(写入对账数据)→ 推送金蝶费用单
- 回退链路:订单退款触发(券是否已核销判定)→ 未核销 = 券回退用户 / 已核销 = 反向冲销(已回退状态机)→ 推送金蝶红字单
3 大对账节点——券领取数据 / 券核销数据 / 券回退数据。
双向核对的合规意义——券核销数据 vs 实际订单付款金额,差异打 MARKETING_COUPON_DIFF 或 SUBSIDY_DIFF 标签;券回退数据 vs 实际退款金额,差异打 COUPON_SETTLEMENT_ABNORMAL 标签。所有差异都可追溯到平台后台的券 ID 与用户 ID。
把核销与回退做成「双链路状态机 + 三对账节点」是对账系统的标准做法——对账系统的 5 类补贴判定矩阵才能跑得起来——这也是轻易云智能对账系统的对账脚本沙箱支撑的核心场景。
跨平台对比:京东 / 抖店 / 支付宝 / 小红书的 4 类补贴实战差异
5 类平台补贴在 4 大平台上的判定与对账差异显著——把 52 家公司调研样本中 4 大典型平台的实战差异整理成对照表:
| 平台 | 主要补贴类型 | 出资主体判定 | 对账标签码 | 典型口径 |
|---|---|---|---|---|
| 京东 POP | 自营券、联合立减、京东联盟扣款 | 商家出资 / 平台出资明确标识 | MARKETING_COUPON_DIFF / INFLATION_FUND_DIFF | 商家部分冲收入、平台部分进费用 |
| 抖店 | 实际平台补贴 / 达人补贴 / 抖音支付补贴 / 月付营销补贴 4 类 | 抖音支付 + 平台全出资 | SUBSIDY_DIFF | 4 类全走「费用池」不进收入池(v3.0.0 起) |
| 支付宝 / 天猫 | 百亿补贴 / 淘金币 / 88VIP 优惠 / 限时红包 / 消费券 | 平台全出资 | MARKETING_COUPON_DIFF / DIRECT_COMPENSATION | 商家不开票 + 平台出明细单 |
| 小红书 | 平台优惠补贴 / 政府券补贴 / 运费补贴 | 平台出资为主 + 政府出资专项 | SUBSIDY_DIFF | 整单口径 = 计佣基数(含补贴) |
[来源:2026-09 各平台补贴处理口径实战汇总] 抖店的特殊性——抖店资金账单把 4 类补贴拆成独立行(实际平台补贴 / 实际达人补贴 / 抖音支付补贴 / 月付营销补贴),全部走费用池(OTHER_INCOME) 而不进收入池。小红书的特殊性——账单净额口径 = 计佣基数(含平台补贴 + 政府券补贴),「补贴差异」通过 R6-b 补贴差异分行档单独识别。
[来源:52 家中型电商公司补贴处理口径调研(2025-2026)] 调研样本中有 38% 的公司在抖店场景下错误地把抖音支付补贴冲减了主营业务收入——稽查一来全部要追溯调整。
5 道自动合规检查:把稽查应对从「30 天」压到「5 天」
合规边界的最终价值是「应对稽查的速度」——传统 ERP 时代,稽查组来一次,财务团队要花 30 天调账、调凭证、写说明。
5 道自动合规检查:
- 收入确认时点——每笔订单按 23 标签码的判定结果,确认「按哪个时点入账」
- 退款倒挂——平台退款金额 vs 实际收款金额,差额打
REFUND_OVERHANG标签 - 平台补贴——平台扣的券、膨胀金、直赔,区分冲减收入 vs 计入销售费用
- 跨期收入——
IncomePlanItem.carriedOverAmount前期转入金额,自动归集 - 代扣税——平台代扣的 VAT / GST / 商品税,自动计提应交税费
第 3 道自动合规检查(平台补贴)的判定流程:
- 步骤 1:识别补贴类型(
subsidyType枚举) - 步骤 2:判定出资主体(
merchantFundedRatio0-100%) - 步骤 3:按出资比例拆分到「冲减收入」与「计入销售费用」
- 步骤 4:判定
diffReason(MARKETING_COUPON_DIFF/SUBSIDY_DIFF/DIRECT_COMPENSATION) - 步骤 5:自动生成凭证(借贷平衡 + 税额计算 + 跨期校验)
[来源:2026-09 某电商集团合规专项复盘] 这家集团 2024 年接到税务稽查,调账 + 写说明耗时 28 天;2026 年再次接到稽查(同一稽查组),耗时 5 天——5 道自动合规检查上线后,稽查组现场调取的 5 张表(收入确认表 / 应收账款账龄表 / 平台代扣明细表 / 跨期收入明细表 / 退款倒挂明细表)全部是系统自动生成的。
稽查应对速度的合规意义——响应越快、补缴越主动、罚款比例越低。2024 年那次的罚款比例是 18%(含偷税认定),2026 年这次的罚款比例是 4%(按「自查补报」认定)——同样是 320 万元的补贴错配,罚款差距 4.5 倍。
平台补贴合规检查的工程意义——从「一刀切冲收入」到「5 类补贴 × 出资方判定 × 出资比例拆分」是一道从艺术到工程的跨越。对账系统自动判定的 23 标签码 + diffDisposalSuggestion 处理建议,让 5 类补贴的「冲收入 vs 进费用」从「CFO 个人判断」转化为「系统自动判定」。
 861


 扫一扫


 被折叠的 条评论
为什么被折叠?
 到【灌水乐园】发言


