


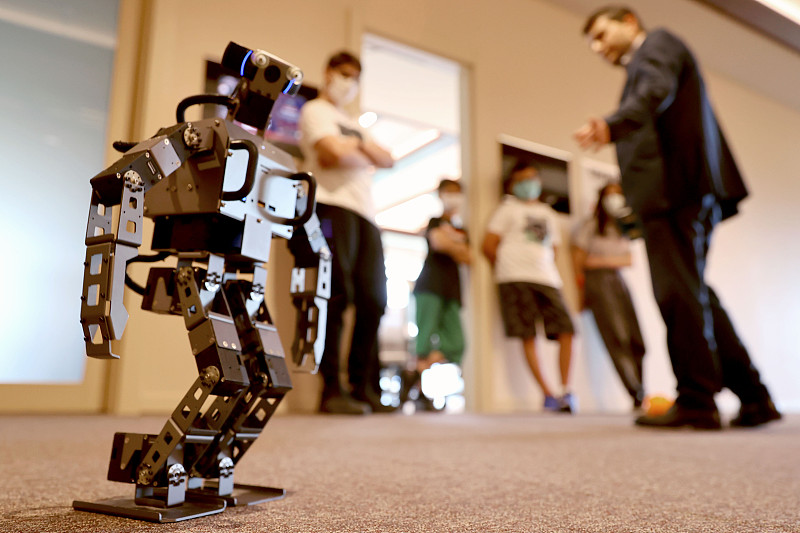

巴克莱在最新研报中提出,当前许多被展示的人形机器人能力,依赖预编程、远程操控或特定场景窄域自动化,距真正通用自主性差距大。核心瓶颈在智能,感知、推理和行动所需的AI模型能力尚不成熟。硬件端面临规模、成本与能力的困境,三者难以同时突破,所以通用人形机器人的大规模部署可能要等到2035年前后,而非此前预计的2030年。

人形机器人对算力的拉动分集中式数据中心算力和分布式边缘AI算力。数据中心算力主要用于仿真与合成数据生成、基础模型训练与后训练,但推理环节必须在机器人内部的专用边缘处理器上完成,因为有严苛约束条件。这表明人形机器人对数据中心是小幅增量,对边缘计算可能是重大驱动。即便在AI数据中心产能紧张行业,增量也有分量,且算力需求先于硬件部署扩张,如Figure与Nscale的合作,在机器人未大规模上线时,开发“大脑”就对数据中心构成可观增量需求。

巴克莱认为Physical AI颠覆的第一波浪潮大概率不是人形的。在完全自主的通用人形机器人之前,针对特定任务的AI机器人已在多行业应用,如协作机器人、自主移动机器人、AI无人机、四足机器人等。亚马逊已部署超100万台非人形机器人,Atoms也为矿业和运输领域专用工业机器人和Physical AI系统完成17亿美元融资。追求人形主要是因为人类世界以人的尺度构建,人形机器人可直接进入现有环境,且提供多任务平台可能,但特定任务和环境下,专用方案更具优势,形态选择由具体场景决定。
编辑观点:投资者可关注算力、数据和模型层的早期投资机会,硬件投资待智能层突破。企业应根据场景选择合适机器人形态,避免盲目追求人形。
 1907


 扫一扫


 被折叠的 条评论
为什么被折叠?
 到【灌水乐园】发言


