


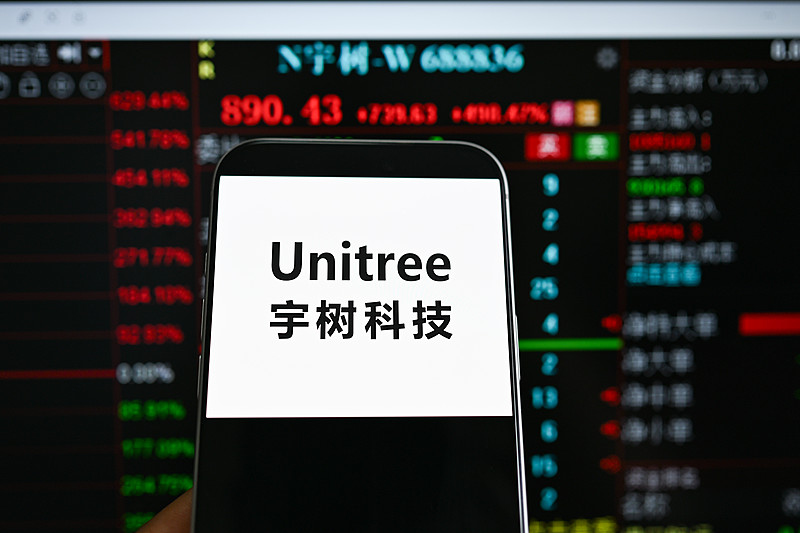

登陆科创板仅一周的人形机器人龙头宇树科技(688836.SH),上演了一场资本大戏。8月19日上市开盘瞬间,股价冲高至1100元每股,对应总市值达4449亿元,创下注册制新股开盘的火爆纪录。然而,经过连续多日回调,截至8月26日午间休市,该股报611.00元,市值回落至2471亿元,一周缩水近2000亿元,股价最大回撤幅度达到46%。

尽管股价震荡,但宇树科技有其核心竞争力。野村证券指出,该公司自研自产电机、减速器、编码器、驱动板等核心部件,外购零部件仅占总成本的10%至20%。毛利率从2022年的44%扩大至2025年的60%,人形机器人物料成本已降至10万元以下,R1系列定价仅2.99万元。此外,26个月内,宇树完成了四个人形机器人系列的迭代,构建了覆盖“移动+操作+交互”的完整产品矩阵。野村证券预计,宇树2026 - 2028年营收分别为26.87亿、53.96亿和131.84亿元,同比增长58%、101%和144%。

宇树科技当前股价依旧较150.8元的IPO发行价有显著溢价,静态市盈率维持在877倍,高于A股通用设备制造业38.56倍的行业平均水平。但公司面临诸多风险,一是需求结构风险,2025年前9个月,73.6%的人形机器人收入仍来自科研机构,工业或商业场景仅约5%;二是FCC禁令风险,美国市场收入占比已从2023年的18.39%降至2025年的13.30%;三是竞争加剧风险,2026年上半年,宇树出货约5900台,被智元超越,从全球第一滑至第二,人形机器人ASP已从2023年的59.3万元降至2025年的16.6万元。同时,业绩增速放缓,2026年上半年出现增收不增利的迹象。

宇树科技创始人王兴兴认为具身智能机器人真正走进家庭,快则两到三年,慢则五到十年,当前核心挑战是AI模型输出和实体机器人的对齐难题。部分看多投资人提出,宇树是全球少数实现盈利的高性能人形机器人企业,本体硬件技术积累行业领先,应给予硬科技成长企业更高的远期溢价。但对于宇树科技而言,上市只是起点,关键是要把行业宏大叙事变成财报上看得见的业绩。
编辑观点:宇树科技有自研部件和产品迭代优势,但面临需求、政策、竞争等风险,业绩增速放缓,高估值需业绩支撑,赛道前景好但泡沫隐现。


 扫一扫


 被折叠的 条评论
为什么被折叠?
 到【灌水乐园】发言


