


Stripe洽购OpenRouter,估值两月涨近7倍
7月23日消息,支付巨头Stripe正在洽谈收购AI模型聚合平台OpenRouter,知情人士预计其潜在售价达100亿美元(约合人民币680亿元)。这笔交易惊人之处不仅在于价格,两个月前OpenRouter刚完成1.13亿美元B轮融资,估值约13亿美元,若100亿美元收购价成立,不到两个月估值涨了近7倍。
OpenRouter的核心价值:信任
OpenRouter成立于2023年,像一个AI模型超市。开发者用一个账号、一套接口就能调用OpenAI、Anthropic、谷歌及大量开源模型。目前它提供超400个模型,连接70多家模型和推理服务商,普通按量付费客户需支付5.5%的平台费。
过去公司用多个模型,需分别联系供应商、注册账户、保存密钥等,模型升级或服务商故障时处理麻烦。而OpenRouter将复杂工作藏到后台,开发者通过同一接口调用模型,它会优先选价格低且运行稳定的服务商,故障时请求可自动转向其他服务商,解决了用哪个模型和由哪家服务商运行的问题。其官网首页显示服务超800万开发者。
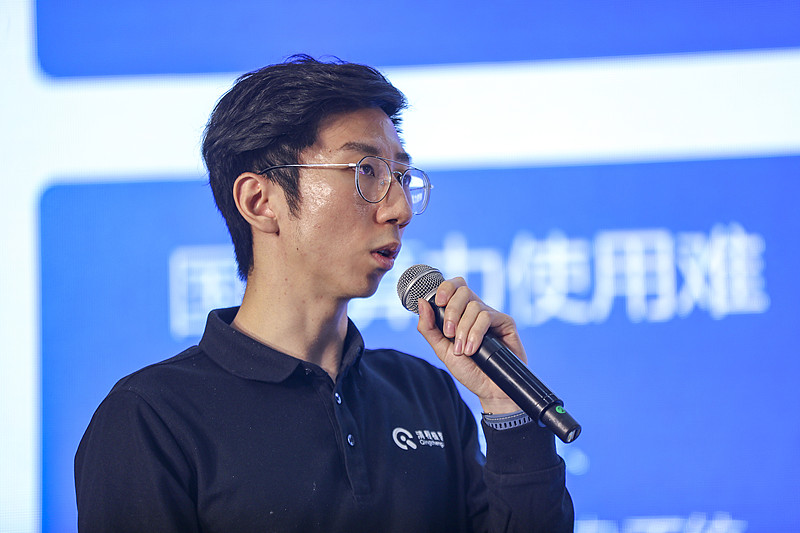
今年5月OpenRouter公布B轮融资时称,平台每周处理Token数量半年内从5万亿个增到25万亿个,增长4倍,预计全年处理量超1千万亿个Token,服务超800万名开发者。但清程极智联合创始人师天麾表示,若只把OpenRouter理解成API中转平台就低估了它。他认为OpenRouter最大壁垒是品牌和口碑,因为模型聚合平台首先面对的是信任问题,用户无法判断平台后台调用的模型真假,而OpenRouter让开发者相信其提供的模型是真的,这种信任很难复制。此外,因有公信力,OpenRouter还能提供平台背书,一些开源模型会争取在其上的调用量和排名以宣传自身影响力。
买家为什么愿意出高价?
Stripe和OpenRouter结缘很早,OpenRouter创始人阿塔拉曾称自己公司为“AI领域的Stripe”。Stripe最初让互联网公司用一套接口完成收款,OpenRouter做的事类似。对Stripe来说,这不是跨界收购。
Stripe支付生意规模大,去年处理支付总额达1.9万亿美元,增长34%,但支付业务天花板可见,收入靠交易抽成。而AI Token生意不同,OpenRouter从模型调用里抽成,Token是AI时代新支付单位,Stripe从“抽支付手续费”延伸到“抽Token调用费”,是同一商业模式换标的。
OpenRouter可加价销售模型收费,采购价格低,毛利率高,还可能利用平台数据。它掌握着500多万开发者请求数据,知道模型调用情况,这些数据模型厂商拿不到。若Stripe收购目的之一是获取数据,其战略价值可能高于财务指标价值,这也解释了估值两月从13亿美元跳到100亿美元的原因。然而,业界担心OpenRouter被大公司控制后,模型排名是否还公平。
中国市场的机会
模型中转生意火爆,中国会出现本土OpenRouter吗?多位AI从业者称很难。中美模型生态不同,美国市场主流模型是几家闭源公司,销售渠道少;而中国大模型以开源为主,市场复杂,正规Token服务商有几十上百家,用同一开源模型但部署不同,推理引擎、硬件资源等有差异,用户难了解服务商实际部署情况。
师天麾表示,中国市场核心问题是开源模型被重复部署后服务质量不透明,中国平台不仅要做模型聚合和路由,还需进行第三方性能评测等工作。清程极智的AI Ping应运而生,它与OpenRouter定位不同,核心是“告诉你哪个模型服务好、哪家服务商靠谱”,目前已覆盖30多家国内大模型API服务商,是国内覆盖较全的平台之一。中国模型生态特殊性决定本土平台要承担多种功能,这是中国市场演化出的形态。
赛道大爆发还未到来
若OpenRouter以百亿美元出售,是否意味着模型路由赛道进入爆发期?师天麾认为模型路由黄金时代未到,他表示模型路由成熟需和开源小模型等同步发展,现在大模型处于快速迭代阶段,小模型微调或模型路由技术易被基础模型迭代覆盖。
师天麾认为基础模型逼近天花板时,模型路由价值才会体现。他描绘未来图景:若干年后小模型能力增强,用行业数据微调后可在垂直行业达大模型水平,成本低且推理快,实现降本增效。目前模型调用成本高,AI需达到类似水电的成本水平才能普及。届时模型路由平台将成AI时代调度系统,根据多种因素在不同模型间分配流量,企业采用混合模式趋势已现,今年6月有报道称企业将简单任务交给小模型,2026年上半年OpenRouter平台上开源模型处理Token占比从34%升至65%。Stripe百亿收购OpenRouter,是市场重新评估AI产业链价值分配的信号。


 扫一扫


 被折叠的 条评论
为什么被折叠?
 到【灌水乐园】发言


