


三年营收暴涨3500倍,机器人卖给了谁?
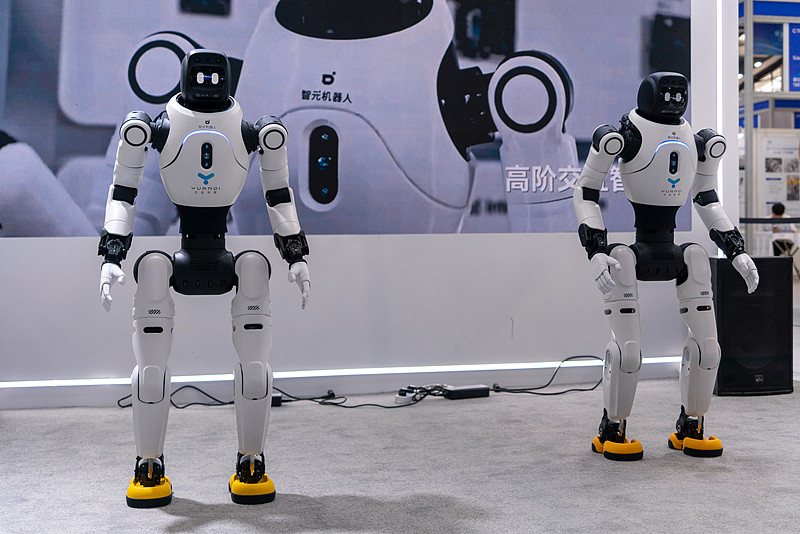
只看成长速度,智元有资格与宇树比肩。2023年,成立不到一年的智元营收仅30万元;2024年超6000万元;到2025年,冲破10.5亿元。据《财经》援引智元投资人和公司人士说法,2026年第一季度,智元营收再次超过10亿元,一个季度就接近做完上一年生意。如此猛烈的增长,首先源于迅速膨胀的机器人产量。智元成立三年多,已推出“远征”“灵犀”“精灵”“酷拓”四大产品系列,形态覆盖全尺寸双足、半尺寸双足、轮式机器人和四足机器人。2025年,Omdia统计智元共出货5168台通用人形机器人,占全球市场约39%;到2026年6月,智元宣布第1.5万台机器人正式下线。这也是智元和宇树能同时拿到“世界第一”的原因。Omdia统计的是智元多种形态的通用人形机器人,宇树公布的5500多台只计算纯双足人形机器人实际出货。智元靠更宽的产品矩阵拿到整体规模第一,宇树则在纯双足人形机器人这条线上宣布自己第一。智元敢多造机器人,显然有稳定买单的客户。据《财经》梳理,目前人形机器人主要采购方仍是政府和国资。智元直接或间接中标的国资背景项目超十个,多个项目金额达千万元级别。与此同时,智元的投资方、供应链伙伴和客户之间形成了彼此交织的关系网。多位智元投资人和合作伙伴向《财经》表示,部分投资方和生态伙伴会采购一定数量机器人,以换取合作机会或订单,珠海就是典型案例。2025年7月,智元中标珠海智汇元启科技有限公司的“具身智能应用创新中心数采及展演机器人采购项目”,中标金额达1273.6万元。而这家采购方本身是智元参与成立的合资公司,智元持股30%,当地一家国资控股公司持股40%,后者同时还是智元股东。类似模式也出现在绍兴。智元与当地国资和产业伙伴共同成立合资公司后,又与合作伙伴联合拿下一个2474万元的工业数据采集终端项目。在这套模式里,地方国资提供资金和场地,产业伙伴提供产线和应用场景,智元提供机器人,共同建设数据采集中心或具身智能项目。也就是说,智元的人形机器人生意,是把投资人、地方政府、供应链和应用场景组织到一起,再把机器人卖进这张生态网络。这套打法助智元迅速获得订单和收入,也解释了其为何能在三年内把生意做到10亿元规模。但这也给智元留下上市前必须回答的问题:这张生态网络究竟是在创造真实需求,还是主要负责消化智元造出来的机器人?
同样卖机器人,卖出了两种生意
实话说,相比智元,宇树更像把机器人直接卖给市场的公司。宇树的机器人有公开价格,可通过官网、京东等渠道直接购买。尤其是起售价9.9万元的G1,把过去动辄数十万元甚至上百万元的人形机器人,第一次拉到许多高校、开发者和中小企业能承受的价格。但这并不意味着宇树已把人形机器人卖成消费品。2025年前九个月,宇树线上销售收入只占13.5%,线下销售超八成。其人形机器人收入中,73.6%来自科研教育,商业消费占17.39%,行业应用只有9.01%。这里的科研教育是宽泛口径,除高校和科研机构,还包括购买机器人进行技术研发和二次开发的科技企业及个人开发者。说白了,宇树现在做的是标准化硬件生意。它先把机器人的关节、运动控制和整机成本打磨成熟,再做成价格明确、接口开放的标准产品。客户买回去后,可用其研究算法、开发应用、参加比赛或承接商演。这像先卖出组装好的电脑,宇树负责控制性能、价格和稳定性,里面运行什么程序、完成什么任务,交给开发者探索。这种生意易复制,同一款机器人可卖给高校、科技公司、海外经销商和个人开发者,但客户相对分散。2025年前九个月,其第一大客户京东集团只贡献3.54%的收入,剩余订单来自大量科研机构、企业、经销商和开发者。这与智元形成鲜明对比。归根到底,智元的生意比单纯卖机器人更复杂,更多是在卖围绕机器人搭建的数据、训练和应用体系。这种生意的核心价值,是让机器人在数采中心和工厂里不断执行任务,还能为智元训练模型积累真实数据。因此,两家公司面对不同的商业化考题。宇树需证明,大量被买回去研究、开发和表演的机器人,最终能走进工厂和真实生产场景;智元则要证明,由投资方和地方国资共同搭建的项目,能持续产生独立需求,而非只在生态网络内部消化机器人。
两个“世界第一”,谁能最终称王?
如果现在选具身智能赛道王者,宇树暂时领先半个身位。这份领先首先来自更成熟的机器人身体。宇树在足式机器人领域摸索了十年,从电机、减速器和关节模组,到运动控制算法和整机,建立起自研自产体系。这使其能不断降低机器人价格,同时保住奔跑、跳跃、空翻和复杂地形行走等运动能力。更重要的是,宇树把这副身体做成可批量生产、公开销售和反复迭代的标准产品。在机器人普遍停留在实验室阶段,让更多人拥有可靠、便宜的身体,是巨大优势。不过,具身智能不只是机器人运动会,更困难的目标是让它看懂陌生环境,理解人的指令,自主完成搬运、装配、整理房间等任务。到这一步,智元押注的方向显出价值。2024年底,智元推出AgiBot World真机数据集,按公开论文数据,这套数据集包含超100万条机器人操作轨迹,覆盖217项任务和五类场景。简单理解,就是让机器人反复观看并练习抓取、摆放、折叠、清洁等动作,记录成功和失败过程,交给模型学习。在此基础上,智元又推出GO - 1具身大模型,希望让机器人同时从人类视频和真机操作中学习,并把一种机器人掌握的能力,迁移到另一种形态的机器人上。这对应智元更宽的产品矩阵。轮式机器人在工厂里学会抓取和搬运后,积累的数据可继续训练模型;经过适配,相同能力还有机会交给双足机器人或其他机器人使用。如果这套循环成立,智元铺设的数采中心、产品和生态伙伴,不仅能助公司卖出更多机器人,还可能为模型提供源源不断的训练材料。机器人越多,数据越多;模型能力提高后,机器人又能进入更多场景,这是智元有机会反超宇树的地方,但目前这种可能性仍存巨大不确定性。AgiBot World里的任务主要来自经过布置的数据采集环境,真实工厂环境随时变化,机器人在数采中心学会动作,不代表在陌生环境能稳定完成。智元还需证明,GO - 1学到的能力能跨越不同机器人、不同场景和不同任务,而非只完成提前设计好的演示。宇树也没停留在“只造身体”阶段,已开始研发具身大模型、开源训练模型和数据集,并搭建UnifoLM开发者社区。大量宇树机器人进入全球高校和科技公司,让外部开发者可围绕这副身体训练算法、开发应用。两家竞争可总结为:宇树拥有更成熟的身体和更大的开发者基本盘,智元则试图把不同机器人、真实数据和统一模型组成闭环。前者已证明能造机器人、卖机器人;后者更贴近“一颗大脑控制多种身体”的想象,但距规模化验证还有更长的路。所以,现在宇树是领先者,智元是最有机会改写比赛规则的挑战者。而这场两个“世界第一”前后脚的IPO之旅,可能是“世子之争”的真正起点。
 1793


 扫一扫


 被折叠的 条评论
为什么被折叠?
 到【灌水乐园】发言


