


端侧大模型:从边缘到主流
放在两年前,很少有人会把赌注押在端侧大模型这条小众路线上。当时主流认为,本地算力不足以支撑复杂大模型推理,端侧只能做简单语音唤醒、图像识别,算不上真正的通用智能。
不过,面壁智能是少数从成立之初就All in这条路线的玩家。这家脱胎于清华大学NLP实验室的创业公司,2022年成立时,把技术锚点放在小参数模型的效率提升上,试图让大模型脱离云端算力束缚,在终端设备上原生运行。
时间到了2026年,行业风向转变。端云协同成行业共识,中高端手机、新能源汽车几乎都标配本地大模型,端侧AI从边缘补充变成智能终端基础能力。
面壁智能也随之跳跃式增长:2026年上半年累计融资超50亿元,公司估值突破200亿元,成国内端侧AI赛道公开估值最高的独角兽,投资方里产业资本成主力。
热度飙升,疑问也未消散:创业公司在大厂纷纷自研的端侧赛道,靠什么建长期壁垒?所谓的密度定律,在2026年究竟是技术捷径,还是能支撑产业级落地?面壁智能或许是值得观察的样本。
密度定律:非主流技术路径
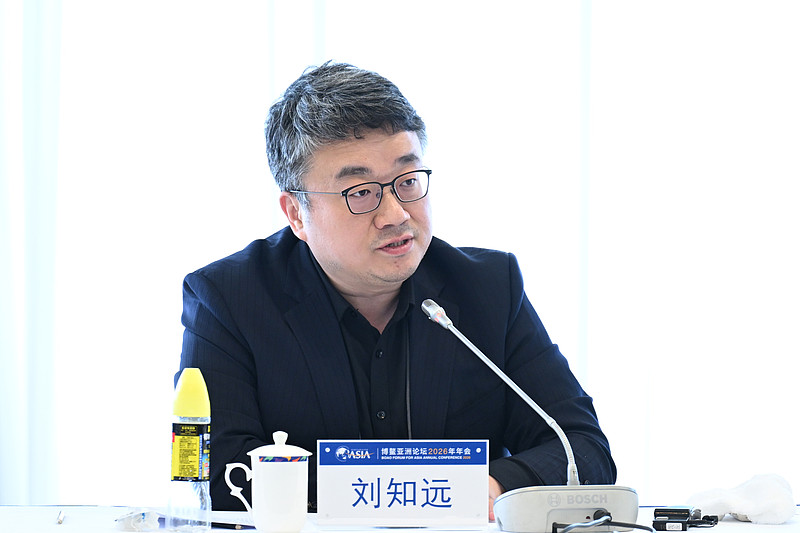
面壁智能的技术从成立就和行业主流不同。2022年前后,国内大模型赛道遵循“参数至上”逻辑,算力投入高,训练成本动辄数亿,门槛渐高。而面壁智能首席科学家刘知远带领的团队反向而行,研究用更小参数量实现更强智能水平。
这套思路被CEO李大海总结为“密度定律”,即智能核心在于单位参数的信息密度与推理效率。通过架构优化、训练方法革新,让小参数模型实现大模型在终端设备本地运行。
其实早在2020年,团队就发布中国首个中文大模型CPM - 1,主打高效训练与轻量化部署;后续CPM - 2、CPM - Ant系列持续积累技术。2023年底推出的MiniCPM系列,让面壁智能技术路线被行业认知。
2026年世界人工智能大会期间,其技术路线成果集中公开。面壁智能发布MiniCPM5 - 2B端侧文本大模型,仅20亿参数,在多方面同尺寸全球领先。模型原生支持混合思考模式,自带智能体核心能力,可作端侧智能体基座。
更受关注的是具身智能模型系列MiniCPM - Robot,含两款产品且全部开源开放。其中1.5B参数的操作模型补上行业短板,演示中机械臂能完成需持续记忆的任务。截至目前,MiniCPM全系列开源模型下载量突破3800万次,是国内影响力最大的端侧开源模型体系,具备生态基础。
大厂入局:第三方生存空间几何
端侧AI热度起来后,大厂纷纷入局,这是2026年行业显著变化。当前国内端侧大模型玩家路径清晰。
终端厂商如华为、小米、OPPO、vivo,核心诉求是强化设备体验壁垒。华为走全栈自主路线,实现芯片、系统到模型深度协同;小米以人车家全生态为锚点;OPPO、vivo推出大模型端侧版本。国家网信办公布备案,多款手机端侧AI产品通过,标志手机端侧AI进入合规规模化阶段,多数头部厂商选择自研核心模型。
云厂商如阿里云、腾讯云、百度智能云,依托云端大模型技术向端侧下沉,输出端云一体方案,不碰C端消费硬件。
面壁智能这类独立模型厂商,主打第三方通用基座,面向全行业开放合作。核心价值是中立性,不做自有硬件,可服务多家终端厂商和不同行业客户。其商业化路径也基于此,在手机、汽车、具身领域都有合作。
这种第三方供给模式印证行业分工细化,但挑战也现实。头部终端厂商自研比例会提升,第三方厂商只能切入边缘场景或中低端产品线。面壁智能需拓展新垂直行业,覆盖更多终端场景,不能依赖单一大客户。目前它已拓展多个领域,不过场景分散定制化成本高,对标准化产品能力要求也高。
规模化落地元年:真实成色如何
李大海强调“2026年是端侧AI规模化落地元年”,数据也有拐点信号。IDC 2026年Q1数据显示,全球云端AI芯片出货量增速放缓,边缘AI芯片出货量大增,两者形成增速剪刀差。国内边缘AI芯片市场规模预计突破210亿元,端侧AI整体市场规模有望达8661亿元。
终端设备渗透速度加快。手机端主流旗舰机型将标配端侧大模型,新出货中高端手机大多有本地AI推理能力;汽车端智能座舱大模型渗透率提升;工业等领域端侧AI落地案例增多。
但繁荣之下问题仍在。当前端侧模型大多参数有限,复杂推理等仍需依赖云端,端侧AI更多是体验优化与成本节约。而且端侧设备形态多样,适配调优工作量大,标准化难度高。
市场还关心商业化模式。云端大模型计费模式清晰,端侧模型客单价有限。面壁智能营收主要来自合作与技术授权,开源模型无直接收入。如何把开源流量转化为商业收入,是开源模型厂商共同问题。
2026年端侧AI完成身份转变,从边缘到产业必选项。面壁智能崛起是产业趋势缩影,其发展路径有代表性。不过,端侧AI刚进入规模化落地阶段,各环节都在迭代,各种路线还在博弈,面壁智能虽拿到入场券,但真正考验还在后头,未来究竟如何?值得关注。


 扫一扫


 被折叠的 条评论
为什么被折叠?
 到【灌水乐园】发言


