


2026年汽车行业:利润新低与技术突破并存
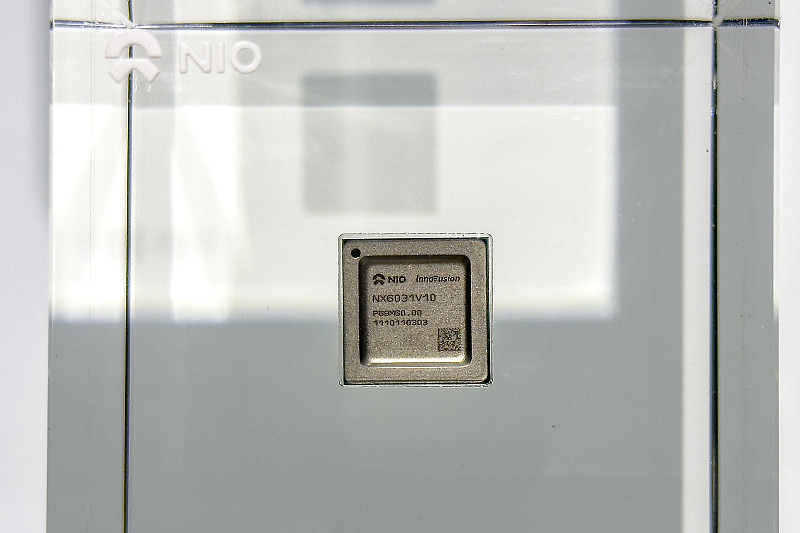
2026年过半,汽车行业的成绩单令人不安。第一季度,行业利润率降至3.2%,创下十年新低。与此同时,蔚来宣布其自研神玑芯片出货量突破55万颗,单车智驾硬件成本降低约一万元;理想马赫M100在5月实现量产上车,成为全球首款量产的动态数据流AI芯片。
一降一升之间,产业信号清晰:当利润空间被压缩到极致,任何能降低BOM成本的技术都不会被放过。舱驾融合与中央计算,恰好站在了这个交叉点上。
1. 从“一盒双板”到“一芯共享”:舱驾一体的演进路径
过去,智能汽车至少需要两套独立计算系统,分别管理智能座舱和智能驾驶,造成硬件冗余和空间浪费,系统协同也生硬。而如今,舱驾融合正将这两个“大脑”合并成一个,核心是用一颗芯片承载座舱与智驾计算任务,共享内存,即“单芯共享内存”的终极形态。
舱驾一体的硬件整合经历了清晰的演进路径。最初是“One Box”,智能驾驶和座舱域控制器装在同一机箱,但各过各的,价值在于节省壳体、简化线束,特斯拉HW3.0与HW4.0、小米四域合一控制器是典型代表。
接着是“One Board”,智驾与座舱计算芯片在同一块印刷电路板上,通信更便捷。蔚来2024款中央计算平台ADAM采取此硬件形态,到2026年,广汽发布星灵电子电气架构4.0,小鹏发布全新一代EEA4.0电子电气架构,小米YU7四域合一,国内领先主机厂构建起“一个中央计算平台加两至四个区域控制器”的EEA架构体系,芯片成为整车智能化架构核心。
最终的终极形态是“One Chip”,一颗系统级芯片承载座舱与智驾计算任务,数据在芯片内高速流动,计算资源可统一调度,地平线星空6P、黑芝麻智能武当C1296等方案瞄准此层级。
2. 谁在做“一颗芯片撑全车”?本土与国际厂商的竞赛
在这场竞赛中,本土芯片厂商成为不可忽视的力量。
2026年4月,地平线发布中国首款舱驾融合整车智能体芯片“星空”6系列。旗舰款星空6P采用5nm车规制程,BPU算力650TOPS,内存带宽273GB/s,首创“城堡”物理隔离架构,已获多家车企及Tier 1合作意向,奇瑞iCAR是首批合作方。创始人余凯表示,该芯片能缩小空间占用、降低成本、缩短研发交付周期。
几乎同时,黑芝麻智能与东风汽车合作,打造的东风天元智舱Plus舱驾一体量产化平台搭载武当C1296芯片。该芯片采用7nm车规级工艺,实现四大域硬件级融合,通过功能安全最高等级认证,将率先搭载于东风奕派007,并计划在多款量产车型上规模化应用,这也是首个本土舱驾一体量产化平台。产品副总裁丁丁透露,下一代芯片预计2027年推出,采用更先进制程。
芯擎科技在2026年4月发布5nm车规级AI舱驾融合芯片“龍鹰二号”,AI算力达200TOPS,集成多核CPU、GPU,带宽高,支持大模型,计划2027年第一季度启动适配。创始人汪凯称,该芯片能保证三大复杂任务并行,架构覆盖各价位段。
芯驰科技面向中央超算架构发布AMU安全实时算力基座。旗舰产品E3800单芯片集成超十核,性能优越,实现CPU与NPU深耦合协同,定位“中央智控小脑”,提供实时算力底座,与其他厂商侧重点不同。
国际巨头也在加速布局。高通Snapdragon Ride Flex SoC已量产部署,更高性能的骁龙8797即将落地,北汽极狐阿尔法T5、车联天下、零跑等车型和方案采用其技术。英伟达DRIVE Thor已于2025年量产,多家车企合作,联想车计算、极越等推出相关平台,安波福扩大合作,英伟达还联合联发科,其汽车业务副总裁表示中国业务大幅增长,2026年是重要收入贡献年。
车企自研浪潮汹涌。蔚来神玑NX9031大规模量产,出货量超55万颗;理想汽车马赫M100量产上车,算力达1280TOPS;小鹏基于自研芯片构建超算平台,总算力达2250TOPS;比亚迪璇玑A3三芯并联超2100TOPS。
3. 为什么偏偏是2026年?成本与架构的双重推动
如果问舱驾融合为何在2026年爆发,答案是钱。过去三年价格战和高强度研发投入,使中国车企利润降至极限,2026年第一季度行业销售利润率仅3.2%,多数车企单车净利润低于一万元。舱驾融合能省钱,如地平线、芯擎、芯驰的芯片方案可降低成本、缩短研发周期、缩小空间占用。蔚来李斌表示,神玑芯片上车后,单车智驾硬件成本降约一万元。
第二个推动力是分布式架构走到尽头。过去十年汽车行业往车上堆ECU,导致软件升级难、跨功能协同差、线束成本高。2026年,这种模式弊端凸显,行业共识是下一代整车架构需中央计算加区域控制,舱驾融合是走向中央计算的关键台阶。
4. 真正难的地方,不在硅片上:单芯片方案的挑战与市场趋势
单芯片方案看似美好,但现实复杂。座舱芯片是异构计算集大成者,复杂度高;自动驾驶芯片追求确定性。两套设计哲学放在同一颗芯片上,是极限工程挑战。
ADI中国区副总裁张远涛认为,高端车企不愿做单芯片融合,一是成本端不用考量成本,二是风险端集成方案复杂度高,专用芯片性能和安全性更好。高端车倾向独立芯片配置。
而中低端车型成为舱驾融合的主战场。单芯片方案可解决中低端车型芯片成本高、性能过剩或不足的问题。张远涛判断,中低端市场舱驾融合是大趋势,中高端市场可能走分立SoC加物理集成路线。所以舱驾融合渗透路径可能是“自下而上”。


 扫一扫


 被折叠的 条评论
为什么被折叠?
 到【灌水乐园】发言


