


【导语:2026年上半年,面板(申万)指数涨幅惊人,京东方A股价飙升,背后的催化剂是其与康宁在“玻璃基封装载板”领域的合作。玻璃基板正悄然改写芯片封装产业的技术路线图,引发了半导体巨头的集体押注。】
2026年上半年,A股市场中面板(申万)指数半年涨幅达62.39%,京东方A股价自5月下旬起累计上涨约114%,市值一度触及3390亿元。5月20日,京东方A与康宁签署合作备忘录,聚焦“玻璃基封装载板”领域,消息引发资本市场连续两个涨停板,这块尚未大规模量产的“玻璃”,成为未来承载AI算力的底座。
芯片需要封装基板作为载体,过去二十多年,有机材料(主要是ABF树脂和BT树脂)主导了封装载板市场。但AI芯片具有“大”和“热”的特点,如英伟达的B200芯片尺寸超800平方毫米,功耗直奔上千瓦。有机基板因热膨胀系数与硅芯片相差近六倍,导致芯片翘曲问题严重,当AI芯片面积超过800平方毫米时,良率损失让有机基板技术路线走到尽头。此外,有机基板在高频信号下损耗大,互连密度提升空间收窄。
玻璃基板并非新事物,但应用于芯片封装是一次系统性升级。它具有六项核心优势:低热膨胀系数,能将封装翘曲控制在50微米以内,图案失真减少一半;超高平坦度,让光刻环节焦深控制更精准,可画更细更密电路线;尺寸稳定性好,多层结构能精准对齐;通孔密度增加10倍,让芯片间“交通”更通畅;信号损耗低,速率提升3.5倍,带宽密度提高3倍,能耗降低一半;支持更高温度下的先进供电,能让芯片多放50%的裸片。
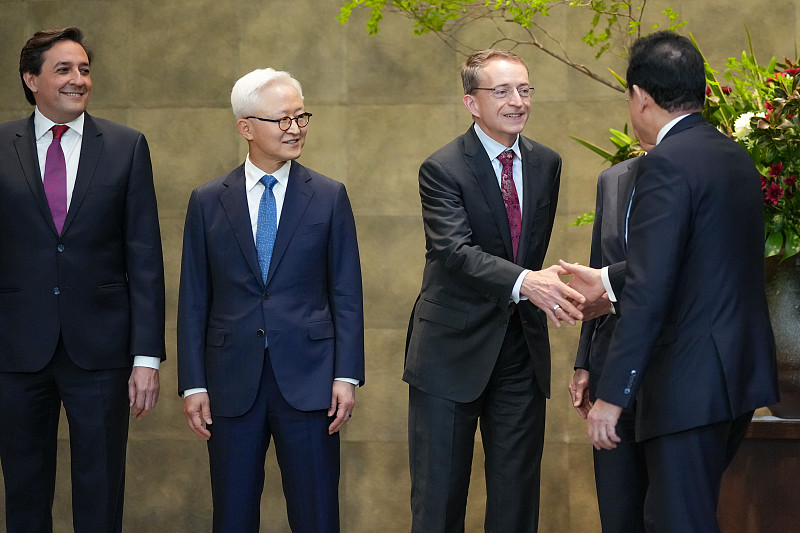
英特尔2023年宣布取得重大突破,在亚利桑那州累计投入超10亿美元建设专属研发与量产线。2026年1月,展示了78mm×77mm的巨型玻璃基板原型,可支持约1716平方毫米的硅面积,是传统封装的两倍。台积电2025 - 2026年发布CoPoS技术,面积利用率从约50%提升到88%,预计2028 - 2029年量产。三星采取供应链整合打法,成立合资企业GlaSSEM,预计2027年下半年全面投产,还投资布局了JWMT公司。康宁推出Glass Bridge光互连组件和新一代玻璃基CPO封装架构。三巨头量产时间窗口一致,玻璃基板进入工程化验证“最后一公里”。
编辑观点:玻璃基板在AI时代展现出巨大潜力,解决了有机基板的瓶颈问题,得到半导体巨头集体押注。但技术路线仍有风险,投资者需保持理性,关注其规模化量产和市场应用情况。
 77


 扫一扫


 被折叠的 条评论
为什么被折叠?
 到【灌水乐园】发言


