


414倍认购,开盘后开始分岔
7月8日,港交所迎来智能驾驶方案商Momenta与矿区无人驾驶公司易控智驾挂牌。上市首日股价走势分化,Momenta开盘301港元,最高314.8港元,后回落收报295.6港元与发行价持平,成交额14.20亿港元,总市值696.25亿港元;易控智驾开盘91港元,最高101.20港元,收报96.70港元,较发行价涨9.99%,成交额6.83亿港元,总市值142.99亿港元。Momenta讲“物理AI”故事,估值预期高;易控智驾专注矿山场景,商业闭环易理解。首日行情显示,自动驾驶公司估值逻辑从“相信空间”转向“看清账本”。
Momenta不设价格区间,295.6港元/股一口价定价,公开发售超额认购413.63倍,国际发售吸超千亿港元机构订单,14家基石投资者认购约9,960,080股,占比49.95%,奔驰参与认购。易控智驾规模小,招股区间81.16 - 87.92港元,以上限定价,募资约23亿港元,基石投资者认购约1.46亿美元。其上市前一晚暗盘交易表现不佳,正式挂牌后走势反转。今年港股同类公司中,地平线较发行价有涨幅但较高点回撤超60%,小马、文远跌破发行价。
Momenta不甘于智驾
Momenta 2016年由曹旭东联合夏炎、孙刚、孙环创立,打法是“一个飞轮,两条腿”,一条腿是量产智能驾驶方案,另一条腿是“Scalable Robo”,涵盖Robovan、Robotruck和Robotaxi。2023 - 2025年营收从7.43亿元增至24.13亿元,年复合增速超80%,毛利率从17.5%提升到71.6%,经调整净亏损从10.9亿元收窄到约3亿元。
曹旭东认为中国高阶辅助驾驶第三方市场最终剩两三家,全球三到四家,先发和规模优势会自我强化。排队上市的“第二三梯队”如轻舟智航、元戎启行压力大。4月北京车展Momenta发布R7世界模型,包装成“物理AI”公司,R7验证一套世界模型可支撑多下游应用。但行业认为“世界模型”待验证,小鹏等也在押注,Momenta自研芯片起步,“软硬一体”风险高。
曹旭东给未来五年Momenta的Robo业务排序:Robovan第一,Robotruck第二,Robotaxi第三。在Robotaxi业务上,Momenta给滴滴、高德等平台提供“自动驾驶司机”。曹旭东称IPO战略目标是品牌和信任,Momenta知名度不及华为、特斯拉,第三方供应商隐身车企后难获议价权。
矿山里的账更容易算清
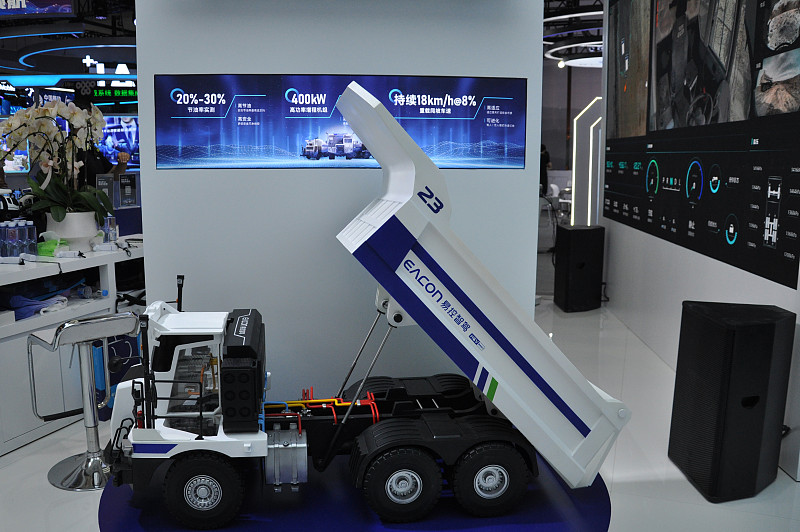
易控智驾2018年成立,总部福建龙岩,将无人驾驶用于矿用卡车。矿山缺人、事故多,2023年阿拉善煤矿事故后监管收紧,构成需求基础。其优势是无需教育消费者和等城市道路政策,矿区无人驾驶投入产出易测算。
截至2025年底,易控智驾运营2580辆活跃无人驾驶矿卡,是全球唯一部署超2500辆规模化车队的公司,市场份额约37.6%。公司从“重资产”转向“轻资产”模式,后者收入占比从41.7%提升到56.8%。营收三年从2.71亿元增长到14.35亿元,毛利率从 - 18.6%提升至10.1%,2025年EBITDA为 - 2.24亿元,经调整EBITDA为 - 1.93亿元,经调整净亏损从3.03亿元扩大至4.84亿元。公司三年累计亏损约12.4亿元,前五大客户贡献六到九成收入,去年底现金2.45亿元,紫金矿业是基石投资者和下游客户,护城河来自场景数据。
最后还是拼盈亏表
过去“华为吃高端,Momenta占中端”,截至2026年4月,华为和Momenta在中国第三方城市NOA市场合计份额约72.8%,如今格局边界因华为、Momenta、地平线向下拓展变模糊。华为乾崑ADS方案分级下探价格带,想把高阶智驾变主流家用车标配。
赛道过去一年剧烈洗牌,禾多科技破产清算,纵目科技司法重整,毫末智行停工放假,上市同行账本不佳,小马智行招股期出事故,市场重审智驾估值逻辑。曹旭东预计Momenta今年亏损收窄,明年打平,后年盈利,研发投入增加。Momenta要在装车规模等方面权衡,2028 - 2029年累计服务车辆要从超100万台到1000万台,这是Robo市场拐点。今年3月Momenta一级市场估值超千亿元,IPO发行市值约696亿元,存在“一二级市场价值倒挂”。华为和Momenta面临智驾不稀缺时技术供应商生存问题,上市首日资金不再为故事无条件买单。


 扫一扫


 被折叠的 条评论
为什么被折叠?
 到【灌水乐园】发言


