


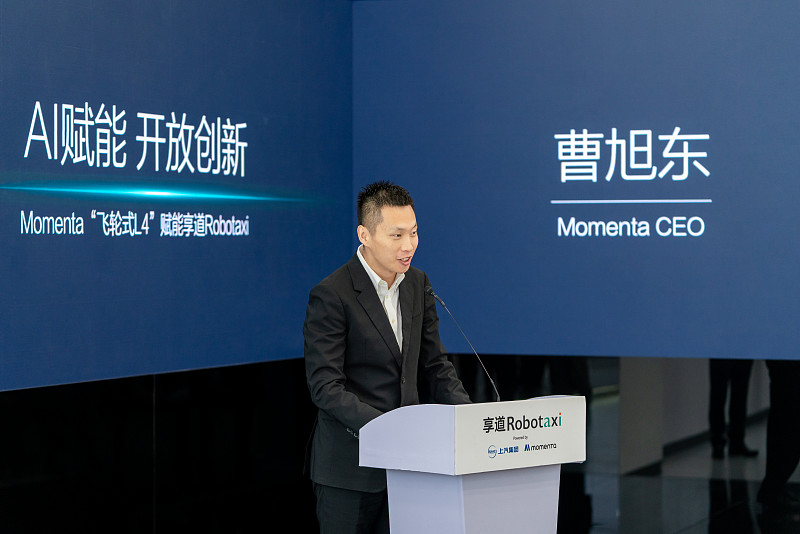
Momenta上市概况
7月8日,自动驾驶公司Momenta以“6880”为股票代码在港交所主板挂牌上市。开盘后一度上涨超6%,市值突破700亿港元。按每股295.6港元发行价,假设“绿鞋”全额行使,全球发售约2,293万股,募集资金约68亿港元。过去10余年,汽车产业历经多轮淘洗,Momenta等头部公司突围崛起。
早期战略布局
2016年创立之初,行业热衷L4级自动驾驶项目,而创始人曹旭东锚定数据驱动和数据闭环技术路径,定下L2量产和L4自动驾驶“两条腿”走路战略,用L4突破技术下放L2业务,L2业务数据反哺L4。从2016 - 2022年,Momenta探索L2量产业务,尝试后装一体机和大量POC项目。打入奔驰供应链到产品上车花了8年,最终敲开车企量产辅助驾驶算法大门。上市前夕,装车量突破100万辆,2023 - 2025年公司收入从7.43亿增长至24.13亿元,毛利率达71.6%,净亏损从10.93亿元收窄到3.03亿元。
技术预判与业务规划
Momenta选择世界模型和强化学习,应用于R7世界模型,曹旭东称其能与特斯拉FSD V14抗衡。Robotaxi业务目标是2028年运行1万台,中国和海外各一半。2027年将启动机器人业务,因届时Robot飞轮构建完善,公司能力溢出。虽有公司跨界做机器人更早,但曹旭东认为自动驾驶与机器人在多方面可复用,且Momenta有技术、组织和市场优势。
对话实录
在与36氪的对话中,曹旭东谈到上市是为品牌和信任,认为Momenta长期是AI公司。世界模型对自动驾驶很重要,是必要非终极条件,强化学习能提升安全性,但有reward hack挑战。选择“两条腿”走路是为实现规模化L4,需要数据飞轮和海量数据。与奔驰合作量产花8年,虽长但有阶段性成果。L2市场变化对Momenta影响不大,商业价值取决于产品水平。Robotaxi能实现,2030年规模或达10万台。做机器人需大量研发投入,预计2027年启动。创业是为做喜欢的公司,解决实际问题,创造价值。Momenta解决问题靠清晰定义问题,组织进化靠标准化、流程化、自动化。不打价格战,认为低质低价不长久。行业竞争是多维度的,底层是组织和文化,R7有信心与FSD V14竞争。


 扫一扫


 被折叠的 条评论
为什么被折叠?
 到【灌水乐园】发言


