


优必选:陪伴机器人赛道的先行者与困境
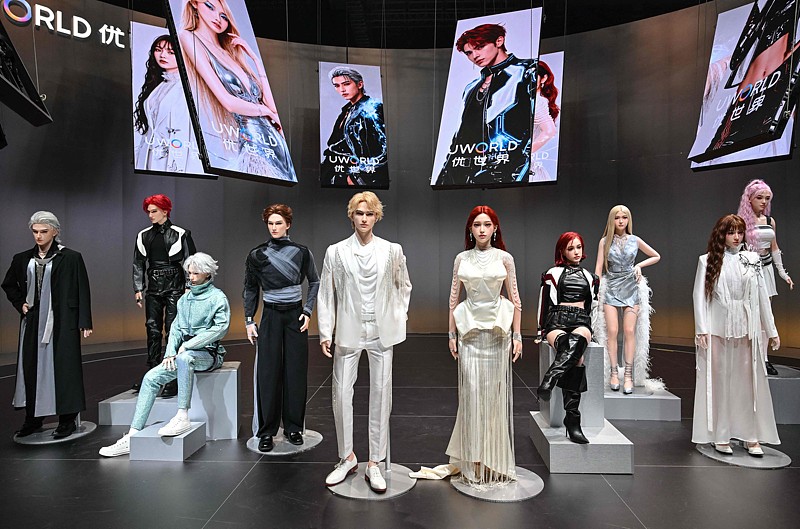
人形机器人加速卷向C端,但产品连走稳都还没学会。2026年春晚蔡明出演的机器人主题小品中的场景如今变成现实,优必选在深圳发布消费级品牌“优世界”首款产品“全尺寸超仿生人形机器人U1系列”,售价11.98万元至99万元,顶配相当于一套三四线城市的住房。
该产品预售数据可观,U1系列预售订单突破1.3万台,仅定金便超4000万元,是优必选2025年全尺寸人形机器人全年销量的12倍左右。然而,资本市场却很冷静,发布会当天股价盘中暴涨超18%,收盘涨7.48%,仅两个交易日后暴跌9.92%,主力资金单日净流出3.34亿港元,涨幅几乎全部回吐。
优必选U1系列按价格和功能分层,入门款Lite、中端Pro和顶配Ultra各有特点,但都不具备家务功能,目标用户覆盖单身青年、老年群体和中产人群。优必选敢定高价,一是技术投入多,二是对市场前景有把握,首席品牌官谭旻预测十年内中国超仿生机器人市场将从百亿级爆发至万亿级。
但产品实际表现与品牌描绘落差大,发布会现场有买家表示产品与渲染图差距大,线上也有很多“货不对板”的反馈,这也是其股市大起大落的重要原因。
优必选并非首次布局C端,早期靠智能家庭机器人起家,2021年转向大型机器人进入工业场景,2023年登陆港交所。如今又重回陪伴机器人赛道,主要是因为财务压力,2022年至2025年累计净亏损高达42亿元,U1系列预售若交付有望减亏。同时创始人周剑想做大脑和生态,且家庭陪伴机器人赛道有潜力。此外,B端红海化,政策利好C端,也是其转向的原因。
消费级机器人行业:玩家布局火热,价格战开启
工业机器人卖“效率故事”,消费级机器人能输出情绪价值,踩中终端消费风口。近一年中国情绪消费市场持续升温,规模突破2.72万亿元,预计2026年触达3.17万亿元。
从去年开始,人形机器人从B端向C端渗透,行业正规军、新势力纷纷发力,推出多款产品。车企也跨界入局,近20家车企涌入赛道,如小鹏、特斯拉、小米、奇瑞等都有相关布局。
赛道变得拥挤,行业战场从技术卷向价格,头部率先降价,宇树、优必选、松延、智元等都有不同程度的降价,二手和租赁市场也同步崩塌。消费级机器人价格平民化,主要是因为上游核心零部件国产替代、产能升级和技术红利平移。
家庭陪伴机器人:难关待闯,前景仍可期
家庭陪伴机器人从“尝鲜”到“常用”,还有很多关卡要闯。智能家居产品有人形机器人面临同样的问题,斯坦福大学报告显示,人形机器人在实验室和真实家庭环境中任务成功率落差巨大。
行业普遍“大脑发育滞后于小脑”,国内头部仅达L2级,大部分时候需完成预设指令。以头部产品为例,松延Bumi和宇树R1都有智能化程度不够的问题。此外,续航差和隐私风险也是硬伤,主流人形机器人续航普遍只有2到4小时,且数据泄露后果严重。
头部和创业公司仍挤向消费级机器人,一是为了抢占家庭入口与数据生态,二是为了资本化红利。虽然目前存在短板,但大家都想占位再深耕,先找易落地的场景站稳,这条路虽长,但方向是对的。
 429


 扫一扫


 被折叠的 条评论
为什么被折叠?
 到【灌水乐园】发言


