


市场普遍存在三大担忧。一是超大规模数据中心运营商可能突然缩减巨额支出,若一家公司认为投资回报不佳而削减支出,其他公司可能效仿。但高盛研究部美国首席股票策略师Ben Snider认为这种转变风险小,人工智能建设支出会持续推动交易。
二是人工智能和科技领域盈利增长强劲,但估值便宜,投资者怀疑盈利繁荣能否持续,不愿为股票付更高溢价。Snider觉得这论点有悖常理,市场存在股票风险溢价是好事。
三是各种估值指标指向不同信号,席勒市盈率接近历史高位,标普500指数过去一年上涨超20%,让人怀疑上涨空间;但未来12个月预期市盈率呈现不同景象,标普500指数过去12个月大幅上涨,市盈率却低于一年前,说明推动市场的是盈利增长而非市盈率扩张。
Snider关注人工智能交易的三个子领域。首先是人工智能基础设施类股票,其估值相对较低,像生产半导体、服务器和人工智能网络等产品的公司,半导体行业大部分领域估值倍数几乎未扩张,市场对其仍持怀疑态度。
其次,电力基础设施主题“极具吸引力”,既因人工智能领域持续投入,也受伊朗战争对电力和能源的影响。能源基础设施是2026年“HALO(重资产、低淘汰)交易”的支柱,基础设施建设是满足人工智能行业电力需求的关键。
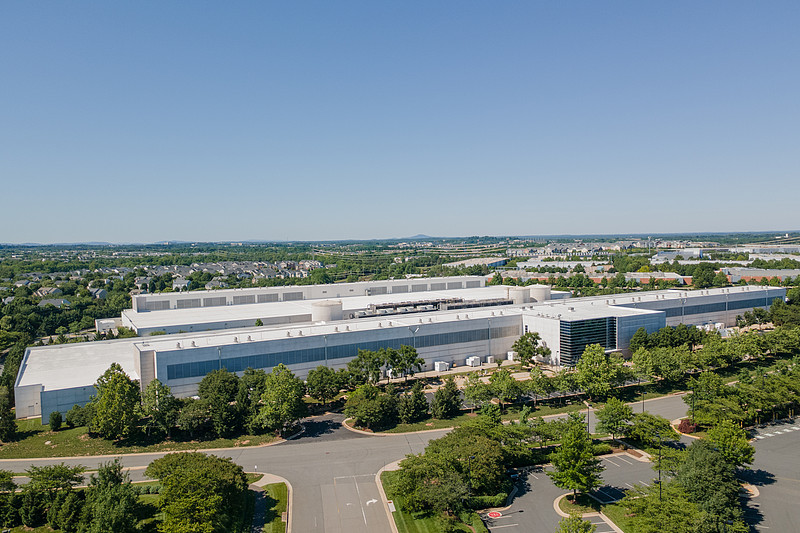
第三,看好在云平台数据中心投入大量资金进行人工智能建设的超大规模云服务公司,如亚马逊、微软等。这些股票自2022年末表现优异,但今年因投资者转向受益于超大规模数据中心支出的股票而表现不佳,从盈利和市盈率角度看,它们处于过去十年来最低水平。
编辑观点:投资者可关注低估值的AI基础设施类和云服务公司股票,同时留意电力基础设施主题。但也要警惕数据中心支出缩减等潜在风险,合理配置资产。


 扫一扫


 被折叠的 条评论
为什么被折叠?
 到【灌水乐园】发言


