


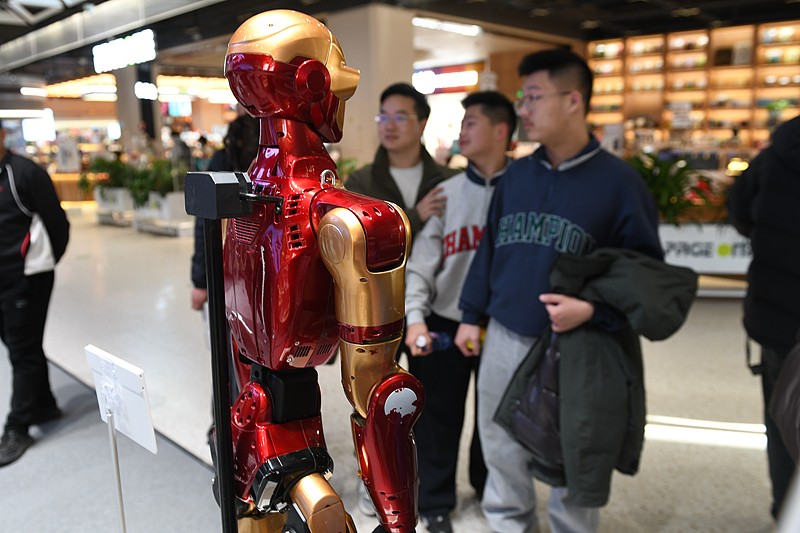
【人形机器人价格大跳水】
打开京东人形机器人热卖榜,排名第一的一款人形机器人,到手价只要 9000 元出头。宇树一款全新的人形机器人,价格也已下探到 2.99 万元。根据宇树科技招股书,宇树人形机器人单价从 2023 年的 59.34 万元逐步下降至 2025 年的 16.64 万元,两年时间降了约 72%。
到了 2026 年年中,人形机器人的价格下探比预想的更快、更剧烈。受访的多位从业人士认为,这是供应链成熟、设计趋于标准化以及厂商“铺量”抢占位等多方因素共同作用。
【消费级与工业级价格差异】
这些人形机器人多以双足形态出现,主要面向娱乐、表演等场景,属于“消费级”。相比之下,工业级人形机器人的价格则稳定一些。在通用零部件供应链趋于成熟的情况下,2025 年工业机器人整体价格同比跌幅约为 13%,相较于消费端降幅小得多。进入 2026 年,甚至还有不少厂商迫于成本压力调涨售价。
高工机器人研究所所长蔡炳贞表示,工业级的人形机器人对于力控、精准度、鲁棒性以及寿命等多方面要求都更高,研发周期也更长,因此目前工业级产品并没有出现所谓的“价格跳水”。
【轮式机器人成“进厂”主流】
与此同时,多位受访人士表示,稳定性更好的“轮式”人形机器人,正成为人形机器人“进厂打工”的主流。一方面,更贴近真正人形的双足机器人,价格持续下探,但“进厂无门”;另一方面,工业级人形机器人偏好轮式,且已真正开始创造价值。
【消费端机器人价格探底】
近期,面向消费市场的人形机器人价格进入新一轮下降通道。国内多家机器人厂商接连发布新品,不少人形机器人产品价格较去年大幅“跳水”,甚至有消费级产品探至万元以下,“人形机器人进入万元时代”成为热议话题。
在这一轮价格下探中,宇树科技把人形机器人价格“卷”至 2.99 万元;截至发稿,京东人形机器人热卖榜第一名的松延动力小布米(Bumi)Lite 版,叠加优惠后到手价为 9118.1 元,平台显示已售 400 +。榜单前 10 名中,其余多款机器人售价也均在 10 万元以内。
在新发产品价格下探与 618 优惠的同时,机器人线下体验店也开启了活动促销。财联社记者走访宇树科技“具身智能体验馆”亚洲首店,店内 Unitree R1 AIR 叠加门店优惠售价为 29499 元;三款机器狗 GO2 AIR、GO2 PRO 和 GO2 - W 标准版,前两款叠加门店优惠后售价分别为 8697 元、15100 元,GO2 - W 标准版无优惠活动,售价为 59999 元,可支持二次开发。
工作人员称,目前店内四足机器狗比人形机器人销量更高,人形机器人虽已有成交,但主要用于表演场景,个人买家较少。
门店的“低价”并非偶发。据宇树科技科创板招股书披露,公司人形机器人单价从 2023 年的 59.34 万元降至 2025 年的 16.64 万元,两年累计降价超 40 万元。四足机器人单价也从 2023 年的 3.83 万元逐步降至 2025 年的 3.03 万元。
与此同时,租赁市场价格也大幅下调。第三方平台擎天租称,去年年初一台 10 万的机器人租一天能到 25000 元,租 4 天便可回本,如今价格已下降。财联社记者在闲鱼平台查询到,目前多款人形机器人日租金已在千元以下。
【价格下探原因剖析】
多位受访者表示,价格下探并非单一因素所致,而是供应链成熟、设计趋同、市场行为等多重力量共同作用的结果。
蔡炳贞认为,供应链整体成熟是首要原因,构型设计的统一化有效降低了制造成本。“头部厂商逐步放量后,很多零部件可以开模,零部件的标准化程度也会更高。”上海蜘蛛侠机器人有限公司联合创始人兼 CTO 贺军也认同,随着零部件成熟,产品从小批量迈向大批量阶段,自然会造成价格下滑。但他提醒,当前人形机器人等硬件技术尚未完全成熟,整体出货量并不大,供应链降本带来的实际幅度整体有限。
不过,成本的下降并不均匀。某国产人形机器人厂商人士高飞称,目前下降明显的主要是硬件层面的通用零部件和软件层面的计算平台等,受益于新能源汽车和消费电子供应链。而“大脑”相关能力,包括高质量数据、具身大模型训练、真实场景采集,以及软硬件协同系统能力,目前仍然处于高位。
除成本外,厂商主动采取的市场行为是另一大原因。贺军表示,部分人形机器人价格下探并非完全由成本驱动,有的是整机厂商为了融资需求或打开市场等目的主动采取的市场行为。蔡炳贞也提到,目前娱乐表演等场景技术门槛相对较低,众多厂商为抢占市场份额、追求更大出货量,已在这些接近落地或已经落地的场景中展开竞争。
值得注意的是,消费端人形机器人价格的大幅下探,也意味着性能的取舍。贺军坦言,目前价位在几万元的消费级机器人功能相对有限,大多只能按既定程序做一些简单动作,“如果真正买回去做二次开发,其实都不便宜,一般双足的应该都要在四五十万以上。”
【工业级机器人价格稳定】
人形机器人走向落地,在消费端和工业端正演变成两种完全不同的技术与价格路径。
蔡炳贞表示,目前出现大幅度价格下探的,主要集中在偏家庭娱乐、导览、表演类的机器人,因为这类场景对机器人的整体设计架构要求相对可以更加标准化,大家不用再去重新做研发、开模,也没有必要把跟场景不相关的零部件纳入进来。贺军也证实,售价下滑主要存在于面向消费端的表演性、服务性的机器人。
与表演性机器人的“降价内卷”形成反差的是,工业场景下的机器人价格并未出现大幅下探的迹象。高工机器人数据显示,工业机器人的均价在 2025 年比 2024 年仅下降 13%左右。近期,随着上游原材料价格上涨,还有不少厂商出现了被迫涨价的现象。
今年年初,汇川技术(300124.SZ)就曾发布涨价函,表示旗下 SCARA 机器人和多关节机器人会在 3 月开始涨价 5%到 15%;近日,国产工业机器人厂商埃夫特 - U(688165.SH)也发布价格调整通知,表示自 2026 年 7 月 1 日起,对旗下喷涂机器人全系列产品及相关方案价格上调 5%—8%。
工业级产品无法跟进这场“降价潮”的原因,在于产线考核的指标完全不同。蔡炳贞指出,工业级的产品对于力控、精准度、鲁棒性等性能要求更高,产品使用寿命要相对更长,这导致工业级产品对硬件和软件均要求更高,研发周期也会加长。
除了软硬件成本的硬性制约,表演类人形机器人常见的“双足形态”,在实际“进厂”时,也面临着工程实用性的理性博弈。工业级机器人的本质是去解决招人难、人员管理以及社保成本高攀等实际生产痛点,企业引入机器人,核心考虑的就是投资回报率(ROI)。但在实际的精密制造产线上,物料、半导体芯片等设备极其昂贵。
具身智能机器人厂商拓斯达(300607.SZ)方面表示,相较于轮式而言,双足有稳定性、成本、续航等问题还没完全解决,在工业现场,双足机器人一旦发生断电或卡 Bug 宕机,整个机器极易发生摔倒,可能对搬运的物料甚至产线设备造成损坏。所以真正的工业客户,确定选的往往是轮式的,轮式很好地解决了稳定性和安全问题,即使卡 Bug 大不了也只是停在原地,不会破坏产线。
这种对场景的现实考量,让不拘泥于完整人形、选择更稳妥底盘的具身智能形态,成为工业和仓储物流端最快放量的选择。半山创投董事长戴福全提供的数据显示,当前最能实现放量的正是标准化、环境可控、投资回报率(ROI)清晰的工业制造与仓储物流场景,占了总出货量的 45%。
这些被工业客户选中的具身智能体,目前已经开始替代原本依赖人力的恶劣环境工位。包括拓斯达“小拓”在污染较高的注塑行业完成多种任务,北京福田康明斯部署“天工 2.0”进行料箱搬运,以及上汽通用在电池线引入机器人进行带电作业,这些落地案例已经印证了工业端以任务为导向的实用主义路线。
智元机器人合伙人、高级副总裁姚卯青强调,在规模化量产交付之后,企业最关注的核心指标绝不是整机售价,而是机器人真正的在客户侧的应用情况。单台机器人的日均使用时长、注册激活比例,以及工业场景下多长时间无故障的 MTBF 数字,才是衡量具身智能在工业产线真正立足的硬指标。
【行业两大转向与未来场景】
如果说 2025 年被定义为人形机器人的“量产元年”,那么 2026 年则被视为行业的“规模化落地”与“商业验证元年”。
记者多方采访了解到,目前人形机器人赛道有两大转向值得关注:一是一级市场资金流向上游核心零部件的占比提升,二是机器人厂商正从拼订单量转向强调落地。
投资方面,戴福全表示,今年,人形机器人领域的投资热度仍高,但正从 “炒概念、投整机” 转向 “重落地、投供应链与细分场景”,资本更聚焦确定性与降本能力。2025 年行业更多关注整机与算法,2026 年 70%以上资金流向上游核心零部件,包括减速器、丝杠、电机、传感器与执行器集成,看重国产替代与量产能力。
这也与目前人形机器人的技术痛点较为贴合。蔡炳贞认为,目前模型的训练及其实现的灵巧操作是整体上的主要难点。六维力传感器、触觉传感器等核心零部件的量产、成本下降以及技术路线尚未收敛,也仍需突破。此外,硬件和数据采集缺乏统一标准,数据流通及不同通讯协议的整合也是一大挑战。
同时,戴福全表示,在投资中会更侧重已拿订单、有稳定客户的企业,如智元、优必选、宇树等,而非纯实验室团队,且工业、物流场景的标的更受青睐。
在订单的落地上,高飞表示,现阶段需求还是以企业端为主,尤其是制造业、公共服务、新零售等场景。因为这些场景对生产力价值的需求最直接,也更容易形成商业闭环。“比如汽车制造、半导体、生物医药、商场服务、文旅服务等,都是目前比较活跃的方向。”
贺军也提到,目前高校科研、数据采集中心和商业演出是人形机器人的主要需求,但如何打通“最后一公里”、真正解决用户痛点,仍是各大机器人厂商共同面临的挑战。
那么未来人形机器人最终的目标场景是哪里?高飞判断,未来 3 - 5 年,机器人会先在工业和公共服务场景快速普及,再逐步进入家庭。长期来看,家庭一定是人形机器人最大的终极场景,因为它对通用性要求最高,也意味着更大的市场空间。
 983


 扫一扫


 被折叠的 条评论
为什么被折叠?
 到【灌水乐园】发言


