


中国具身智能,复制“新能源车时刻”?
摩根士丹利预测,到2050年,全球人形机器人市场规模将达7.5万亿美元,中国采用量占全球总量30%,引领终极蓝海。AI叙事从基础设施向应用层切换,具身智能迎来“超级融资周期”。
二级市场,具身智能IPO潮涌。宇树科技估值420亿元过会,刷新A股最快IPO纪录;云深处估值139亿元、乐聚智能估值43亿元,分别冲刺科创板、创业板,已进入“问询”阶段;港股近50家机器人公司排队IPO,占整体排队企业数量超10%。
一级市场,PE/VC、国资基金、互联网巨头等疯狂抢筹。今年1 - 5月,具身智能领域超230次融资事件,融资规模超570亿元。6月初,星尘智能完成B轮系列融资,3个月内3轮融资累计超10亿元,估值突破百亿元;千寻智能完成15亿元A + 轮融资,近3个月4轮融资累计约50亿元,最新估值突破200亿元。
资本狂热押注AI下半场货币化前沿,“十五五”规划推动具身智能成新经济增长点。大摩认为中国具身智能将复制“新能源车时刻”,特斯拉Optimus依靠中国供应链步入量产倒计时,中国正构建人形机器人供应链,有望复刻“电车奇迹”。
硬件领域,中国有成熟制造供应链体系,国产电机、驱动器、传感器等细分产业链成熟,综合性能达国际中高端水平,成本优势显著,核心零部件持续突破,特斯拉Optimus超70%零部件来自中国厂商。宇树科技自研核心部件,极致整合硬件供应链,Go2 Air消费级四足机器人售价降至万元以内,G1人形机器人基础版售价8.5万元,远低于波士顿动力产品。
软件端,中国AI公司快速缩小差距。阿里、字节等通用AI巨头入局,阿里旗下高德云图推出具身机器人训练数据等核心能力;字节Seed调整架构,具身智能纳入核心并招聘相关业务一号位。千寻智能等具身智能公司全栈技术自研,6月3日,千寻智能自研的Spirit v1.6登顶全球最严苛具身智能大模型榜单RoboArena。
ToB商业化加速,ToC仍在探索
从AI大佬到海外顶级券商,看好中国具身智能的原因是商业化落地全面提速。以云深处、宇树科技为例,云深处ToB客户众多,2023 - 2025年营业收入、毛利率、净利润表现良好;宇树科技爆发力更强,但2026Q1营收增速回落,扣非后净利润大幅下滑,预计2026年1 - 6月扣非后净利润同比下降,原因是销售、研发费用增加,且工业场景落地少,消费市场未爆发,科研教育是主要收入来源。
云深处、宇树科技积极拥抱工业制造等场景,云深处、优必选等公司进入国家电网采购名单,2026年国家电网投资68亿元采购具身智能设备约8500台,将增厚相关公司业绩。高盛预计2027 - 2029年具身智能大规模商业部署。
物理AI下半场,如何解决“数据瓶颈”?
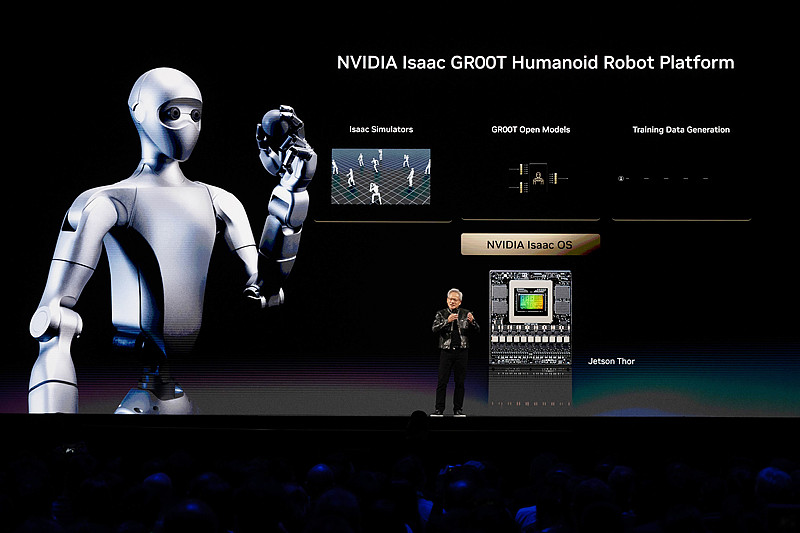
类比新能源汽车,物理AI进入下半场,系统级全栈能力成“胜负手”。云深处计划46%募资用于具身算法及模型研发项目;宇树科技CEO称限制人形机器人规模应用的最大挑战是机器人大模型不够用,计划50%募资用于研发具身智能模型,还牵手英伟达发布新一代人形机器人参考设计H2 Plus。
具身智能对数据需求量呈指数级膨胀,行业有真实数据、合成/仿真数据、视频数据三种主流数据采集方案,云深处、宇树科技均以真实数据采集方案为主,未来云深处将构建数据采集等闭环生态,宇树科技将加强相关研发投入。具身智能公司要先上市补充“弹药”,更要锻造系统级全栈能力,跑通商业化闭环。
 65


 扫一扫


 被折叠的 条评论
为什么被折叠?
 到【灌水乐园】发言


