


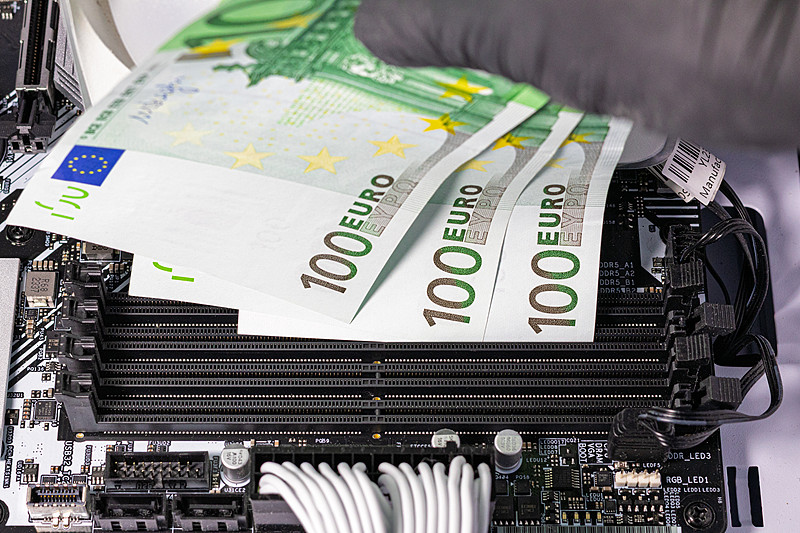
过去半年,最赚钱的「资产」竟是电脑里不起眼的内存条。DDR4 16GB现货价较年初暴涨200%-340%,三星、美光等巨头一度集体暂停报价。一根256GB的DDR5服务器内存价格突破4万元人民币,单条售价相当于一台旗舰手机。
根据TrendForce集邦咨询数据,2025年Q4到2026年Q1,全球DRAM合约价格连续两个季度上涨40%以上。Counterpoint最新报告显示,2026年Q1内存价格环比涨幅达80%-90%,DRAM、NAND、HBM全品类创历史新高。64GB RDIMM服务器内存合约价从2025年Q4的450美元,飙升到2026年Q1的900美元以上,2026年Q2有望突破1000美元,半年时间翻了一倍多。消费级SSD合约价Q1预计涨幅至少40%,影像存储卡部分型号价格涨幅达123%,涨幅比同期黄金高了10倍。
这不是一次普通的存储行业周期波动,前几次内存涨价多由消费电子需求拉动,而此次是AI在抢内存条。在供给端,三星、SK海力士、美光三大原厂把80%的资本开支倾斜到HBM和DDR5(高利润AI存储产品),传统DDR4产能被严重挤压,三星已将DDR4产能降至2025年的20%以下,且DDR4产线设备多已拆除,意味着DDR4短缺是中长期结构性短缺。
需求端方面,AI服务器对内存的需求是普通服务器的8倍,2026年AI服务器将占据全球DRAM总产能的66%,剩下的34%产能要分给智能手机、PC、家电、汽车等所有消费市场。云端服务商通过长期协议锁定供应,普通消费厂商只能在剩余份额里争抢,AI服务器在产能分配上享有优先级。
成本压力已经开始传导,联想、戴尔、惠普已通知客户新报价上调,最高涨幅达20%,部分笔电涨5000元,手机中端机型悄然涨价100 - 300元。库克预告6月之后,存储成本将对苹果业务产生越来越大的影响,iPhone 18系列大概率在2026年9月新品发布时涨价。存储占电脑、手机BOM成本的10%-20%,当存储芯片半年涨幅340%,传导到终端硬件价格至少是5%-15%。
对于存储产业链来说,A股有47只存储产业链概念股,2026年以来普遍表现活跃。国产存储替代窗口已经打开,国内存储企业有机会承接10%-15%的全球消费级市场份额,未来2 - 3年消费级存储芯片国产替代率有望从15%提升至30%以上。
编辑观点:消费者若下半年有购买手机或笔电计划,可在6 - 7月前关注价格变动。产业链企业可抓住国产替代机遇,创业者需提前应对供应链危机。
 149


 扫一扫


 被折叠的 条评论
为什么被折叠?
 到【灌水乐园】发言


