


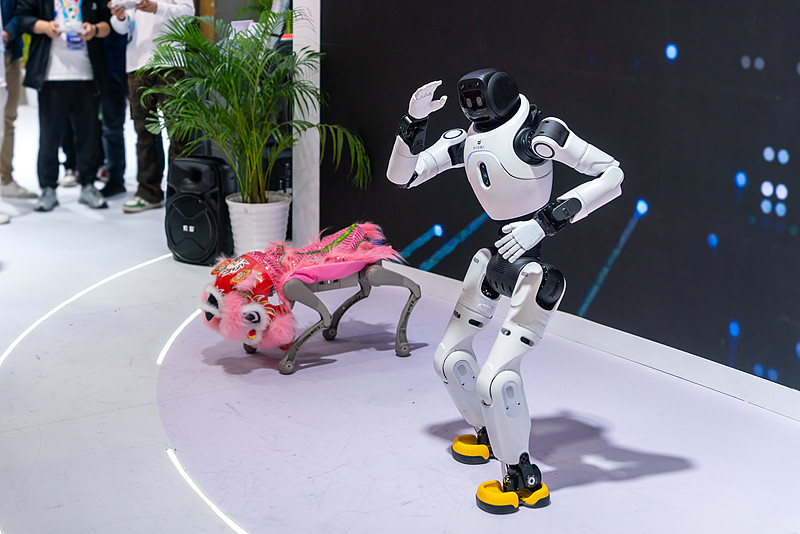
智元与宇树:同台不同路
智元和宇树,这两家过去一年售出全球 70% 以上人形机器人的公司,很少同台。宇树在春晚舞台表演,还参加马拉松;智元则自办晚会、开大会、发产品。表面各忙各的,暗地里竞争从未停止。
今年 1 月,宇树对第三方报告紧急澄清,称自己才是 2025 年全球人形机器人出货量“第一”。4 月 17 日智元 APC2026 合作伙伴大会上,创始人彭志辉表示,宇树以本体为主,智元做全栈布局,要把平台用于真实场景,带来实际生产力,意味着智元能力更全面。
从 2023 年 8 月同步发行首款人形机器人产品至今,双方一直是主要竞争对手,2026 年较量升级。一位投资人称,行业有“应用场景折价系数”,2026 年若不能在通用性上进展、找到下游需求场景,系数可能降为 0,意味着行业进入决赛阶段,“第一”含金量更高,这也解释了智元急于证明自己的原因。
智元:野心勃勃争“一哥”
近日智元合作伙伴大会上,不仅发布四款机器人本体产品、六款 AI 模型,还披露经营数据:2025 年收入 10.5 亿元,较 2024 年 0.6 亿元大幅增长,自称中国最快实现收入超 10 亿的机器人公司。而宇树 2016 年成立,2025 年才首次突破 10 亿营收,用了 9 年,不过宇树 2023 年才进入人形赛道,直接比较不完全公平,但智元表述是一种竞争姿态。
智元还展现出对行业话语权的诉求。董事长邓泰华发布具身智能产业 XYZ 曲线与生产力实现框架,将行业发展分为三个阶段,认为当前进入部署态元年,核心诉求转向“实际应用价值落地”。彭志辉称“具身智能真正的分水岭是机器人进入真实工作流”。智元产品覆盖工业和商用场景,其全栈能力是区别于其他玩家的筹码。
年初 Omdia 报告显示 2025 年人形机器人出货前三为智元、宇树、优必选,宇树反驳称自己出货量才是全球榜首,约 5500 台,并建议勿把不同类型机器人数量直接合并对比。
智元与宇树的“暗战”体现在多个层面。产品布局上,双方发力节奏同步,2023 年 8 月都推出首款人形机器人。“人形机器人第一股”争夺激烈,2025 年 7 月宇树启动科创板上市辅导,同期智元收购上纬新材股份,虽不构成借壳上市,但被认为是对宇树的回应。公开表态上,宇树创始人王兴兴曾暗示智元,当时智元成立一年多就融了 5 轮资。目前,行业关于“谁是行业第一”争议未平息,有人认可智元,也有人看好宇树。
两条路,走向同一战场
智元与宇树发展路径不同。宇树核心优势在硬件研发和运动控制,走“硬件为王、成本制胜”路径。95% 以上核心硬件自研,60% 零件可在人形机器人和机器狗间复用,成本控制做到行业极致,如自研 M107 关节电机成本仅为进口电机 50%。技术上集中在“小脑”开发,通过算法和自研电机确保机器人稳定运行。产品形态上,G1 基础版主打性价比,H1 定位高端工业场景,覆盖多个细分领域。2025 年营收超 10 亿,净利润超 6 亿,是少数盈利公司之一,但资本市场估值保守,上市前最后一轮投后估值约 120 亿元,发行估值约 420 亿元,PS 仅 20 多倍。
智元走“软硬结合”之路,定位于具身智能全栈服务提供商,注重软件突破,推出三款具身大模型,构建大模型体系。产品形态上构建三大家族产品矩阵,覆盖多种形态,聚焦工业和商用场景,定位中高端市场。投资人认为智元强调具身通用大脑能力,但行业无统一评测标准,智元和宇树实际差距不大,从估值逻辑看也是偏硬件公司。
当前市场对人形机器人公司估值谨慎,与商业航天赛道对比明显。由于缺少可比上市公司样本,投资人用 AI 大模型公司对标并叠加“折价系数”,因人形机器人下游需求不明确。
行业第一,此时为何重要?
智元和宇树争抢行业第一,是因为资本流向改变。2026 年 Q1 国内具身智能赛道融资事件超 50 起,累计融资额约 200 亿元,同比增长近 60%。获得高额融资的公司多在通用具身模型领域有优势,而非单纯本体硬件厂商。4 月中旬,它石智航完成超 4.5 亿美元融资,深度机智投资人“排起长队”,说明资本向有通用模型能力的企业聚拢。
机器人要服务更多真实场景,关键是泛化能力,核心瓶颈是数据。行业解决数据不足有三种方式,智元采用三种方式结合训练机器人大脑,核心架构理论上能用更少真机数据实现更好泛化效果;宇树采用 VLA 架构,依赖真机数据,还推出“身外化身”平台补充真机数据。目前行业对用哪种数据训练具身大脑有争议,没有一家在泛化能力上远超同行。真正的威胁可能来自通用大脑公司,无论宇树硬件优势还是智元全栈叙事,都可能受冲击,这个未知的竞争对手可能已存在于 100 多家具身智能公司中,也可能还未成立。那么,2026 年人形机器人的使用场景究竟在哪里呢?
 1万+


 扫一扫


 被折叠的 条评论
为什么被折叠?
 到【灌水乐园】发言


