


【Token 引发的千亿神话】
最近港股一家公司让市场沸腾,迅策科技被冠以 "Token 第一股" 名号,近期股价扶摇直上,市值一度突破 1100 亿港元,上市不足四个月股价较发行价累计涨幅高达 500%。
这轮爆发导火索是 DeepSeek V4 开源,AI 应用场景被激活,Token 调用需求大增。迅策科技站在风口,4 月以来,迅策 Token 调用相关的年度经常性收入(ARR)季度环比暴涨 300%,Token 付费收入占比已突破 5%,公司全年目标是提升到 20% 至 30%。
其垂类 Token 调用价格达 10 到 100 美元/百万 Token,是 Anthropic 同类产品的十倍以上。客户愿意为高转化率的垂类 Token 支付溢价,因为迅策输出的专用 Token 能削减企业无效消耗,提升业务效率。公司还与深圳数据交易所签署战略合作协议,在三大方向展开深度合作。
【从南山起步到千亿市值】
迅策科技 2016 年由刘呈喜在深圳南山创立,实控人刘呈喜行事低调,把公司实际管理权交给儿子刘志坚。刘志坚毕业于清华大学和香港科技大学,有丰富金融和技术履历。
公司最初从资产管理行业切入,为金融机构提供实时数据分析解决方案,2024 年拿下中国资产管理行业实时数据基础设施及分析市场第一的份额。2017 年到 2023 年间,迅策完成多轮融资,投资方包括腾讯、创新工场等知名机构,IPO 前估值达到 62.2 亿元。
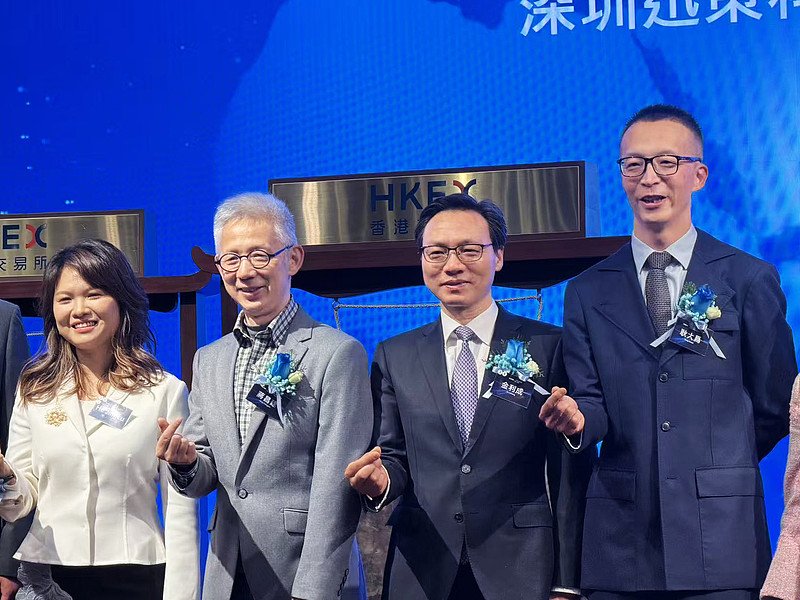
2024 年公司两次向港交所递表失败,2025 年 12 月第三次成功登陆,百余天后市值从 156 亿最高飙升到 1100 亿。
【股权投资人获利丰厚】
迅策科技十年 7 轮融资,累计募资超 20 亿元,估值涨幅超 27 倍。腾讯是第一大机构股东,累计持有 7.55% 的股份,账面浮盈超 50 亿港元。
2020 年腾讯接触迅策,2021 年 C 轮融资领投。腾讯投资一是补 AI 生态缺口,迅策能为大模型提供精炼数据;二是锁定高价值场景,迅策客户覆盖中国前十大资管机构,技术壁垒高。
KKR 等机构回报达 40 多亿,A 轮早期资金账面回报超 500 倍。创始人刘呈喜父子截至 2025 年末累计持有 23.45% 的股份,账面价值超 270 亿港元。
【经营分析】
迅策科技 2025 年营业收入 12.85 亿元,较上年翻倍增长 103.3%,上半年 1.98 亿元,下半年 10.87 亿元,环比增速 449%,这是 AI 应用层落地带来的需求井喷。
客户数量稳定在 230 家左右,单个客户平均收入从 2024 年的 272 万元翻倍到 559 万元,增长靠存量客户购买更多服务。
盈利端,2025 年净利润亏损 1.3 亿元,剔除上市开支后经调整净亏损 5485 万元,同比收窄 33.41%,下半年实现经调整净利润 5013 万元。不过,综合毛利率从 76.68% 下滑到 61.66%,应收账款平均周转天数达 131 天,金融资产减值损失净额从 1805 万元飙涨到 1.61 亿元。
【商业模式解析】
迅策科技从订阅制转向按 Token 消耗付费与分成的新模式,构建 "收入 = Token 价格×调用次数×模块应用数" 的增长模型,客户用得越多,公司收入增长越快。
迅策核心能力是数据 "精炼",把行业原始数据炼成垂类 Token,底层是实时数据基础设施,上层通过 RAG、行业知识图谱与 Agent 智能编排,压缩无效 Token 消耗。
自 2024 年初至 2025 年底,中国日均 Token 调用量暴增超 1000 倍,2026 年开年以来更是井喷式增长。全球大数据市场快速增长,企业对即时决策需求增加,这是迅策的底层增长逻辑。华泰证券认为 AI 时代已形成 "算力—模型—场景" 三层 Token 加价体系,场景 Token 价值重估窗口开启。
【狂欢后的未来预期】
迅策科技 1100 亿市值令人瞩目,股权投资人获得超预期回报。虽与互联网泡沫时期公司有相似处,但迅策站在产业趋势起点,有先发优势。
投资者追捧迅策是押注数据是 AI 时代石油,精炼垂类 Token 是高价值燃料。但迅策需证明三点:一是场景 Token 定价权能否持续,目前垂类 Token 调用价格在通用模型降价背景下仍居高位;二是盈利拐点是否真实到来,2025 年下半年经调整净利润转正,但需控制研发和销售成本,改善现金流管理;三是 Token 收费占比能否如期提升,目前占比刚突破 5%,2026 年目标是 20% 到 30%,若下半年增速放缓,市场情绪可能反转。
迅策科技有营收翻倍等高光,也有毛利率下滑等财务压力,是数据要素市场化受益者,但离价值释放还有距离。Token 狂欢仍在继续,投资者更关注其实际产出。
 133


 扫一扫


 被折叠的 条评论
为什么被折叠?
 到【灌水乐园】发言


