


据港交所官网显示,浙江东方科脉电子股份有限公司近日更新主板上市招股书,这是其时隔7个月再次冲刺IPO。该公司首次于2025年9月向港交所递表,因招股书过期未能推进上市。此前,2023年6月申报A股IPO,在上交所多轮问询阶段主动终止审核,此后转战港股。今年1月,东方科脉完成最后一轮融资,估值约达30.1亿元人民币。
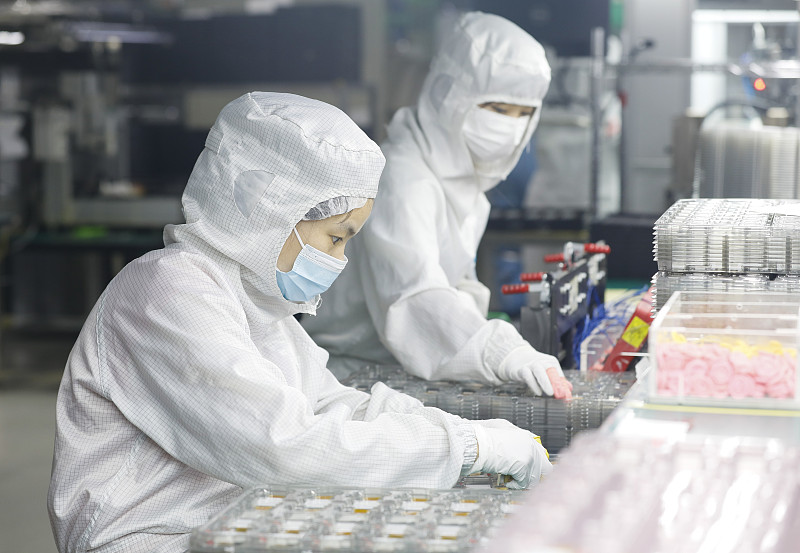
东方科脉聚焦电子纸显示模组的研发、生产与销售,产品应用多元。截至2025年12月31日,已在浙江嘉兴、辽宁大连及越南富寿省建成4个生产基地,配备50条专业产线。根据灼识咨询数据,以2024年收入计,东方科脉位列全球第二大电子纸显示器制造商,市场份额达20.5%,也是全球最大的商用电子纸显示模组制造商。
财务数据显示,东方科脉近三年营收稳步增长,2023 - 2025年,营收从10.24亿元增长至17.13亿元,2025年营收同比激增48.8%,智能物联电子纸显示模组销量两年内翻倍。但盈利能力偏低,2023 - 2025年,整体毛利率维持在15.8% - 16.4%之间,期内利润率仅为5%、4.6%、4.7%。核心原因是对上游核心原材料供应商高度依赖,电子墨水薄膜90%以上市场份额被元太科技垄断,2023 - 2025年,向元太科技采购额分别达3.79亿元、4.78亿元和7.84亿元,采购占比从41.8%升至51.6%。且元太科技还是东方科脉间接股东,其全资子公司川奇光电持有2.73%股份,供应链独立性面临挑战。
编辑观点:东方科脉虽有规模优势和市场地位,但上游依赖问题严重影响盈利能力,上市后如何解决供应链难题、提升盈利水平是关键。


 扫一扫


 被折叠的 条评论
为什么被折叠?
 到【灌水乐园】发言


