


【特斯拉高市盈率的疑问】
如果一家汽车公司的CEO,面对汽车销量在全球主要市场连续下滑,却仍把80%的精力放在其他公司上,那这家公司还值得388倍的市盈率吗?答案或许取决于公司和CEO是谁。若答案是特斯拉和马斯克,情况似乎有所不同。
【马斯克的魅力与特斯拉的现状】
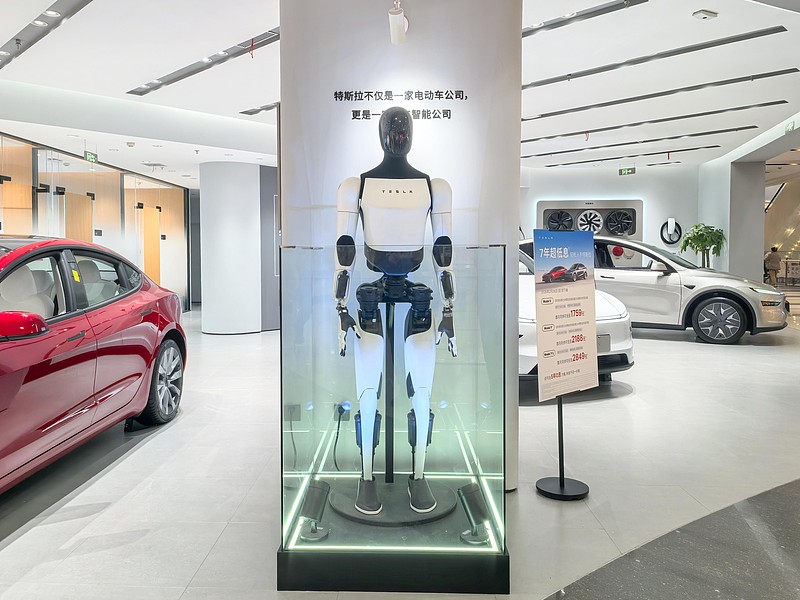
马斯克堪称这个时代最会讲故事的企业家,且能将故事变为现实。特斯拉开辟了新能源车时代,SpaceX打开航天新航路,还有脑机接口项目。他让市场相信特斯拉是AI公司,售卖的是“未来”,这使得特斯拉拥有超高市盈率,是传统车企的几十倍。即便2026年Q1交付量同比仅增长6%,低于市场预期,但当马斯克提出2026年将实现第三代Optimus机器人规模化量产,目标产量1万台以上时,市场依旧选择相信他。然而,当比亚迪电车销量反超特斯拉、FSD完全自动驾驶承诺第六次延期、Optimus机器人仅在视频里跳舞时,这个故事似乎快到保质期了。4月22日,特斯拉将发布Q2财报,投资者关注汽车业务营收和利润率、全年交付量展望、FSD订阅增长情况,更期待Robotaxi和Optimus的最新进展指引。不过,即便财务数据不佳,马斯克也会给出市场想听的说辞,毕竟他的拥趸吃这一套。
【2025年:特斯拉的煎熬之年】
2025年对特斯拉而言极为煎熬。1月公布的2025财年财报显示,全年总营收948.27亿美元,同比下滑3%,这是特斯拉成立以来首次年度营收负增长;全年全球新车交付量163.6万辆,同比下滑8.6%,连续第二年负增长,全球纯电销冠宝座被比亚迪以226万辆的成绩夺走。汽车业务全年营收695.26亿美元,同比暴跌10%;全年净利润仅37.94亿美元,相较2024年的71.53亿美元直接腰斩。不过,中国成为特斯拉唯一的“亮色”。2025年,特斯拉上海超级工厂交付85.1万辆,占全球总交付量的52%,成为全球产能核心。中国国内零售62.6万辆,虽同比下滑4.8%,但在全球主要市场中跌幅最小。得益于免息促销活动,今年以来特斯拉在中国市场批发销量逆势增长,3月批发销量超8.5万台,环比大幅增长46.2%,位列国内新能源乘用车批发销量排行榜第三位,仅次于比亚迪和吉利。但需明确,特斯拉中国市场的亮眼表现得益于中国对新能源汽车产业的扶持,无法掩盖其全球业务的颓势。曾经的新能源霸主,如今已全面失速。
【马斯克的困境与特斯拉的危机】
很长时间里,马斯克不仅是特斯拉的CEO,更是品牌的精神图腾和代言人。过去,特斯拉的核心拥趸是科技极客。但过去三年,马斯克与特朗普从合作走向决裂,“硅谷钢铁侠”的光环破碎,政治色彩让旗下企业国际合作脱离商业逻辑,SpaceX项目牵涉地缘政治冲突,特斯拉商业版图被博弈绑架,国际市场扩张受阻。更严重的是,马斯克自身陷入尴尬游移状态。2025年,他判断力摇摆,言论自相矛盾,决策反复无常。一边高喊“全力扩产”,将年化产能目标定为300万辆,一边又削减支出,2025年资本开支从年初的110亿美元预期降至85.3亿美元;一边承诺年底前Robotaxi覆盖半数美国人,一边又承认FSD落地进度远慢于预期;一边叫停2.5万美元平价车型项目,一边又否认相关报道,让公司高管摸不着头脑。这种割裂状态让市场对马斯克能力产生严重不信任,其个人IP声量断崖式下跌。第三方统计显示,2025年马斯克负面报道比例高达96%,超过特朗普的92%。过于密集的负面报道使行业内外对其言论认可度大幅下降,成为特斯拉发展的拖累。
【特斯拉被打回原形】
某种程度上,马斯克光环褪色后,特斯拉不再是定义未来的科技公司,只是陷入价格战的普通新能源车企。2025年,特朗普政府取消新能源汽车联邦补贴、电动车税收抵免,放宽排放及燃油效率要求,多家车企加大对燃油车型的投资。特斯拉失去补贴后,价格竞争力大幅下滑。欧洲本是特斯拉全球布局的重要支撑,但特朗普重回白宫后,美欧纷争不断,特斯拉遭到抵制。欧洲汽车制造商协会统计数据显示,特斯拉2025年全年在欧洲新车注册量为238656辆,同比下降26.9%。而比亚迪即便在欧盟抬高对中国车企反补贴税的情况下,2025年在欧洲新车注册量仍达18.8万辆,同比暴涨268.6%。特斯拉的核心困境在于主力车型Model3和ModelY长期迭代停滞。自2023年小改款后,两款车型再未进行实质性技术升级。马斯克在2025年股东大会上被问及车型迭代问题时,只是模糊回应“正在聚焦AI与自动驾驶的融合”。而中国车企按照“小步快跑”模式,将主力车型迭代周期缩短至12 - 18个月,凭借性价比、续航、智能化组合拳,逐步蚕食特斯拉市场份额。虽然特斯拉有品牌溢价,但经济不景气时,消费者更看重性价比,同级别纯电车型中,中国品牌定价普遍低于特斯拉15%以上。快速迭代让中国车企能贴合当地环保政策与消费需求。比亚迪发挥刀片电池优势,在欧洲推出紧凑型SUV元UP和豪华市场的腾势Z9GT,适配欧洲场景;在辅助驾驶功能布局上,比亚迪旗下适配欧美的车型免费标配L2级智能驾驶辅助系统等核心功能,而欧洲特供版FSD并非真正智能化驾驶,额外付费显得鸡肋。面对美国政策与关税限制,比亚迪、蔚来等中国车企通过布局墨西哥工厂,实现核心零部件本土化生产,全年通过墨西哥工厂出口北美的车型销量同比增长120%,初步实现市场突围。乘联会数据显示,2025年中国品牌新能源车出口达204万辆,同比增长139%。2025年全年比亚迪全球新能源车销量226万辆,特斯拉163.6万辆,已在22个国家和地区实现销量反超特斯拉。
【AI转型的隐患】
面对汽车主业失速,马斯克试图用AI故事为特斯拉注入新想象空间,希望复制“软件定义汽车”的成功。2025年11月,马斯克在股东大会上更新特斯拉使命为“加速世界迈向可持续的富足”,宣称FSD、Optimus机器人、xAI是驱动公司未来价值的三大核心,并断言“Optimus可能成为史上最重大产品,未来将贡献特斯拉80%的价值”。为绑定AI战略,马斯克加速推动特斯拉与xAI深度协同。2025年下半年,特斯拉宣布Grok模型接入FSD与车载系统,xAI团队入驻奥斯汀工厂联合研发“自动驾驶大模型”;同时,特斯拉向xAI投资20亿美元,资金来自经营现金流。2026年2月,马斯克完成SpaceX与xAI的合并,xAI成为SpaceX全资子公司。根据特斯拉提交给美国证券交易委员会的文件,此前拨付给xAI的20亿美元战略投资,转化为“SpaceX - xAI”联合体0.2%的普通股,估算新联合体公司估值超过1万亿美元。然而,这场AI转型从一开始就有致命隐患。2025年,xAI营收仅约5亿美元,算力、人才等支出却高达100亿美元,处于巨额亏损状态;其旗舰模型Grok4评分表现尚可,但与竞争对手相比无独特优势,马斯克找不到可“吹嘘”的切入点。更严峻的是,xAI最初的11名联合创始人已全部离场,创始团队只剩马斯克一人。3月,马斯克承认“xAI一开始就做错了,现在要从基础重建”。当前,特斯拉市值仍高达1.47万亿美元,远超传统车企估值。马斯克需要AI故事维持特斯拉科技估值,又要保住汽车业务现金流;他想让xAI为特斯拉赋能,却发现xAI是吸血包袱。一旦xAI无法达到预期,马斯克构建“超级生态”的愿景将破碎,特斯拉市值也将大幅回调。而马斯克的战略摇摆,给了中国车企突围的窗口期。中国新能源行业曾有野蛮生长阶段,但如今中国车企愈发沉稳,深耕主业,在产品力上持续迭代,部分技术领域已赶超特斯拉,且保持性价比优势。对于特斯拉而言,2025年的困境并非偶然,而是长期矛盾的集中爆发:始于马斯克政治失算与个人IP崩塌,困于核心车型迭代停滞与中国车企的发展,最终迷失在AI转型陷阱中。但马斯克不会坐以待毙,他会讲更科幻的故事,毕竟特斯拉是美股中散户参与度最高的股票之一,散户的信仰是股价的重要支撑力量。那是特斯拉最坚实的基本盘,也是它最难以被追赶的核心技术。


 扫一扫


 被折叠的 条评论
为什么被折叠?
 到【灌水乐园】发言


